

——技术迭代与市场博弈下的动力电池“双轨制”时代
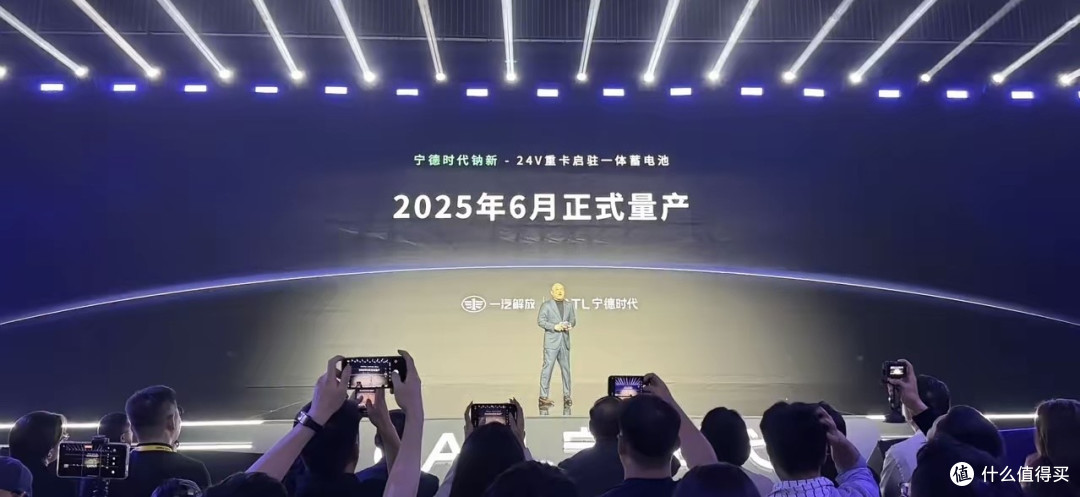
【2025年4月21日】宁德时代正式发布钠离子电池独立品牌“钠新”,宣布其能量密度达175Wh/kg、循环寿命突破8年的钠电池将于6月量产。面对这一可能颠覆行业的技术革命,比亚迪凭借市占率超80%的磷酸铁锂帝国是否会被撼动?两大巨头的技术路线之争进入关键赛点。
技术对决:性能边界与场景分化
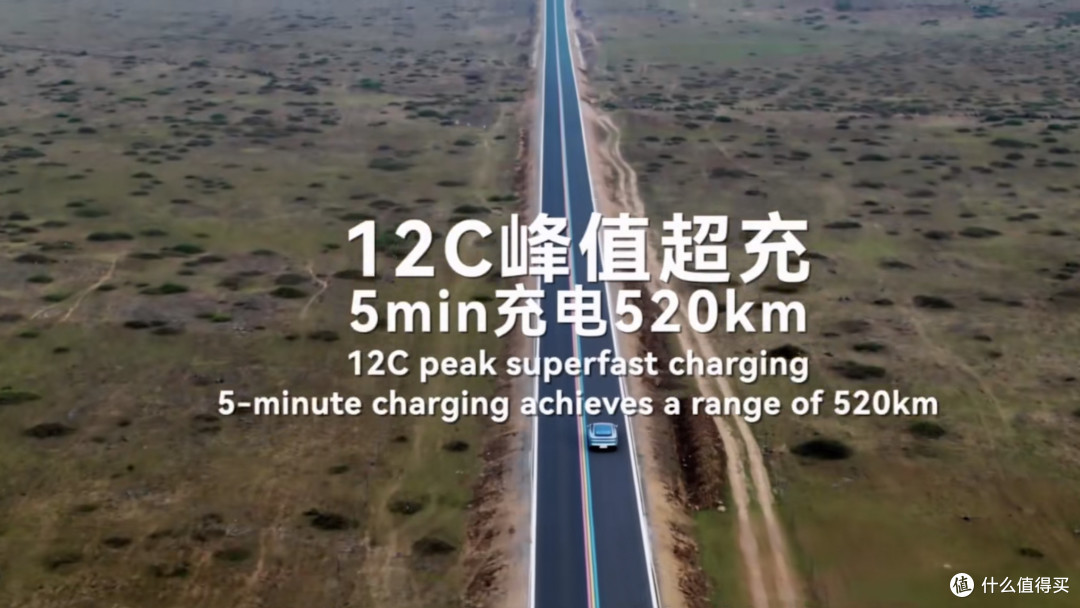
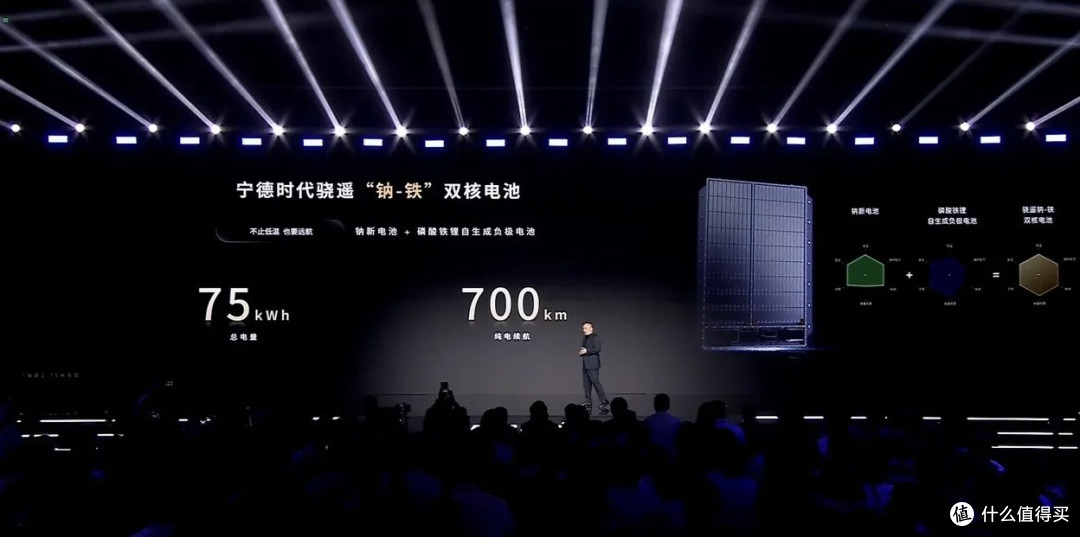
宁德时代钠电池以“极寒如常温”的低温性能(-40℃可用电量90%)和极限安全特性(针刺、挤压无起火),直击磷酸铁锂电池的低温衰减痛点。其乘用车版钠电池可实现纯电车型500km续航,混动车型200km纯电里程,并支持5C超充(10分钟充至80%),技术参数已逼近比亚迪刀片电池(能量密度约160Wh/kg)。
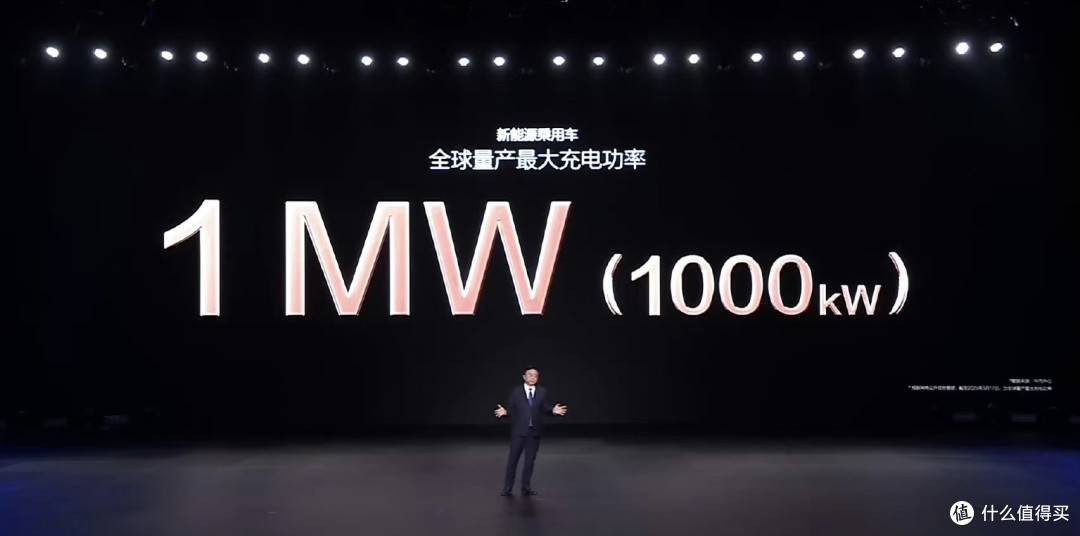
而比亚迪磷酸铁锂凭借200Ah电芯、10000+次循环的超长寿命,以及兆瓦级闪充技术(充电5分钟续航400公里),在中高端车型和储能领域建立技术壁垒。其垂直整合模式带来的成本优势(较三元锂低30%-40%),仍是当前市场竞争的核心筹码。
市场竞速:应用场景的错位交锋
宁德时代将钠电池首战锁定重卡启停电源和A0级电动车市场,以“铅酸替代者”身份切入。其24V重卡电池较铅酸成本降低61%、寿命延长5倍,而乘用车钠电池主打极寒地区市场,剑指比亚迪尚未完全覆盖的低温场景。
比亚迪则依托刀片电池的成熟生态,持续扩大在乘用车(百万级仰望车型已搭载)和储能领域(MWh级系统落地)的优势。其2026年规划的100GWh钠电产能虽显保守,但“铁锂+钠电”双轨布局已现雏形。
行业变局:成本与资源的终极博弈
钠电池的规模化成本优势(较磷酸铁锂低30%以上)与锂资源约束形成鲜明对比。全球锂价过去三年暴涨400%的背景,让钠电的“去锂化”战略更具吸引力。但比亚迪通过自研聚阴离子正极材料,将磷酸铁锂成本再降30%,试图以技术迭代延缓替代周期。
未来展望:双轨并行或颠覆重构?
行业分析师指出,2025-2027年将是技术路线分化期:
• 储能领域:钠电池凭借循环寿命和成本优势,或取代50%磷酸铁锂份额
• 乘用车市场:高端车型仍以铁锂为主,钠电主攻低温区域及入门车型
• 产业链竞争:比亚迪“整车+电池”生态闭环 vs 宁德时代“钠电+超充”技术矩阵
曾毓群预言钠电将取代50%铁锂市场,而王传福则加速开放闪充网络巩固铁锂生态。这场较量不仅是两家企业的技术角力,更是中国新能源产业从单极主导迈向多元共生的历史转折。
(本文综合自宁德时代发布会)
华为的工程师们加班都加到冒烟了!很快就会把这两位高手挑于马下!国家还在研发核电池,国家队又会把他们三个挑于马下!行成你追我赶!
鸿蒙+铅酸电池>磷酸铁锂+钠新
低温能90%那北方电车有望快速增长啊
科学家能不能发明一种液体
刚开始肯定产量低,都用在高端车上收割一波,然后进行阉割,再用在低端车上收割一波
电车企最担心的应该是如果宁德下场造车
鸿蒙大法好
论电池 笛王说第二 谁敢说第一。 以一己之力完结三元锂 比亚迪真龙头
华为的昆仑大鹏电池一出,这些都是弟弟
别说我思想狭隘,我只关心我花钱买一部新能源汽车的话,是不是能花更少的钱买到更能保质保量使用的车。满足我的需求才会被我认可
都不是一个赛道的东西,先搞清楚再来说。
这跟华为一点不相关的文章下面也一堆骂华为的,这都是机器人自动发的吗?
又在瞎几把吹。。钠离子电池能量密度还比不过磷酸铁锂。。。。
没有更多了