














5
5
多拿一年信用卡权益的正确姿势竟是这样?
2022-12-17 23:04:03
119点赞
58收藏
19评论
大家好我是烟火,今天的主题是:
年底办卡到底亏不亏?
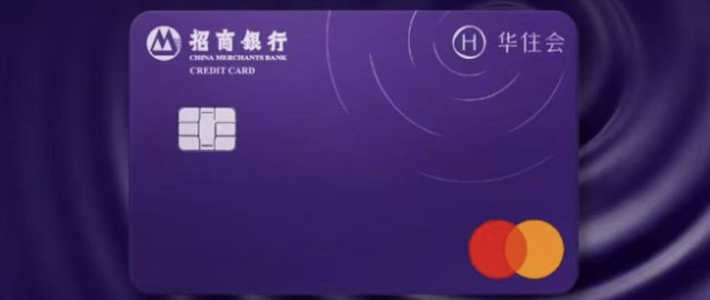
烟火我是万万没想到现在这个时间要不要申请大山白居然也能讨论得热火朝天。
而且几乎所有的主流观点都是:
现在不建议办,权益月底就要到期,审核下卡之后就来不及了会过期。
尤其是大山白的酒店等权益需要20天才能到账的。
烟火看到这样的观点之后真的是脸一黑,顺带挂一脑门的问号,完美cos一波尼克杨。

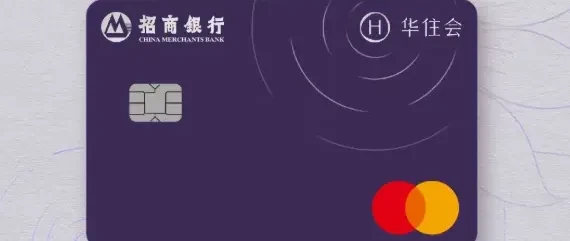
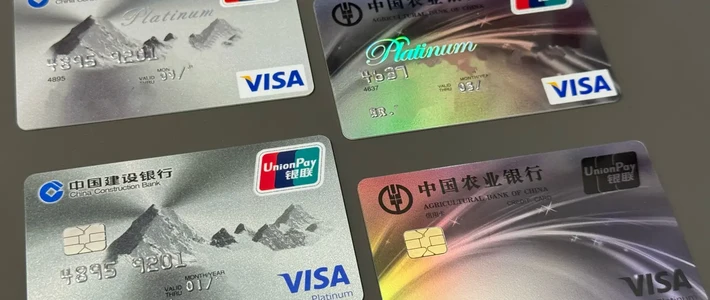
首先,我们了解一下信用卡的有效期,也就是卡面上那个「VALID THRU xx/xx」。
默认格式是「MM/YY」,即YY年的MM月,比如下图中的「11/23」,有效期就是23年的11月。

信用卡需要在有效期内使用,这个是常识。
一般情况下你只要不伤天害理,信用卡临近有效期,银行都会提前联系你确认是否续卡。如果续卡则卡号不变,有效期继续延长。
只有少数用卡行为罄竹难书的情况下才会出现银行不给续卡。
当然这种情况下你需要担心的不是到期续不续的问题,是能不能用到到期的问题。
正常信用卡的药效是5年,也就是这个月下卡,有效期是到「12/27」,也就是2027年12月。
假如,你就只用一个周期,到期自己不想续了。
那么你也可以完完整整享受到23、24、25、26、27一共五年的权益。
一点儿也没少你的。
那有大聪明就发现BUG了:
那如果我11月下卡的,岂不是可以多享受一年22年的权益?
道理是这么个道理,但你有没有发现你纠结的问题现在变成了:
没有办法多薅一年的权益。
现在反应过来了吗?
你的权益其实没有损失,有效期5年就是可以用满5年的权益,你只不过是想占便宜多嫖一年的权益罢了。
但其实到底有没有多嫖到一年?再从交年费的角度解析一下。
还是以大山白为例,年费周期是下卡后的第二个账单日,也就是说11月下卡,一般是1月的账单出年费,12月下卡,是2月的账单出年费。
所以,如果不打算长期持有一张卡(似乎也没什么卡可以坚挺5年不温暖,别提那个应销尽销的狗招),那么利益最大化的玩法,取决于销卡时间而不是下卡时间。
11月下大山,你大可以在以后每年的1月,抓紧用掉当年的权益,然后在年费账单出来之前还清欠款销卡。
这种情况下可以做到权益周期比年费周期多出一年,相当于白嫖了一年的权益。
那么在这种情况下,11月下卡和12月下卡的区别,就在于12月下卡的,可以在2月之前从容地用完当年的权益,比11月下卡的多出一个月时间使用权益。
这个时候应该终于反应过来了吧?
其实你们纠结的权益亏不亏,和什么时候申卡根本没有关系。
亏不亏,只和你什么时候销卡有关系。
只要是类似大山白这种,【年费周期】和【权益周期】错位的,也就是按自然年更新权益的卡种,都可以通过控制销卡时间,来达到所谓的多嫖一年权益。
所以,这个时候还有考虑申请大山白的小伙伴,不要犹豫,不要纠结,冲就完了。
申请一张卡最好的时间就是现在,其次是三个月之后。
而且由于临近年底,可能会有一些银行由于发卡量、交易量等数据不及预期,从而采取「放水」的方式临时抱佛脚,放松审批力度。
简单来讲,「综合评分」这个东西,是根据你的一系列指标,生成的一个总分。
年底的放水,就意味着原本需要80才能通过的卡种,后台改一下,70分就可以通过,是最简单有效的风控力度调整。
当然,也有可能反其道而行之,出现审批加强的情况,比如最近的AE白,烟火这里还没看到过一例网申下卡的。
建议大家除非有特殊爱好,否则不要知男而上。
多关注群里消息是正事儿,有放水或者什么迹象,一定是群里的消息最及时,这叫分布式信息源~
制约你申不申大山白的,应该是能不能下,而不是申请的时间。
大家走过路过喜欢的话给个三连,感激不尽~
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










校验提示文案
校验提示文案
校验提示文案
下卡不激活不就可以了吗?
也不知道下不下卡,还有两天就到1号了。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
下卡不激活不就可以了吗?
也不知道下不下卡,还有两天就到1号了。
校验提示文案
校验提示文案
校验提示文案
校验提示文案