












12
8
理财稳学家的日常:记账与投资
2026-03-16 14:40:13
5点赞
1收藏
1评论
理财稳学家的日常:记账、投资与财务规划全攻略

作为一名坚持理性理财、追求长期稳健收益的“理财稳学家”,我始终认为:理财不是一夜暴富的投机游戏,而是细水长流的生活修行。从刚工作时月光族的窘迫,到如今拥有稳定被动收入、财务状态从容不迫,我走过弯路、踩过坑,也在日复一日的实践中总结出一套适合普通人的理财方法论。这篇文章将以第一视角,分享我日常记账的实用技巧、多年沉淀的投资心得,以及真实可复制的财务规划案例,希望能帮每一个普通人搭建起属于自己的稳健理财体系,告别财务焦虑,掌控人生主动权。

一、记账:理财稳学家的基本功,把钱花明白
很多人觉得记账麻烦、没用,甚至坚持不了三天就放弃,核心原因是为了记账而记账,没有找到适合自己的方法,也没体会到记账带来的实际价值。于我而言,记账不是冰冷的数字记录,而是摸清财务家底、杜绝无效消费、为理财打基础的第一步。坚持记账八年,我总结出一套简单、高效、不内耗的记账技巧,即便忙碌的上班族也能轻松坚持。
首先,工具选对,事半功倍。我试过手写账本、Excel表格,最终固定使用手机记账APP,它自带分类、统计、预算功能,省去手动核算的麻烦。不用追求功能繁杂的软件,界面简洁、分类清晰、能同步数据即可。我给账户做了细分:日常零钱账户、工资卡账户、理财专用账户、应急金账户,每一笔收支都对应归属账户,避免资金混乱。
其次,简化分类,拒绝精细化内耗。新手最容易犯的错,就是把消费分得太细:早餐、午餐、晚餐、奶茶、零食……分类越多,记账越繁琐,越容易放弃。我将收支简化为五大类:固定支出(房租、房贷、水电、话费、社保)、必要消费(三餐、交通、日用品、医疗)、弹性消费(购物、娱乐、聚餐、旅行)、被动收入(理财收益、兼职、红包)、主动收入(工资、奖金)。只记大类,不纠结细枝末节,每天花3分钟就能完成记录,毫无心理负担。
再者,实时记录+每周复盘,养成肌肉记忆。我养成“消费即记账”的习惯,付完款立刻打开APP记一笔,避免事后遗忘。比起每天复盘,我更习惯每周日晚上花10分钟做周总结:查看总支出、各项消费占比,找出“冲动消费”的坑。比如发现一周奶茶、外卖花了300元,就会下意识调整下周消费;看到弹性消费超预算,就及时收紧开支。每月再做一次月度总结,对比收入和支出,计算储蓄率,让每一笔钱的去向都清晰可见。
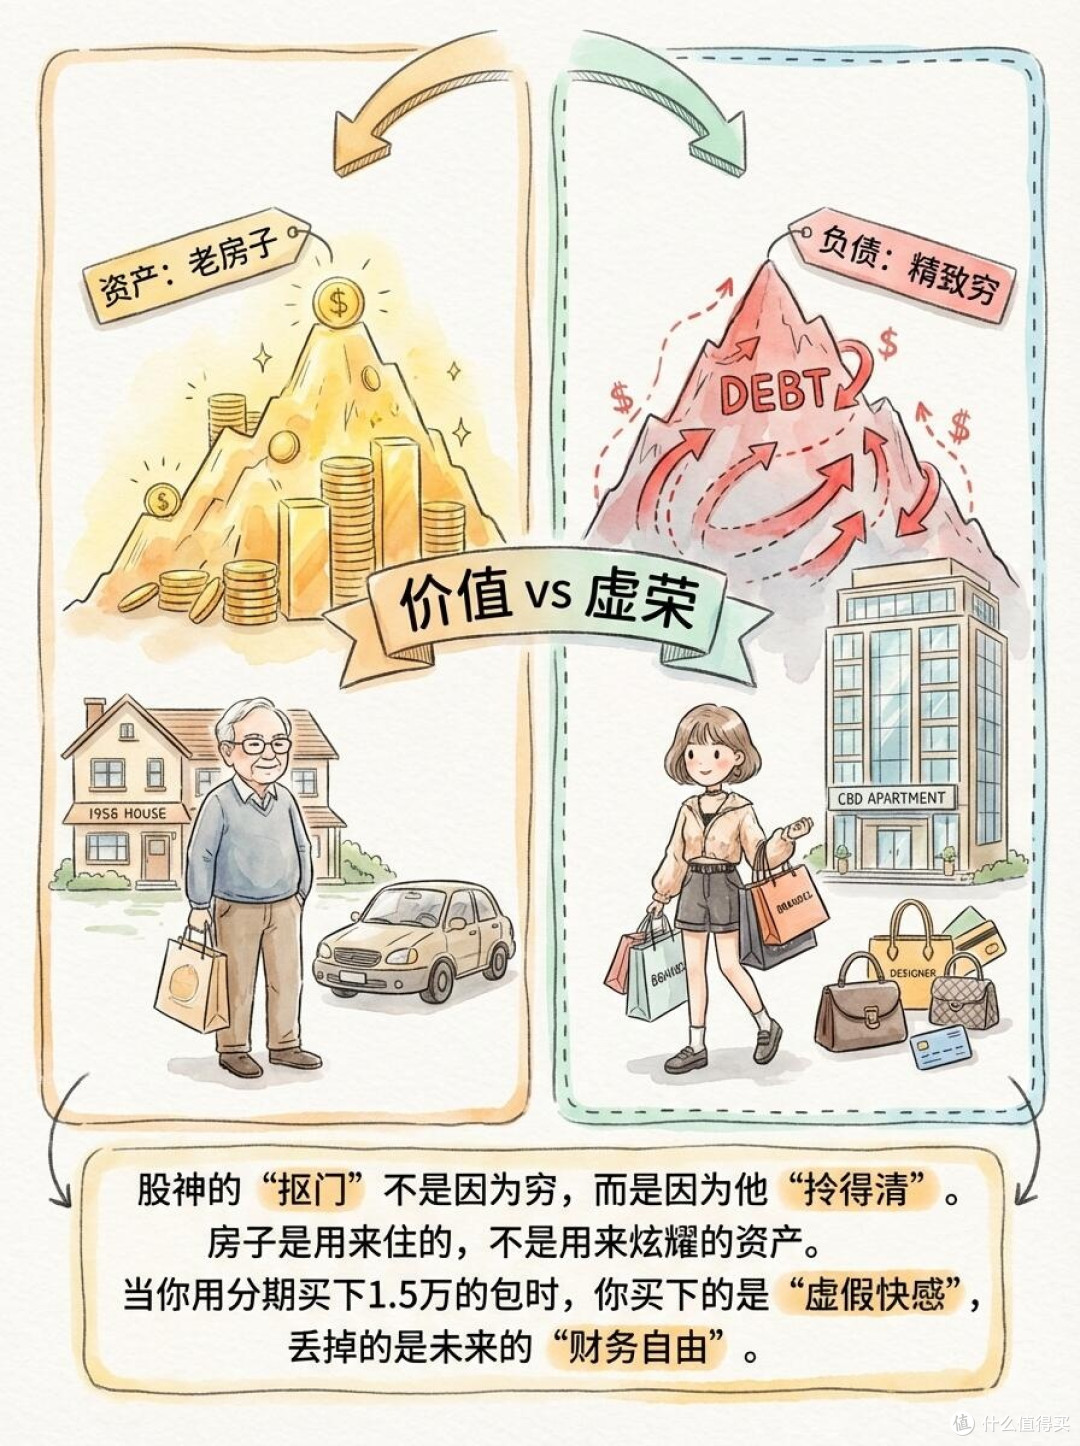
最后,记账的核心是“断舍离无效消费”。记账不是为了苛待自己,而是分清“需要”和“想要”。我通过记账发现,每年花在闲置衣物、网红零食、无用小家电上的钱高达上万元,这些都是不会提升生活质量、只会占用空间和资金的无效消费。于是我制定了“7天冷静期”规则:非刚需物品,加入购物车后等7天再决定,7天后还想买再入手。坚持下来,不仅消费变得理性,储蓄也悄悄多了起来。
对普通人来说,记账的终极目标不是成为“算账达人”,而是拥有对金钱的掌控感。当你清楚知道自己的钱从哪来、花到哪去,就不会再被消费主义裹挟,理财的第一步也就稳稳落地了。
二、投资心得:稳字当头,普通人的稳健投资之道
作为“理财稳学家”,我的投资核心原则只有一个:不追高、不投机、不碰不懂的产品,追求长期稳健增值。我见过太多人跟风炒股、炒币、投高风险理财,最终血本无归,也深知普通人没有专业的投资知识、充足的时间和抗风险的资金,稳健才是唯一的出路。结合多年投资经验,我总结出适合普通人的投资心得,避开90%的投资坑。
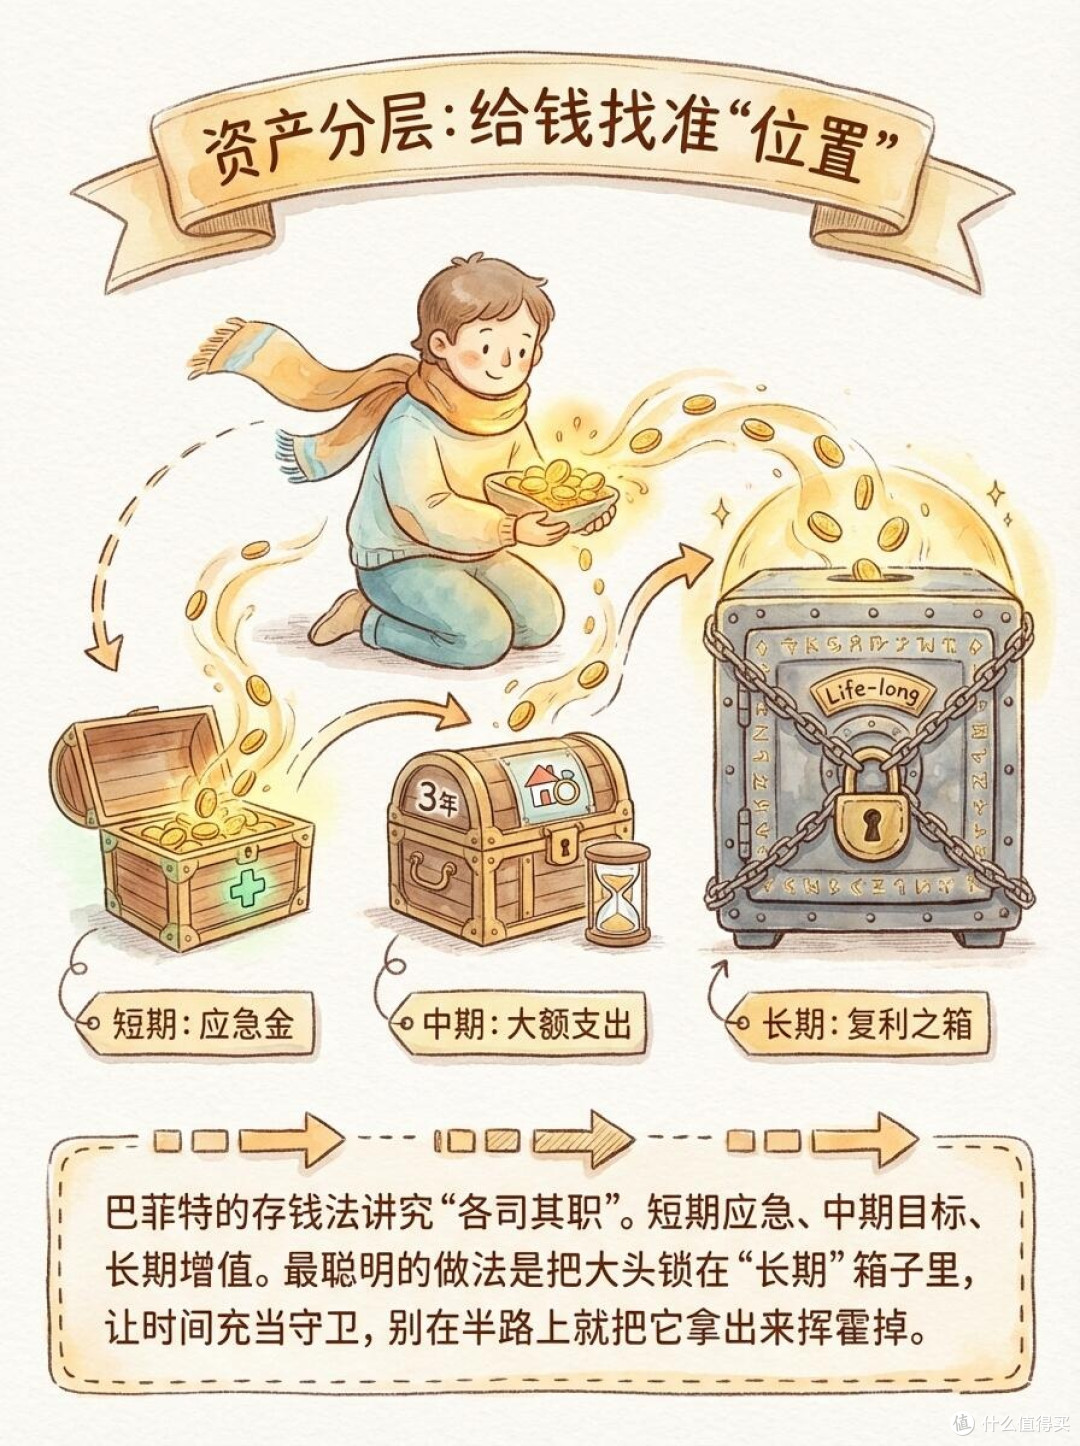
第一,先守后攻,筑牢安全垫。投资的前提,是先拥有应急资金。我始终保留6-12个月的固定支出作为应急金,单独放在货币基金里,随取随用,不参与任何投资。这笔钱是生活的底气,哪怕遇到失业、生病等突发情况,也不会打乱财务节奏,更不会被迫在投资亏损时割肉离场。没有应急金就盲目投资,本质上是赌博,而非理财。
第二,不懂不投,拒绝跟风陷阱。股市、基金、黄金、期货、虚拟货币……投资产品五花八门,我只坚守一个底线:不了解底层逻辑的产品,绝对不碰。很多人听朋友说某只基金赚钱、某只股票大涨,就盲目跟风买入,连产品的投资方向、风险等级都不清楚,最终只能被市场收割。我只专注于自己熟悉的领域:宽基指数基金、债券基金、大额存单、国债,这些产品风险低、透明度高,适合长期持有。
第三,分散投资,不把鸡蛋放一个篮子。稳健理财不是只投一种产品,而是合理配置资产,平衡风险和收益。我的资产配置比例很简单:50%稳健型产品(大额存单、国债、纯债基金),30%成长型产品(宽基指数基金),20%流动资金(货币基金、活期存款)。稳健型产品保障本金安全,获取稳定收益;成长型产品博取长期增值;流动资金应对日常需求和投资机会。即便市场波动,整体资产也不会大幅缩水,真正做到稳中求进。
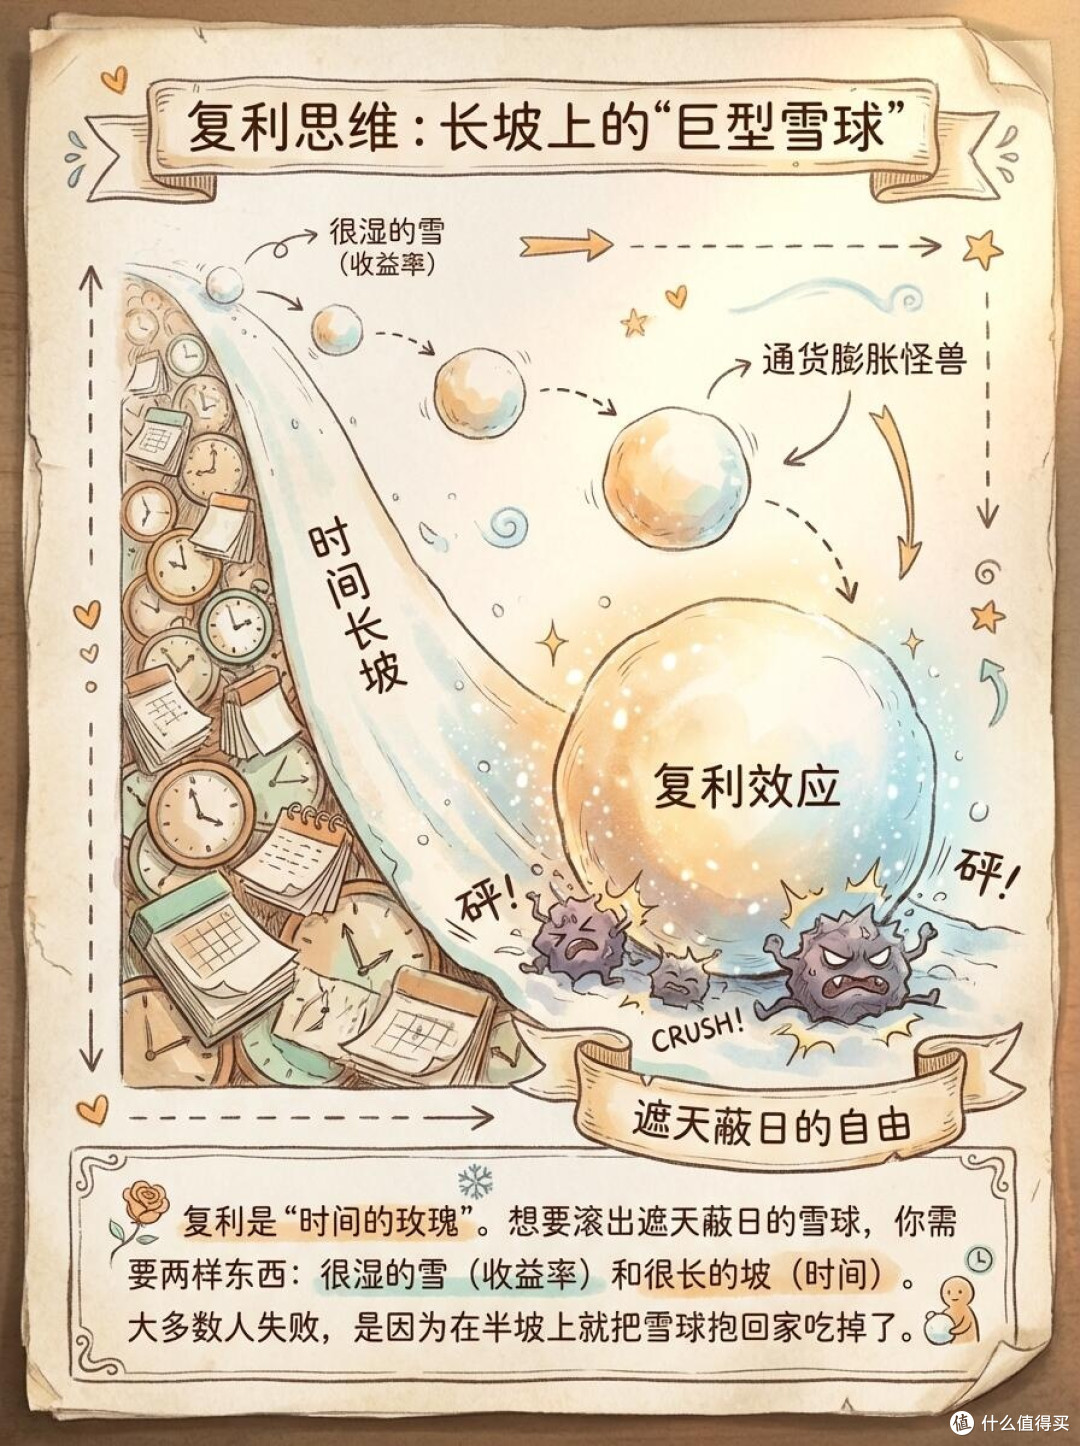
第四,长期持有,拒绝频繁操作。投资市场短期波动是常态,追涨杀跌是普通人亏损的主要原因。我买指数基金,坚持定投+长期持有,不看单日涨跌,不被市场情绪影响。不管市场大涨还是大跌,每月固定时间投入固定金额,下跌时多买份额,上涨时少买份额,平摊投资成本。时间拉长来看,指数基金长期向上,持有3-5年,收益远超活期存款和定期理财。我始终相信:理财是一场马拉松,耐心比技巧更重要,长期比短期更靠谱。
第五,控制欲望,不贪高收益。市面上很多理财产品打着“年化收益20%+”“保本高息”的旗号,本质上都是骗局。高收益必然伴随高风险,普通人永远不要奢望靠理财实现暴富。我的投资收益目标很务实:长期年化收益4%-8%,跑赢通胀即可。不贪小便宜,不信高回报,守住本金,慢慢增值,就是最好的投资。
投资从来不是比拼谁赚得快,而是比拼谁走得稳。对于我们普通人来说,不用追求专业投资者的高收益,只要守住稳健底线,坚持正确的投资理念,时间一定会给我们丰厚的回报。
三、财务规划案例分析:三个真实案例,普通人也能复制
再好的技巧和心得,都不如真实案例有说服力。我结合身边朋友、家人以及自己的财务规划实践,整理出三个不同人生阶段的财务规划案例,从刚毕业的职场新人、成家的中年夫妻,到即将退休的中老年,每一个案例都贴合生活,可直接参考复制。
案例一:职场新人(22-25岁):从零开始,养成理财习惯
小李,23岁,刚毕业的上班族,月薪5000元,房租1500元,无存款,无负债,之前是月光族,想开始理财却不知从何下手。
针对小李的情况,我为他制定了**“低压力、易坚持”的财务规划**:
1. 记账打底:用简化分类法记账,每周复盘,控制弹性消费,每月消费控制在3500元以内;
2. 储蓄起步:每月强制储蓄1000元,采用“工资到账先存后花”,存入货币基金,作为初始应急金;
3. 极简投资:剩余500元做基金定投,选择宽基指数基金,每月固定投入,不追求收益,只培养投资习惯;
4. 提升自己:每月拿出200元用于学习提升,比如考证、学技能,提高主动收入才是新人理财的核心。
执行一年后,小李存下了1.2万元应急金,基金定投有了小幅收益,彻底告别月光,财务状态从被动变主动。

案例二:中年夫妻(30-35岁):上有老下有小,稳健守财
我和爱人今年32岁,属于典型的中年家庭:夫妻月薪合计2万元,房贷每月4000元,孩子3岁,父母退休有养老金,家庭存款20万元,需要兼顾育儿、养老、房贷和理财。
我的家庭财务规划核心是**“稳支出、保保障、增收益”**:
1. 支出管控:通过记账固定每月家庭支出8000元(含育儿、日常消费、人情往来),房贷4000元,每月固定结余8000元;
2. 保障优先:给全家配置医保+商业保险(重疾险、医疗险、意外险),每年保费支出控制在家庭年收入的5%,抵御大病、意外风险;
3. 应急金储备:保留5万元应急金,放在货币基金,覆盖6个月家庭支出;
4. 资产配置:10万元存大额存单(3年期,稳健收益),5万元做指数基金定投(长期增值),每月结余8000元,3000元存大额存单,5000元做基金定投;
5. 育儿与养老规划:每月拿出1000元存入教育金账户,为孩子未来教育做准备;每年追加养老资金,提前规划养老生活。
如今家庭财务稳健,房贷压力小,有被动收入兜底,即便遇到突发情况,也能从容应对。

案例三:中老年(50-60岁):保本为主,安享晚年
张叔叔,55岁,即将退休,月薪8000元,无房贷,孩子已工作,存款30万元,希望理财保本,不追求高收益。
针对张叔叔的情况,规划核心是**“绝对保本、收益稳定”**:
1. 放弃高风险投资:全部退出股票、混合型基金,不碰任何高风险产品;
2. 保本配置:25万元存入国债和大额存单(分3笔存,1年期、2年期、3年期,兼顾流动性和收益),5万元存入货币基金,作为日常备用金;
3. 支出规划:记账控制日常消费,退休后依靠养老金+理财收益生活,不动用本金。
张叔叔的理财收益虽不高,但本金绝对安全,每月有稳定的被动收入,退休生活毫无财务压力。
这三个案例覆盖了人生最重要的三个阶段,核心逻辑都是贴合自身情况、量力而行、稳健为主。没有完美的财务规划,只有适合自己的方案,普通人不用追求复杂的配置,简单、可坚持,就是最好的规划。

四、理财稳学家的终极感悟:理财即理人生
回顾多年的理财之路,我从最初的为了存钱而理财,到如今明白,理财本质上是管理自己的欲望、规划自己的人生。记账让我们理性消费,投资让我们对抗通胀,财务规划让我们对未来有底气。
作为理财稳学家,我想给所有普通人一句忠告:理财不需要高智商、高本金,只需要自律、耐心和长期主义。不用羡慕别人的财富,从今天开始,坚持记账、理性消费、稳健投资、做好规划,哪怕每月只存几百元,也是迈向财务自由的第一步。
金钱是生活的工具,而非目的。理财的终极意义,不是拥有多少存款,而是在需要花钱的时候不窘迫,在面对未来的时候不慌张,有能力守护家人,有底气选择自己想要的生活。愿我们都能做自己的理财稳学家,把日子过得从容不迫,把财务打理得井井有条,在细水长流中,收获稳稳的幸福与自由。