

当前,智能驾驶已经从一个遥远的科技概念,迅速演变为汽车行业竞争的核心焦点。对于“智驾数码团”的成员们来说,2026年无疑是见证技术路线激辩、市场格局重塑、以及用户体验飞速迭代的一年。从各大车展到线上社区,关于智驾的讨论热度空前,一场围绕技术、安全与商业模式的变革正在上演。
一、巨头入局,不同的路径与相同的雄心
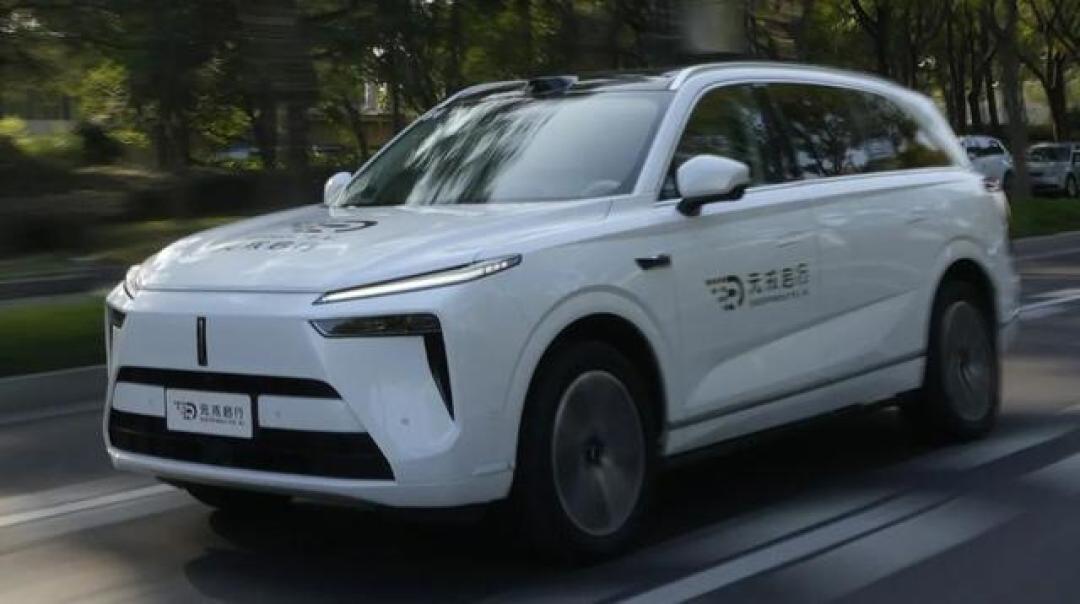
在这场变革中,华为以“乾崑”品牌的发布,展现了其全栈技术能力和平台化雄心。通过鸿蒙智行(智选车模式)和HI(Huawei Inside)两种模式,华为与问界、智界、尚界、启境、奕境等众多车企建立了深度合作关系。其最新发布的ADS 5.0系统,整合了从底层操作系统“乾崑OS”、AI智能体“WEWA 2.0”架构,到硬件层面的896线图像级激光雷达等全套解决方案,目标直指提供“车位到车位”的无缝智驾体验。华为通过其强大的技术整合能力,正试图成为智能汽车时代的“博世”。

与华为的技术输出模式不同,比亚迪凭借其庞大的产销规模,走出了一条“技术普惠”的道路。其“天神之眼”智驾系统,正逐步下放到更多主流甚至入门级车型上。这种策略的核心逻辑在于,通过海量装车,迅速积累覆盖全国各地的真实路况数据,形成数据驱动的“飞轮效应”,以规模优势加速算法迭代并摊薄成本。央视新闻频道对其进行长达一个半小时的直播解读,更被市场视为国家公信力对该技术路线成熟度和可靠性的一种背书。
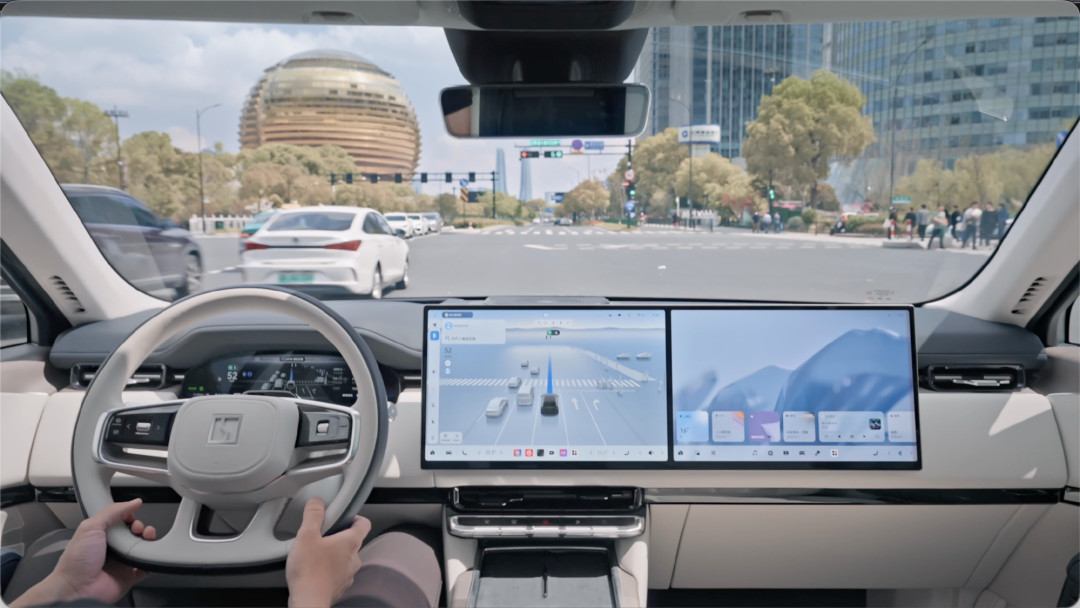
而作为智驾领域的先行者,特斯拉和小鹏汽车则提供了另一种观察视角。特斯拉的FSD(全自动驾驶)一直是行业内外的讨论焦点,其坚持的“纯视觉”方案,被部分用户誉为人机交互的终极形态,认为其在处理复杂非标路况时更像经验丰富的人类驾驶员。但与此同时,其对中国路况和交规的适应性、高昂的售价以及迟迟未能全面落地,也让它充满了争议。而小鹏汽车虽在智驾技术上持续深耕,但也面临着如何将技术优势转化为市场销量,以及如何在快速的技术迭代中平衡老用户权益的挑战。
二、核心争议:技术路线与安全信任
在百花齐放的背后,几大核心争议贯穿始终。
首先是“纯视觉”与“多传感器融合”的技术路线之争。一方认为,摄像头模拟人眼,是实现通用人工智能驾驶的根本路径;另一方则坚信,激光雷达、毫米波雷达等传感器如同“安全带”,在恶劣天气和光线条件下能提供不可或缺的冗余感知,是保障当前L2/L3级别辅助驾驶安全的关键。目前来看,市场主流选择了后者,但对成本的追求和对未来的探索,让这场辩论远未结束。
其次是“有图”与“无图”的演进。早期智驾系统高度依赖高精度地图,导致其使用范围受限。如今,“不依赖高精地图”已成为头部玩家的共识和核心能力,这使得城市领航辅助驾驶(NOA)功能得以在更多城市乃至乡间小路推广。
最重要的,是用户的安全与信任。尽管各家厂商的智驾系统在测试中展现出远超人类平均水平的安全性,但现实中发生的个别事故,在网络上往往会被放大,引发公众对“智驾是否靠谱”的疑虑。对此,车企高管纷纷下场直播实测,试图用“眼见为实”的方式重建信任。同时,随着L3级别自动驾驶法规的逐步落地,事故责任的界定成为新的焦点。目前,多数系统仍属于L2级辅助驾驶,驾驶员仍是第一责任人,这也提醒所有用户,在享受智驾便利的同时,必须保持专注和随时接管的准备。
三、生态博弈:谁是主角,谁是配角?
智能驾驶的产业链条极为复杂,车企之外,同样活跃着众多供应商。Momenta、地平线、元戎启行等公司,凭借其在算法或软硬件一体化方案上的优势,成为许多传统车企实现智能化转型的关键伙伴。车企面临着“自研”、“合作”还是“采购”的战略抉择。是投入巨资建立自己的研发团队,还是与华为这样的巨头深度绑定,或是选择灵活的第三方供应商,每条路都有其利弊。
与此同时,以吉利发布原生L4级Robotaxi原型车为代表,一些企业也在探索通往无人驾驶的另一条路径。从封闭场景的无人生产线,到开放道路的无人出租车,终极目标都是实现全场景的无人化出行。
智能驾驶的竞争已进入深水区。它不再是单一功能的比拼,而是涵盖算法、数据、硬件、成本控制、用户信任和商业生态的全方位较量。对于广大车主和科技爱好者而言,我们正处在一个激动人心的时代,亲眼见证着出行方式的深刻变革。这场智能化的浪潮将驶向何方,最终的赢家又是谁,答案正由市场和用户共同书写。

当前文章无评论,是时候发表评论了