









15
10
补11350元和补34050元:我妈医保退休的差额在档案袋里
2026-11-02 10:07:19
0点赞
0收藏
0评论
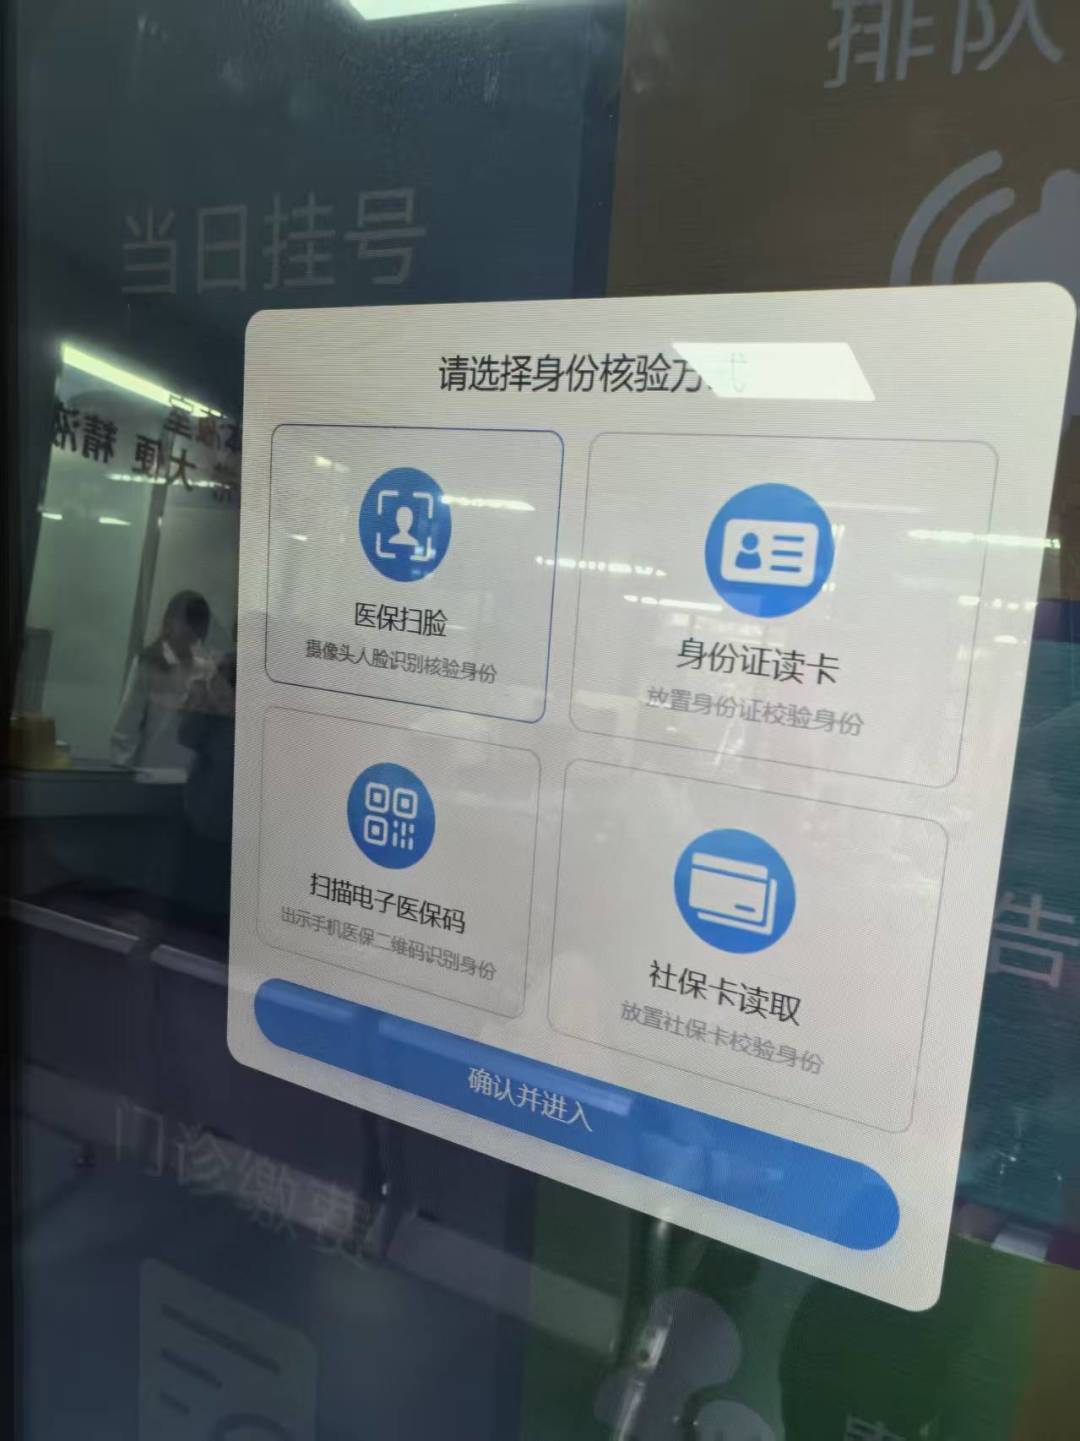
上个月,我陪我妈在泰安的医保服务大厅办退休待遇确认。养老那边很顺,轮到医保,工作人员打出一张缴费清单:实际缴费 16 年,差 9 年才到女职工最低年限,要终身享受职工医保,得先把差额补齐。我当场用手机算了一笔趸缴:4504×7%=315.28 元一个月,差 108 个月,一共 34050.24 元。三万四,我妈在小厅里就开始翻布袋找卡。
这笔账,是我自己算错了一半。
一、我漏掉的那 6 年,值 22700.16 元
回家我没睡着,把山东这次的规则原文翻了一遍才反应过来:我盯着系统里"实际缴费 16 年"那个数字,忘了视同缴费年限这回事。
山东从 2026 年 1 月 1 日起执行统一新标准,依据是《山东省职工基本医疗保险省级统筹实施意见》(鲁政字〔2023〕184 号):女职工累计缴满 25 年、男职工 30 年,且省内实际缴费不低于 10 年,退休后才能停止缴费、终身享受职工医保。注意"累计"这两个字——它包含实际缴费和视同缴费两块。依据鲁医保发〔2020〕47 号,本地职工医保制度建立前、符合国家和省规定的连续工龄或工作年限,可以认定为视同缴费年限。
我妈是 1992 年进县棉纺厂当固定工的,1997 年厂子效益差才出来打工。这段工龄在医保制度建立之前,是能够被认定的。
第二周我去了趟人社局档案室,调出 1992 年的固定工录用审批表和工资定级表,医保窗口认定视同缴费 6 年。重新打印的清单变成:实际 16 年+视同 6 年=22 年,还差 3 年。趸缴金额从 34050.24 元缩到 11350.08 元——同一家窗口、同一个公式,差了一盒 20 多年前的纸。
二、年限不够,账本上只有三条路
按鲁医保发〔2021〕54 号和泰安市《关于规范我市退休人员基本医疗保险费用补缴工作的通知》(泰医保办发〔2025〕9 号),2026 年 1 月 1 日后到龄、没缴满最低年限的,有三种走法。我把三条路都算了:
路 A:一次性趸缴。 基数是上年度全省全口径社平工资的 60%,费率 7%。现行公开口径的基数下限是 4504 元/月(本文这组数字全部按 4504 元示例,每年 7 月会随新基数调整)。差 36 个月,一次交 315.28×36=11350.08 元,办完当月就按退休人员标准享受待遇。
路 B:按月延缴。 54 号文允许无力一次性补足的参保人按月继续缴费,缴满为止。同样按 315.28 元算 36 个月也是 11350.08 元,但延缴这几年按在职人员标准享受待遇,退休待遇要等缴满才切换;基数每年 7 月调整,后两年要按新基数交,总额只会比 11350.08 元高;忘缴、断缴一个月,待遇就跟着停。
路 C:转居民医保。 2026 年个人缴费 400 元/年,财政补助每人每年 700 元,依据国家医保局、财政部医保发〔2025〕22 号。看着最省,但居民医保是交一年保一年、终身交、报销待遇低于职工退休待遇,而且一旦转出去,就等于放弃了职工医保这条退休待遇的路。
我家最后选了路 A,趸缴 11350.08 元。理由就三条:差额只有 3 年,路 B 拖三年、基数涨两次、多等三年退休待遇,不划算;路 C 适合差额大到补不动的家庭,我妈差 3 年就走那条路,是把终身待遇贱卖。我的选择不是普遍建议,三条路各自适合谁,得对着自己家的差额和现金流算。
三、先别抄我的数:你所在的地,年限线不一样
职工医保最低缴费年限,全国没有统一数,《社会保险法》把具体年限留给了各统筹地区自己定。我把这次查资料时整理成的对照表放在这里,标准均整理自 2026 年当地医保部门发布口径,动手前务必以参保地原文为准:
地区 | 退休最低缴费年限(截至2026年11月) | 差额补缴口径 | 文件号 |
|---|---|---|---|
山东(泰安) | 累计男30/女25,省内实缴≥10年 | 趸缴=上年度全省全口径社平60%×7%×差额月数 | 鲁政字〔2023〕184号、泰医保办发〔2025〕9号 |
北京 | 累计男25/女20 | 差额月份可一次性补齐 | 当地职工医保办法(公开转述) |
上海 | 累计满15年(男女相同) | 未缴满按规定继续缴费 | 沪府令8号(公开转述) |
深圳 | 累计满25年且本市实缴满10年 | 按办理当月缴费标准×缺缴月数一次性缴 | 深圳市医保局补缴指引 |
湖南 | 累计男30/女25;省内实缴2026年起≥13年,此后每年+1,2028年稳定15年 | 2026-01-20起平台按新线校验;2025年12月及以前退休者、赶在1月20日前申请的按12年 | 湘政办发〔2022〕66号 |
广东湛江 | 2026年男24年6个月/女23年,逐年上跳至2030年男30/女25 | 上上年度全口径社平60%为基数、费率6.2% | 湛医保〔2023〕75号 |
看懂这张表就明白一件事:同样的差额,在山东、湖南、湛江是三道不同的算术题,没有任何一篇别人家的文章能替你算完你自己家的。
四、我家这套流程,可以直接抄
先把两个查询入口截图放在这,清单第 1、2 条都用到它们:
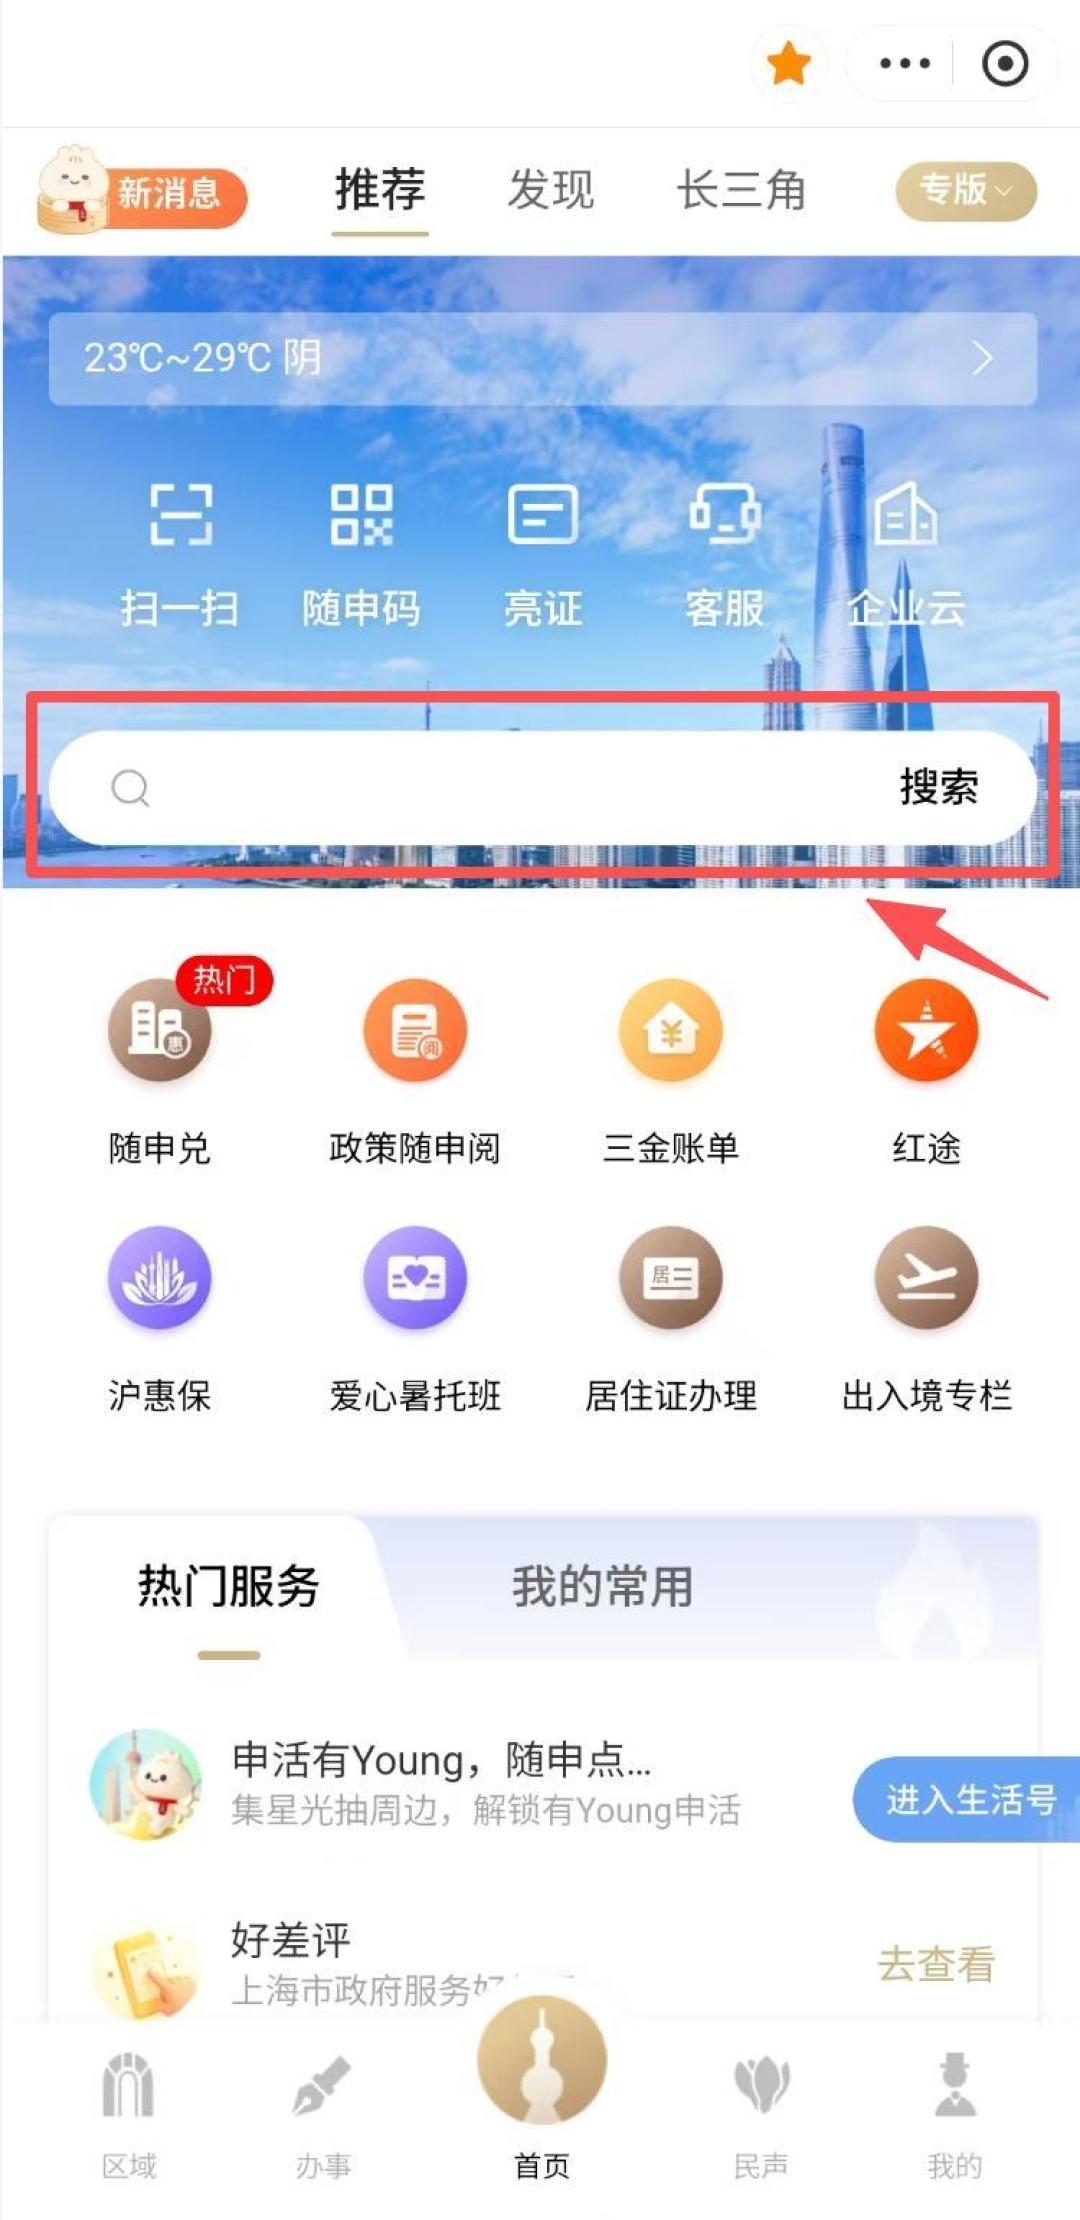
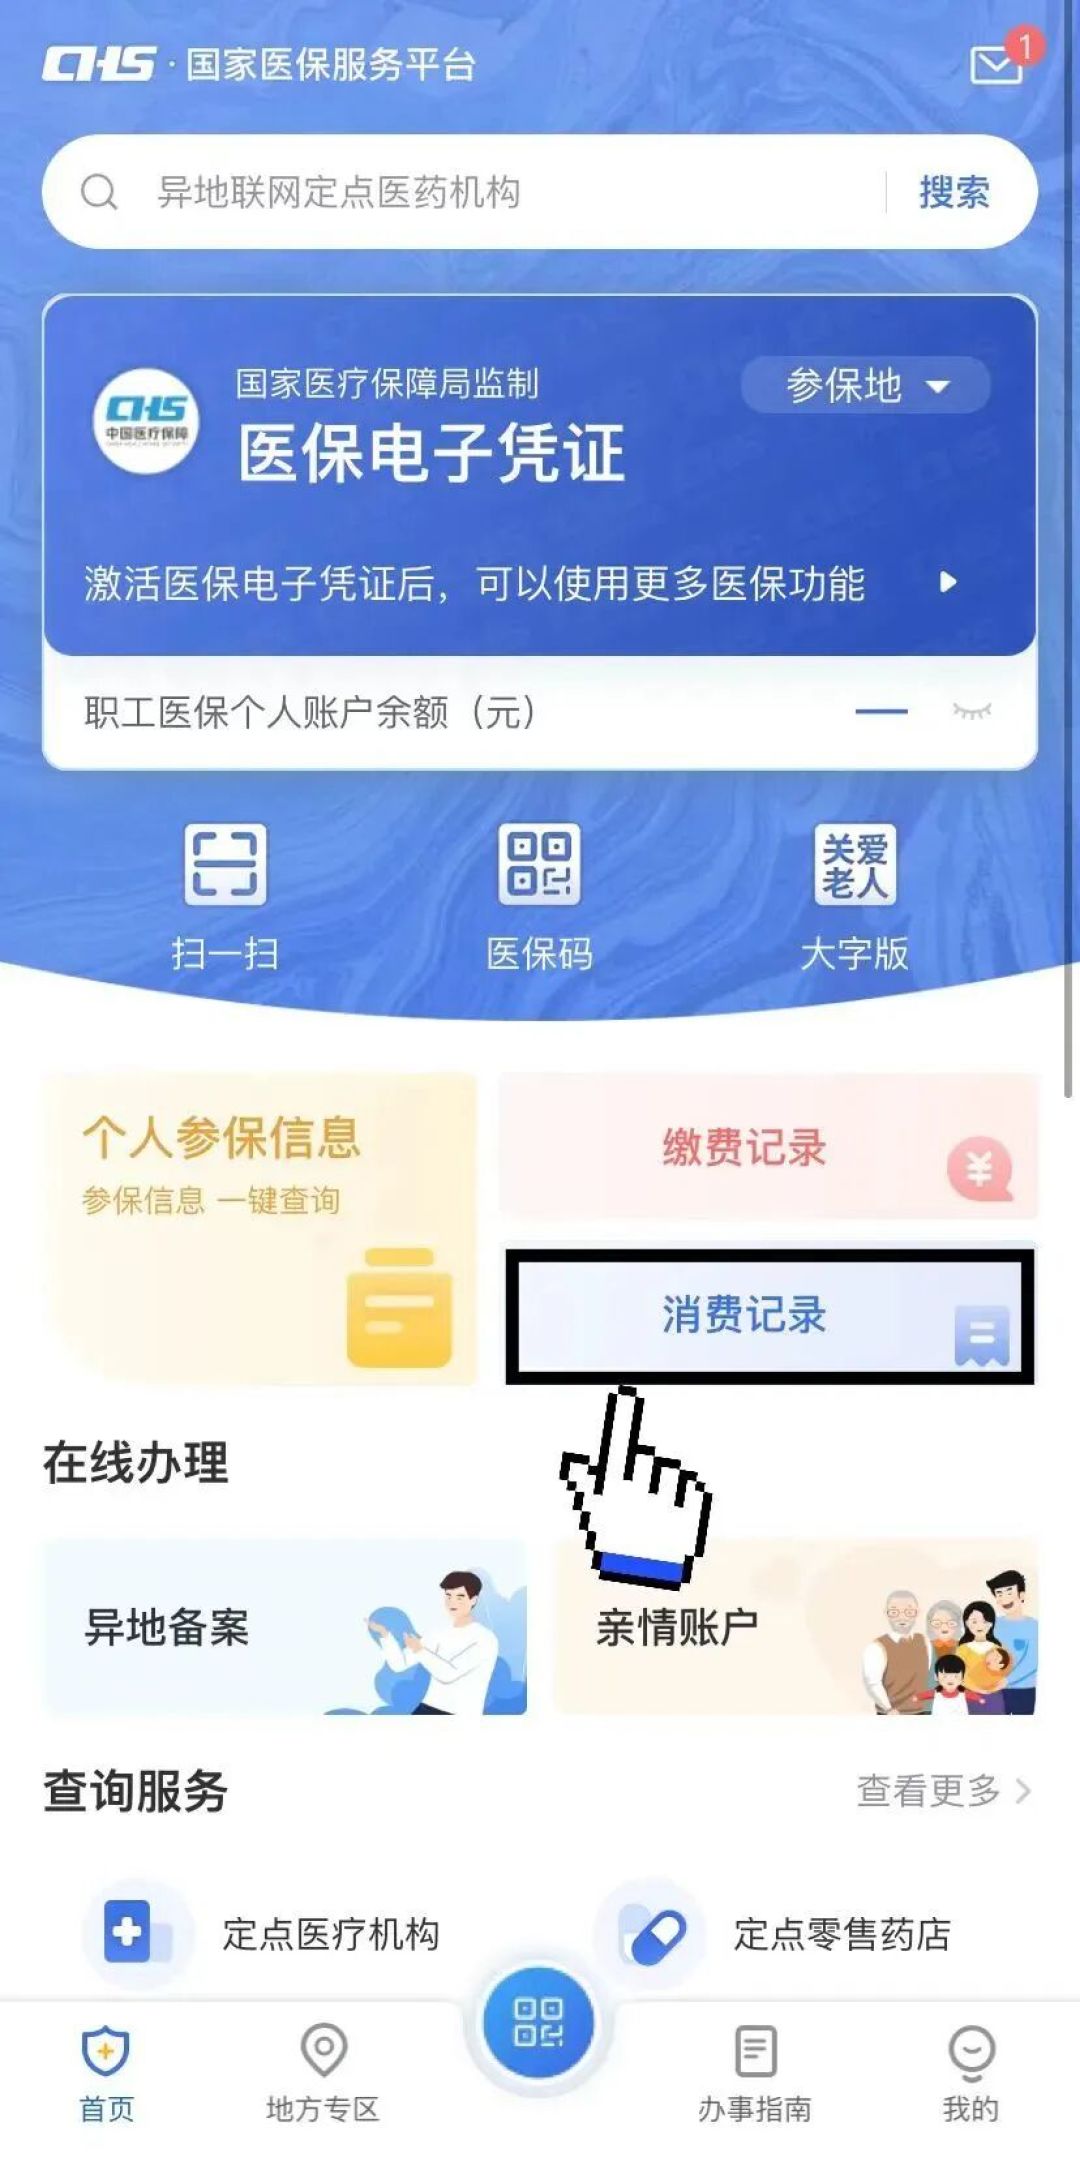
先在"国家医保服务平台"APP或小程序导出职工医保缴费记录,看清"累计年限"和"当地实际缴费年限"两条线,别只看一条;
养老交满 15 年不等于医保达标——这是两本账,退休前两年就要先算医保这本;在本地政务小程序里搜"个人权益记录",养老权益单和医保缴费明细分开导出来对;
1998 年前后有国企、集体、事业单位工龄或军龄的,先去人社局档案室调录用表、工资定级表,办视同缴费年限认定,先认定、再算补缴,顺序错了就按最大差额交钱;
算趸缴用官方公式:补缴金额=当地规定基数×当地费率×差额月数,基数和费率从参保地医保局当期文件里抄,不要从短视频里抄;
趸缴前问清两件事:待遇从哪个月切换、补缴年份的个人账户划不划回(各地口径不同);
盯窗口期:湖南按 2026-01-20 切换了校验线,山东 2026-01-01 起新标准已经没有过渡选项,广东多市按年上跳——家里有人近两年退休的,现在就去查,不要等办退休那天。
这趟跑下来,我最大的教训就是第一条写的那个错误:对着窗口给的"差 9 年"我差点当场刷卡。如果我也没去翻那只档案袋,这 22700.16 元就真交了。年限不够不是坏消息,算错才是。
作者声明:我是老周,家里那个管钱的人。本文这笔账是我家用公开政策原文亲手算的,数字均可回溯到文中文件号与公开信源,示例计算均按 4504 元现行基数口径列明;各地政策执行口径存在差异且逐年调整,办理前请以参保地医保部门当期原文为准。我的选择≠普遍建议。
内容由AI生成