

上周三,老伴的车险电话找上门来:报价四千三,比去年多四百。她第一反应是"没出险怎么还涨",第二反应是直接付款。被我拦下了。我是老周,家里管钱的那个,这笔账我得先算清楚再掏钱。
先说结论:涨钱的不是保险公司"瞎定价",大概率是保单上一行不起眼的数字——无赔款优待系数。这行数字对不对,值几百块。
一、保费不是拍脑袋,是三层系数乘出来的
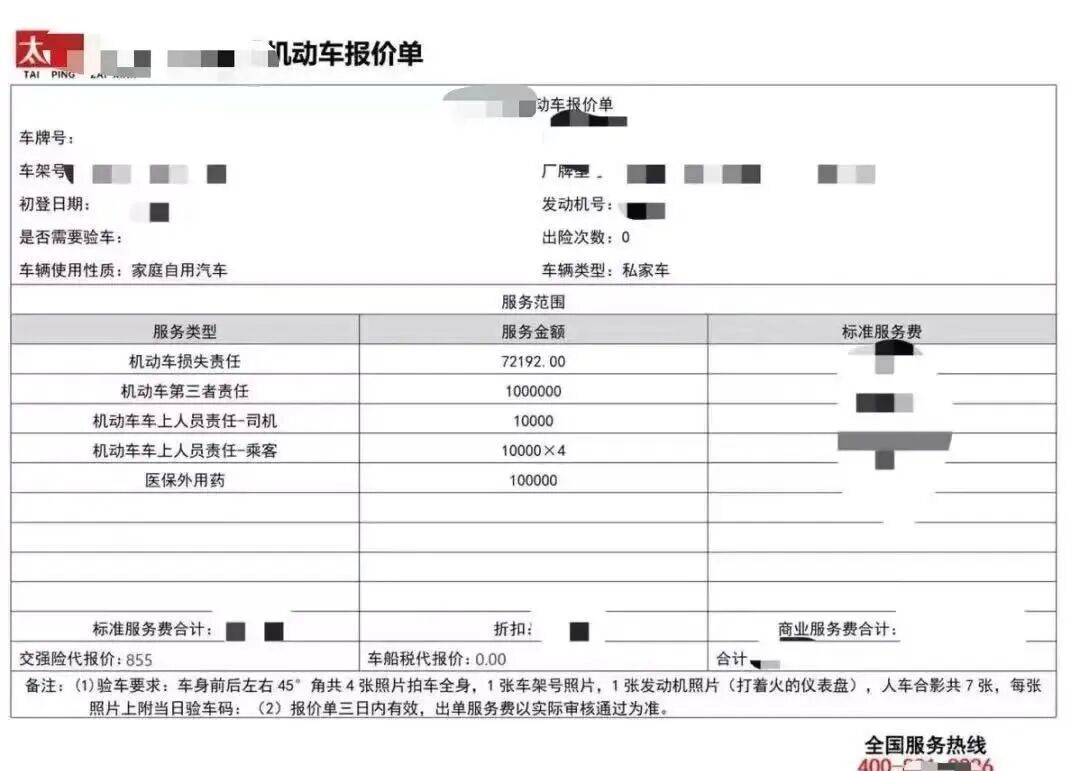
很多人以为保费是一口价,其实商业车险的报价是乘出来的:商业基准保费 × 无赔款优待系数(NCD)× 自主定价系数。基准保费跟车型、车价挂钩,前两层系数才是每家每户拉开差距的地方。
NCD 就是"没出险打折、出了险回涨"的那行数字。按行业《机动车商业保险无赔款优待优化方案(2020版)》,它一共 10 个等级,系数范围 0.5 到 2.0;2020 年 9 月 19 日车险综合改革后,考核的赔付记录从前 1 年扩大到至少前 3 年。落到常见档位上:连续 1 年未出险 0.85,连续 2 年 0.7,连续 3 年及以上 0.6;出险 1 次回到 1.0,2 次 1.25,3 次 1.5,4 次 1.75,5 次及以上封顶 2.0。这套档位表是多篇 2026 年内的行业科普文口径一致的,我拿它当尺子。
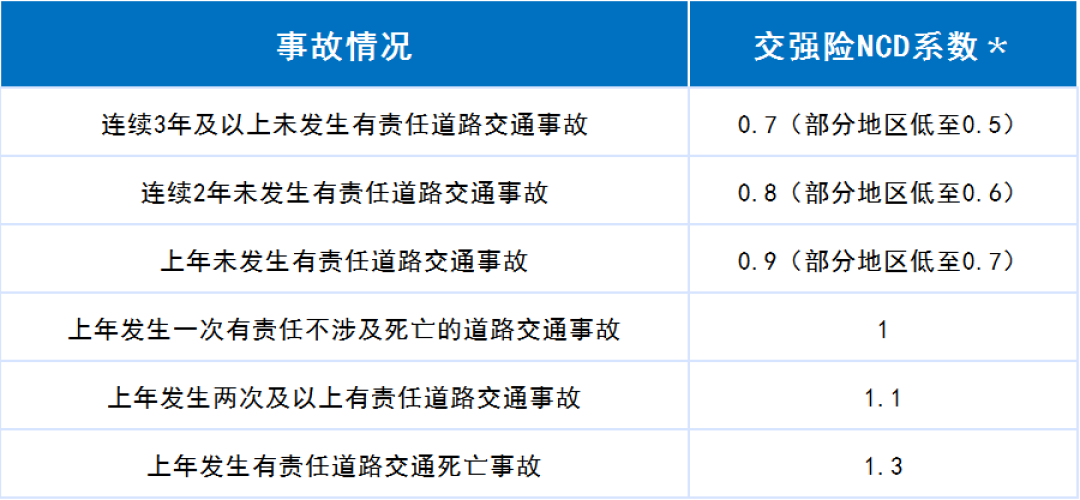
另一头,自主定价系数的主流区间是 0.5 到 1.5,交强险另有自己的浮动:家庭自用 6 座以下基础保费 950 元,连续 1 年、2 年、3 年及以上无责事故,分别下浮 10%、20%、30%。
所以"没出险还涨价"通常只有三个来源:自主系数变了、NCD 档位变了、或者基准保费随车型风险重算了。前两个都能核,第三个核不动,那就看报价差在哪一层。我在纸上把去年和今年的报价单按这三层各拆了一遍,差价落在哪一层,一眼就看得见——这也是我对付任何一份"一口价"报价的笨办法:先拆层,再对数。
二、我家的波折:翻了保单才发现,我那一步走错了
我先把老伴历年保单从抽屉里翻出来,重点核 NCD 那一栏——写着 0.85。按档位表,她这辆车连续两年没赔款,应该是 0.7。差 0.15。
这 0.15 是怎么没的?我一开始怀疑业务员录错,打过去对质,结果查出来是我自己当年埋的雷:前年小区地库被蹭,对方全责但一直拖着不赔,我图省事走了自己保险的代位追偿。当时我以为"对方全责,不算我的事",后来才知道,代位追偿的赔款记录计入的是我这边的出险记录,NCD 就是这么被拉回去的。这是我算这笔账里最疼的一步:省了一次扯皮,多付了一年系数。
按这个口子算账(金额为我家示例,用报价单上的基准保费套):商业险基准按 4000 元算,系数 0.7 对应 2800 元,系数 0.85 对应 3400 元,一年差 600。真实世界里这个差值有多大?南方都市报·湾财社今年 1 月跟踪了 20 余名车主的续保账单,其中一位奔驰车主因一次出险,续保从 9086 元涨到 11312 元,一次赔款的代价是两千二百多。
核实环节还有两个坑,我是查了资料才弄明白:一是以赔款结案为准,不是以报案时间为准——只报案、没有赔付结案的,可以要求按无赔款认定;二是 NCD 跟着全国平台记录走,换保险公司不重新计算,别信"换一家就没有记录"的说法。如果确认记录录错了,先打承保公司客服要求复核,解决不了打 12378 银行保险消费者投诉维权热线,这有先例可循。
三、小剐蹭报不报保险:一条自付线公式
系数的事谈回来了,儿子那边又送来一道题:变道蹭了立柱,后杠一道口子,修理厂报价九百多,报不报?
我把公式写在饭桌纸巾上:
自付线 ≈ 商业险基准保费 ×(出险后明年系数 − 当前系数)
拿我家套(示例口径):儿子那辆车连续 1 年未出险、系数 0.85,出险一次回到 1.0,基准保费按 4500 元算,明年多掏的是 4500 × 0.15 = 675 元;但如果他保持不出险,明年系数降到 0.7,一来一回差的就是 4500 × 0.3 = 1350 元。也就是说,这次剐蹭走保险,实际是在"花一千多买九百块的修理"——修车报价低于自付线,就自费修。九百多小于 1350,我拍板:不报,自费补漆。
三个必须记住的边界:第一,这个差值是"明年一年"的账,出险记录的影响可以延续多年,损失大(比如上万元的车损)别硬扛,该报就报;第二,交强险和商业险的浮动各算各的,报案前想清楚走哪本账;第三,只报案不结案不是省钱的门道,别拿这个去试。
四、年底续保,我劝你先核这三个数
年底是续保高峰,电话和短信会从早响到晚。有业务员催我"趁早锁单,一天涨一点"——那是话术,报价没有"锁价"这回事。还有一类报价拿"返现""送保养"当噱头,我一律把赠品折掉只看现金保费,因为赠品年年有,系数错了可是年年多交。我家每年续保前固定做三件事,做成了一张清单,你可以直接抄:
核 NCD 档位:把保单上"无赔款优待系数"那一栏和过去 3 年的赔款结案记录对一遍,对不上就要求复核;
核出险记录归属:代位追偿、无责事故被计入记录的,逐笔问清楚,能更正的更正;
核自主系数变化:要求报价方说明自主定价系数比去年变了没有、为什么变,说不清楚的换一家再问——至少拿三份报价横向比,落在哪一层差价一目了然。
一笔账算下来,我家今年找回了那 0.15 的系数差,儿子省下一次不该报的赔款。这笔钱不多,但规矩清楚了,往后每年都不用糊里糊涂多交。
我是老周,家里那个管钱的人。以上是我家的算法和选择,不构成任何普遍建议;每家的车、系数、报价结构都不同,账要拿你自己的保单来算。
当前文章无评论,是时候发表评论了