







3
2
60%档每月915.8:统筹那12%去哪了,我算成一张对照表
2026-11-05 05:44:01
0点赞
0收藏
0评论
昨晚媳妇把手机怼到我面前:"楼下刘嫂说档位要往上选,交低了吃亏。"刘嫂是她的牌友,自己交灵活就业社保十几年。她这笔账归我管,2019年至今八年的缴费凭证都在我抽屉里。选档这事,过去六年我一句"就按低档走"带过。这回她认真了,我第一次把两个档位算了一遍。算完我才敢说:选档看的是三笔账,不是牌桌。
【先把时间说死:12月是最后的窗口】
今天是2026年11月4日。到12月底,我家有三件事必须办完。
第一件,缴完2026年度的养老保险。福建的规则写在福建税务10月23日发布的《2026年度灵活就业人员医社保缴费要点一览》里:灵活就业养老保险支持按月、按季或按年缴费,应当在每年12月底前完成当年度费款缴纳,受年终国库决算影响,年底业务办理可能受限。去年泉州的截止提醒更硬:税务端截止12月30日20时30分,建议25日前完成,明确写着"跨年度后无法补缴上一年的基本养老保险费"——错过不是罚款,是少一年缴费年限。
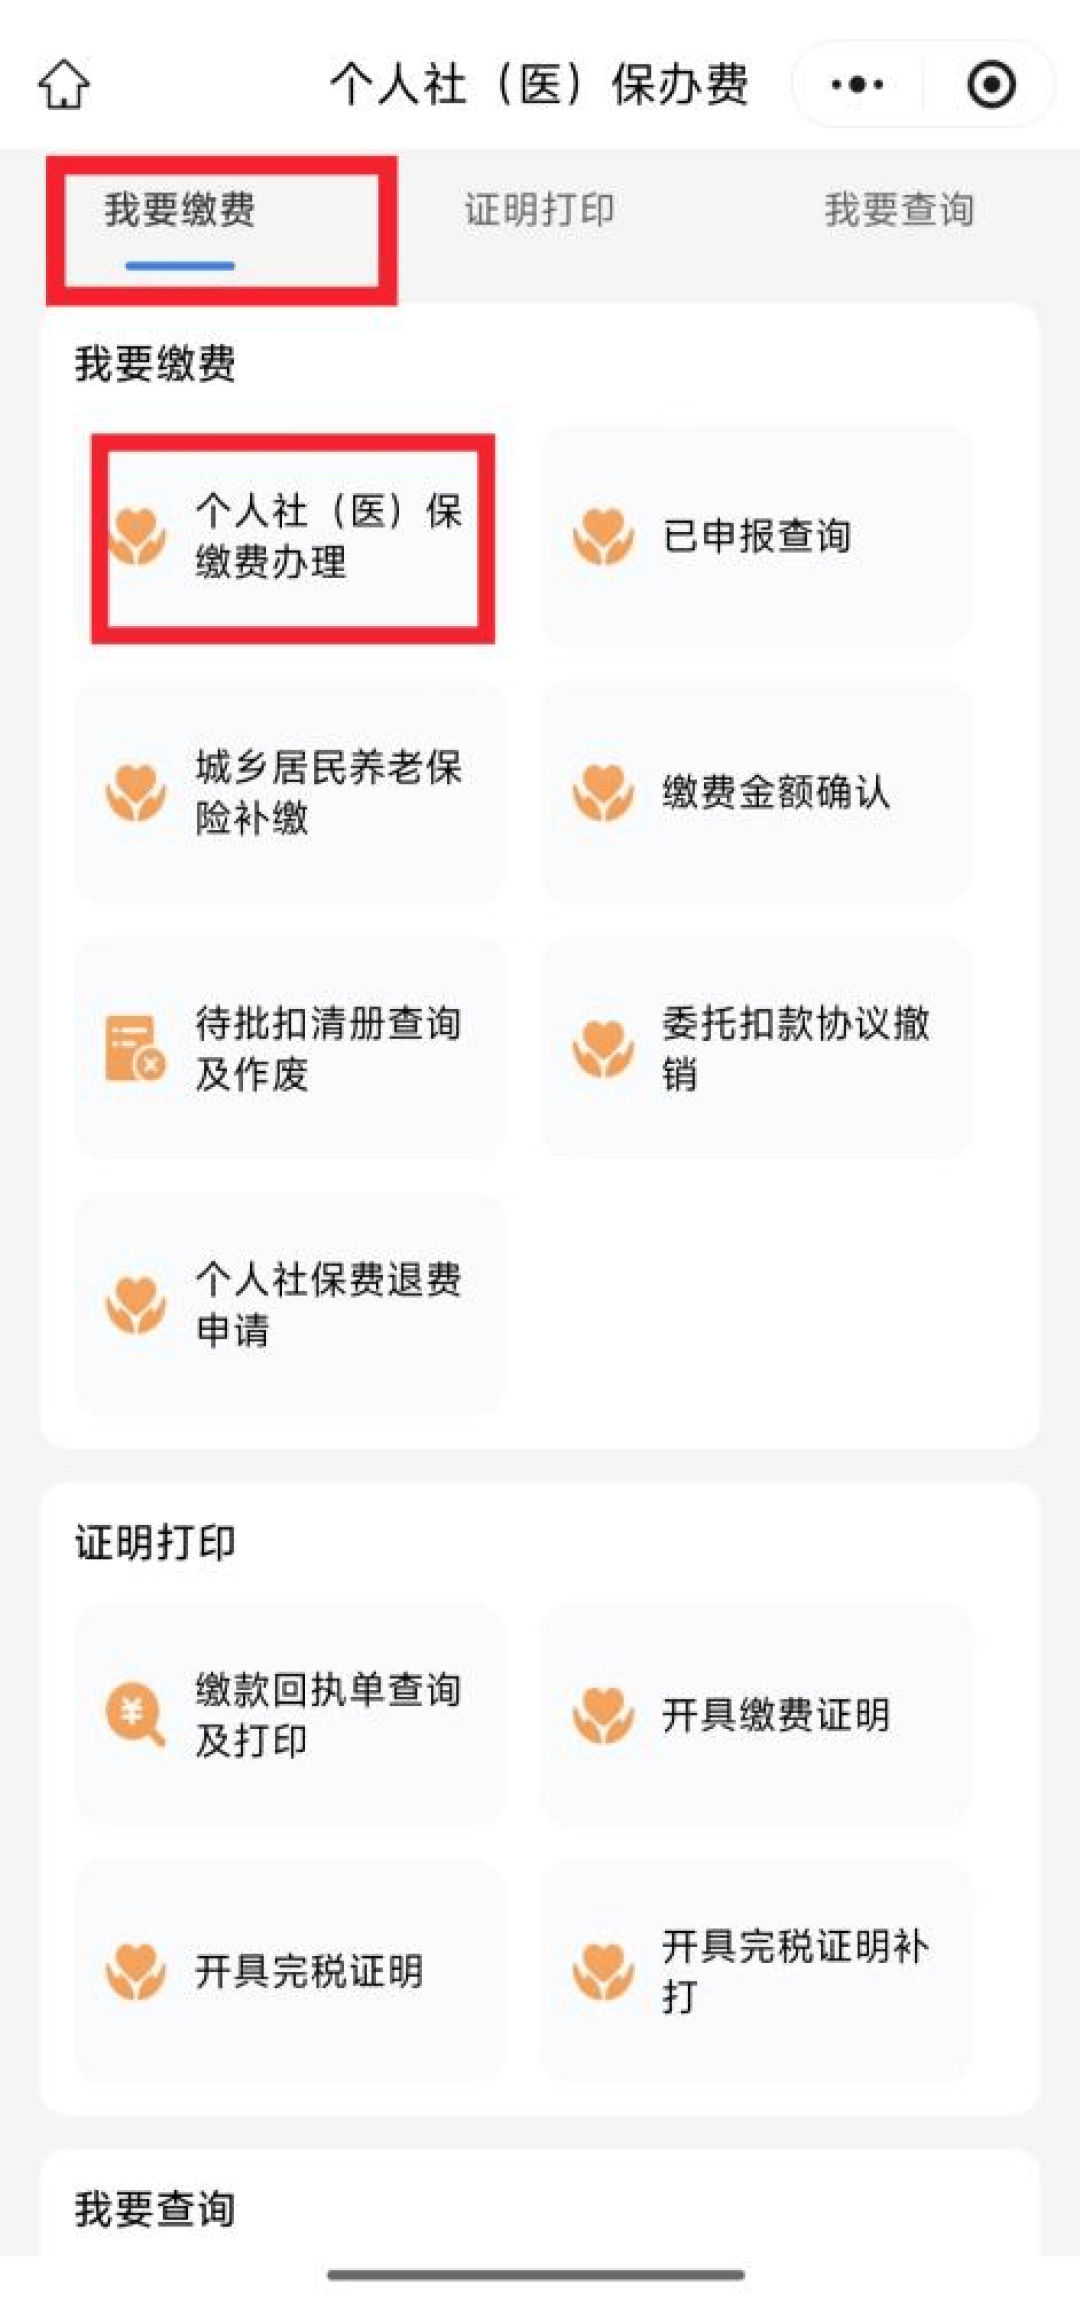
第二件,定2027年的档位。基数逐年公布,新数出来才轮到选档。
第三件,补贴申领窗口也卡在年底前,第三节细说。
三笔账叠在这一个多月里,这就是今天该坐下来算的原因。
【规则先查原文:下限4579元,就是60%档】
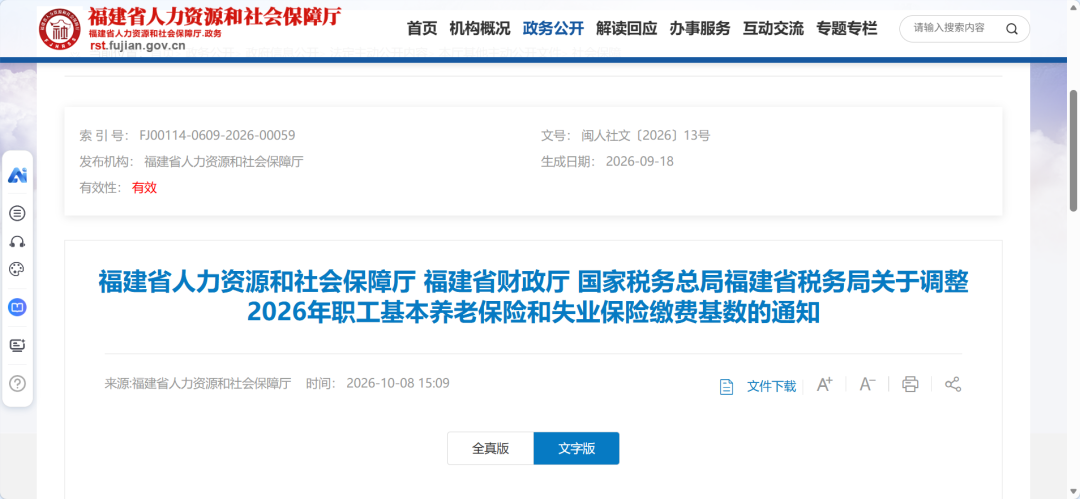
先把今年的数查清。闽人社文〔2026〕13号规定:自2026年1月1日起,福建全省企业职工基本养老保险月缴费基数上限22893元、下限4579元;以个人身份参保的灵活就业人员,在这个区间内自主选择基数。上限对应300%档,倒推全口径月平均工资是22893÷3=7631元,所以下限4579元就是60%档。
缴费比例全国统一:按基数的20%缴,其中8%进个人账户、12%进统筹基金。档位每年都可以换,不用一次定终身。医保是另一笔账:灵活就业医保按月缴费,2026年7月1日起基数不低于4579元(闽医保函〔2026〕65号)。
先交代我的第一个错:计算器上按的还是4433元——那是2025年的下限,我按了四年顺手了。算出来月缴886.6元,比真数少29.2元,一年差350.4元。翻到10月的要点一览才发现今年下限早已换成4579,1到7月的差额都补掉了。钱不多,教训结实:算社保账,第一步查当年带文号的基数文件,别用肌肉记忆。
【第一笔账:缴费账,升档要多掏多少】
60%档:4579×20%=915.8元/月,全年10989.6元。
100%档:7631×20%=1526.2元/月,全年18314.4元。
每月差610.4元,一年多交7324.8元。
300%档每月4578.6元,我家直接划掉:现金流不稳,断缴才是亏年限的大头。
这20%里,每交100元,40元进个人账户(可继承),60元进统筹。刘嫂那句"交低了吃亏",错在把这60元当成泼出去的水——它没消失,是按规则流回基础养老金。这就是第二笔账。
【第二笔账:待遇账,多缴1.67倍,多领几倍?】
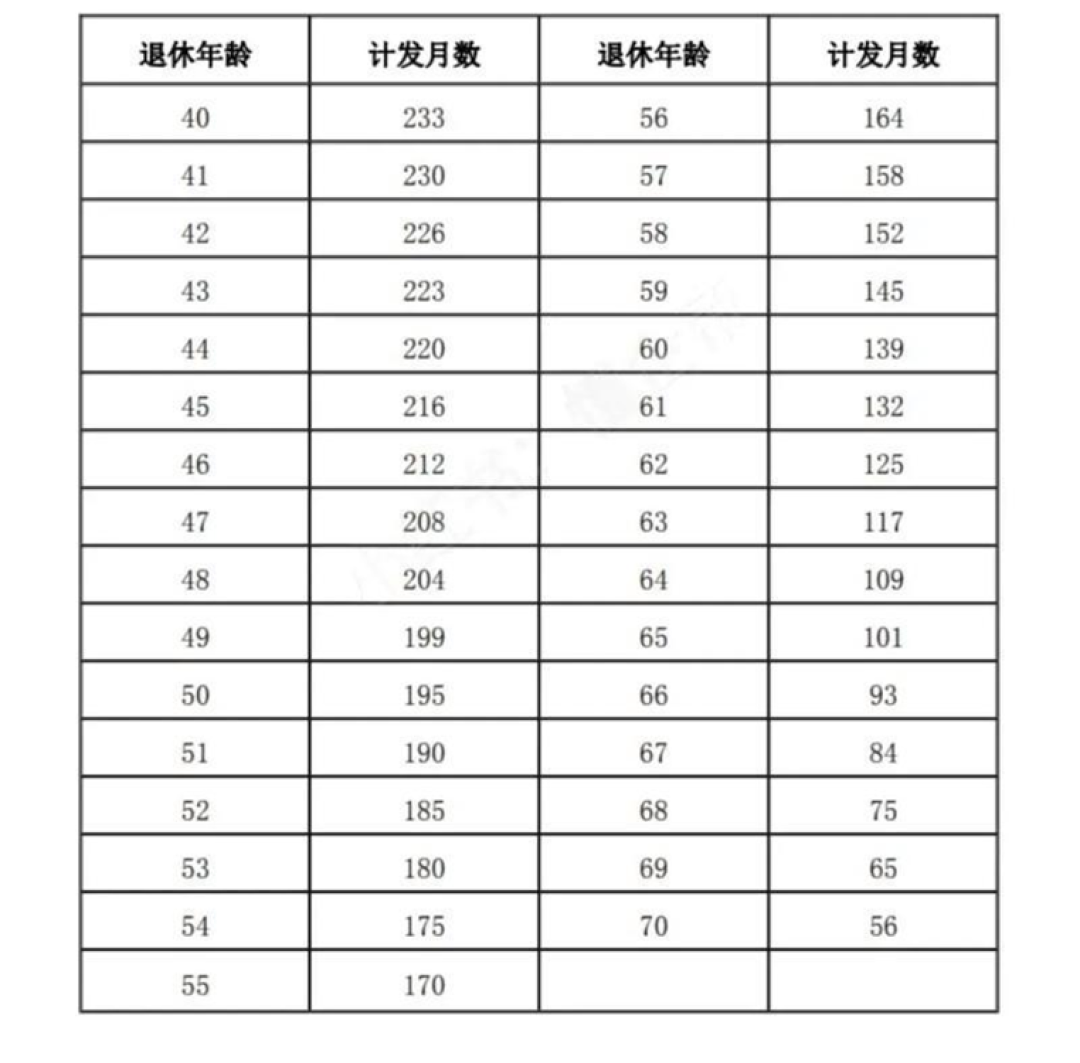
计发公式全国统一:基础养老金=计发基数×(1+本人平均缴费指数)÷2×缴费年限×1%;个人账户养老金=个人账户储存额÷计发月数(50岁退休195个月、55岁170个月、60岁139个月)。
交代第二个错:我第一遍只算个人账户差额,就认定"高档就是打水漂"。直到把(1+指数)÷2这一项抄进表格才看明白——这个除法本身就是往低档倾斜的二次分配。翻回公式重算,统筹那笔账才浮出来。
示例条件说死:缴满15年、55岁退休按170个月计发、计发基数与社平都取今年7631元、不含个人账户记账利息与动态调整、不含延迟退休——一张比档位的静态表,不是养老金预测。
账目 | 60%档 | 100%档 | 差额 |
|---|---|---|---|
月缴费(基数×20%) | 915.8 | 1526.2 | +610.4 |
每月进个人账户(基数×8%) | 366.32 | 610.48 | +244.16 |
全年缴费 | 10989.6 | 18314.4 | +7324.8 |
月基础养老金(15年) | 915.72 | 1144.65 | +228.93 |
月个人账户养老金(÷170) | 387.87 | 646.39 | +258.52 |
月养老金合计(示例口径) | 1303.59 | 1791.04 | +487.45 |
这张表我复算过三遍,圈出两个数。
第一个数:基数从4579涨到7631是1.67倍,但基础养老金1144.65÷915.72只有1.25倍——个人账户线性涨,基础养老金打折涨,低档在公式里本来就被照顾。
第二个数:按示例条件多缴15年共109872元,每月多领487.45元、一年多领5849.4元,静态回本要18.8年(取一位小数)。但账里有一处明牌的偏低项:个人账户每年按全国统一的记账利率计息,这张表没算,高档的真实回本比18.8年早——早多少,没人能替你算死。
表里915.8是缴费、915.72是基础养老金,数字撞车纯属巧合,别被"交多少领多少"带偏。
【第三笔账:补贴账,选档之前先查这个】
女满40、男满50,没有单位参保、名下没有营业执照,在福建可走"失业登记→就业困难认定→灵活就业登记"三步认定申领社保补贴:先缴后补,累计不超过3年,距退休不足5年的可延长到退休。依据是财政部、人社部《就业补助资金管理办法》:原则上不超过实际缴费的三分之二,具体比例看各地——永安2025年度公告按实际缴费30%补,60%档全年缴10989.6元对应补贴3296.88元;也有的地方按最低缴费额定补,那种算法下升到100%档补贴一分不涨,升档的净成本反而更高。
这块我家踩过最大的坑:第一次直接跑去街道窗口,当场被退回——失业登记没办,后两步全白跑。等三步认定补齐赶上窗口,2026年度缴费才成了能补的第一年。往前2020到2024那五年能不能补?我拿今年标准倒算过一次又停了:历年补贴标准当地没有连续公布,按2026年口径硬套往年是我编账。这笔亏我认,但我没算。
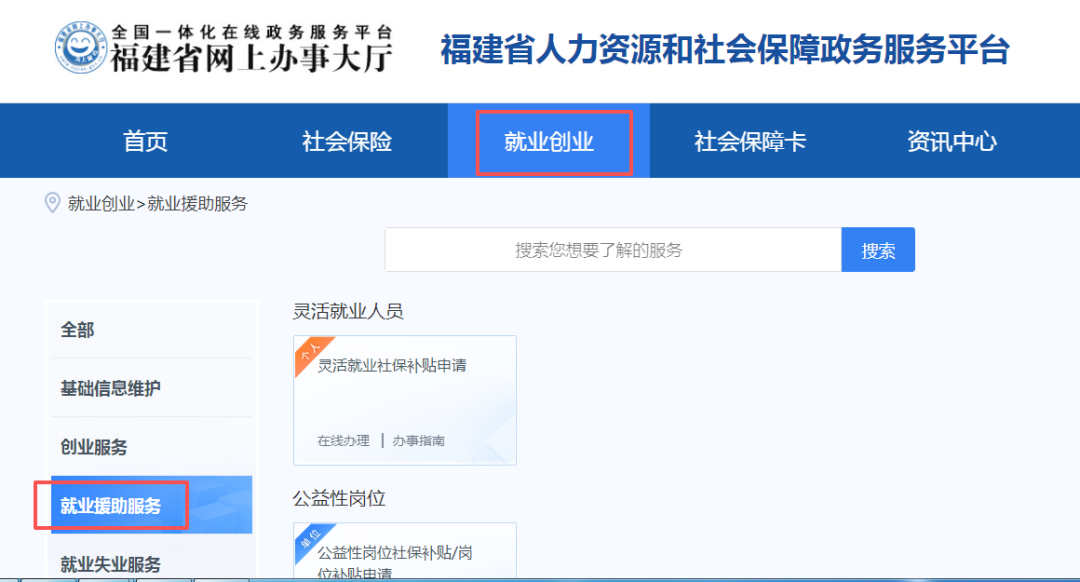
所以顺序很重要:先查补贴资格、当地按什么基数补,再决定升不升档。
【我家的最终选择】
媳妇的账本摆出来:48岁,60%档已经缴了8年(2019—2026),按15年门槛还差7年,摊位的月收入一年里有三个月要还货款。我家定了三步:
今年12月20日前缴完2026年度费款,不碰国库决算那一周;
2027年维持60%档——不是高档吃亏,是补贴刚能领上,先吃满3年申领期,中间断档不划算;
留一个动作:档位每年可换,如果摊位流水明显回升,挑一年升到80%档试水,账随时能重算。
选档前,把这五步对照自己家打一遍勾:
□ 第一步,查当年基数上下限:认带文号的文件,去年数作废;
□ 第二步,算缴费账:基数×20%,其中只有8%进自己账户;
□ 第三步,算待遇账:(1+指数)÷2×年限×1%+储存额÷计发月数,看清升档的边际折扣;
□ 第四步,查补贴:年龄、三步登记、当地补贴基数和比例,这三件事在选档前查;
□ 第五步,标截止:当年度缴费和补贴申领都卡在12月底,日历设12月中旬提醒。
选档这笔账,考的不是"能不能活回来本"的运气,而是缴费账、待遇账、补贴账这三笔是不是按顺序算全。我家守住60%档,不是因为升档注定亏,是因为按我家的现金流,那60%进统筹的钱,要加上公式里"÷2"的那笔账,才终于看得清去处。
作者声明:这是我家的账,不是普遍建议;示例表为静态测算,未含记账利息、动态调整与延迟退休,缴费、补贴与计发以当地人社、医保、税务及公共就业服务机构最新公告为准。
内容由AI生成