

这几天,"L3出事车企全责"的说法在车主群里刷屏。有人已经转发给家里,顺带补了句:“以后开车用智驾,出事有车企兜着。”
先泼盆冷水:这个说法目前还没生效,真上路出了事,司机照样是第一责任人。更要紧的问题是——眼下开着智驾出事,车险到底还赔不赔?这篇把三笔账一次算清。小红书
第一笔账:出了事,车险照赔,但责任照是你的
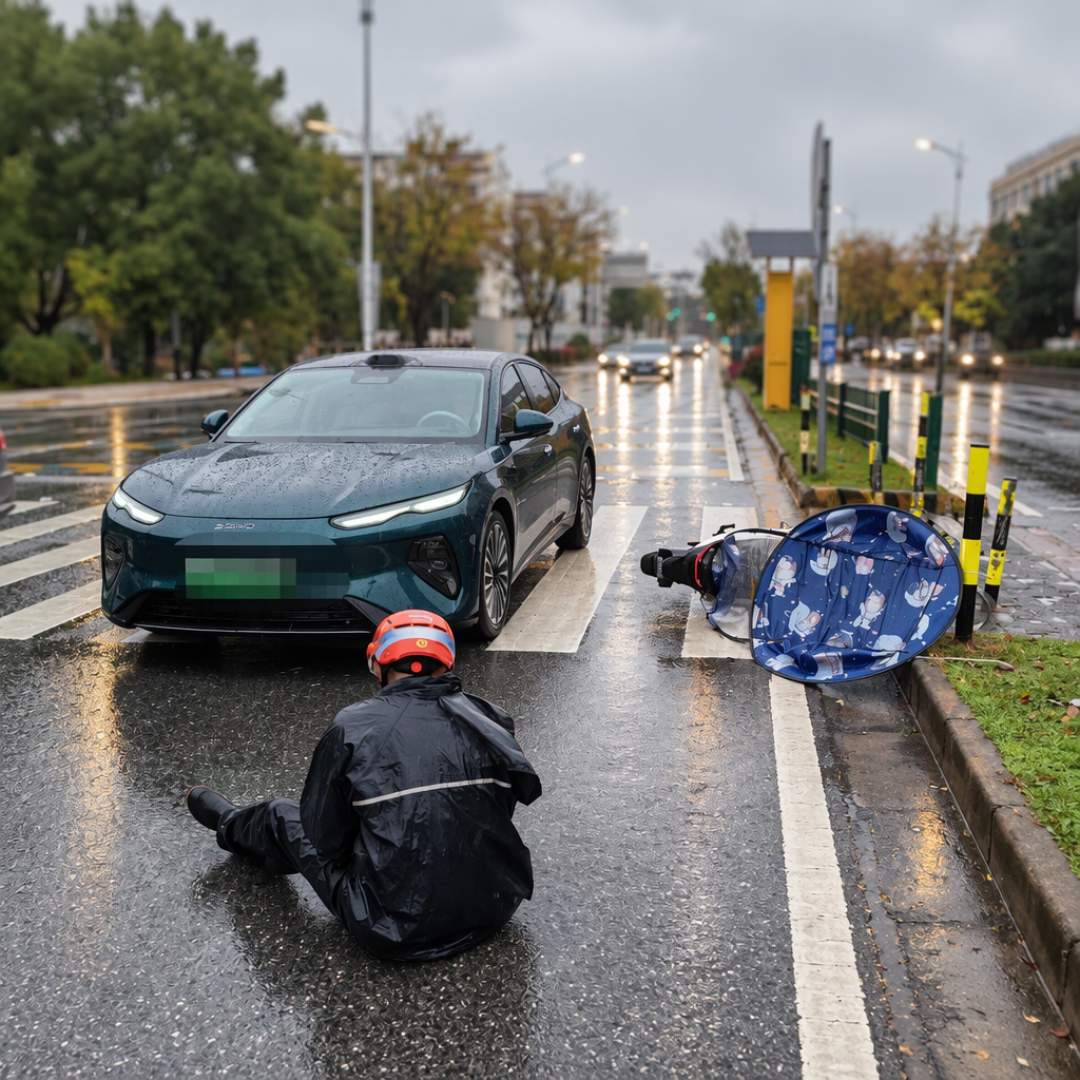
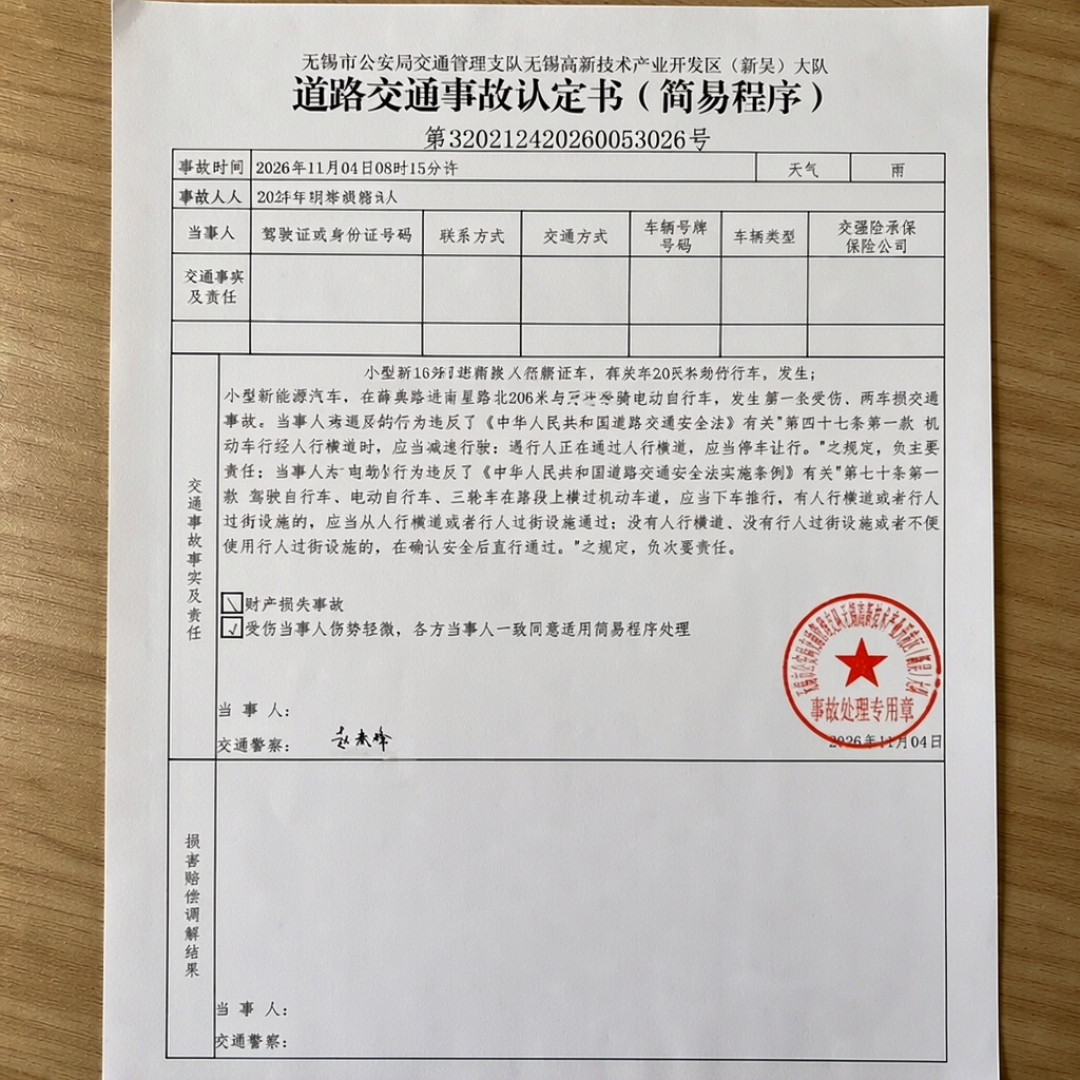
现在合法上路的智驾,法律上清一色还是L2级辅助驾驶。保险业的逻辑没变:交强险照出、车损三者照赔、次年保费照上浮,但不能因为系统处于激活状态,就把驾驶人从责任体系里完全排除。有个判例足够典型:湖南一位车主醉酒后开着智驾大睡,车辆撞上三轮摩托,最终被认定构成危险驾驶罪,拘役三个月、罚金六千。“智驾”不是“代驾”——你松开方向盘的那一刻,法律上握着方向盘的仍然是你。知乎小红书知乎
第二笔账:车企“兜底”和车险,是两本账
不少车企拿“兜底”当卖点,但把条款一张张摆开,各有各的算法:
比亚迪“天神之眼”的智能泊车出了事,售后原话是“不用走保险”、直接去4S店修,真正的实惠是明年保费不上浮。知乎
城市领航事故就没这么爽利:车主主责,车企兜底只按70%给,剩下30%的修车钱让你自己找对方要。小红书
保险公司还明说:车企兜底和保险理赔只能二选一。小红书
也有车主碰上反向操作:城市领航中途退出后撞上隔离墩,厂家认定“未完成安全接管、不符合兜底政策”。想要一份盖章的书面结论?车主反馈,等来的只有一张没签字盖章的维修工单。知乎
至于有的车企“智驾险”,据车主对条款的测算,主要赔的是出险后未来几年上涨的保费,外加一个500万三责额度。知乎
评论区那句高赞吐槽值得记住:销售嘴里的“出事算我的”,没写进合同的,都不算数。
第三笔账:保险规则真要变,起点是2027年7月1日
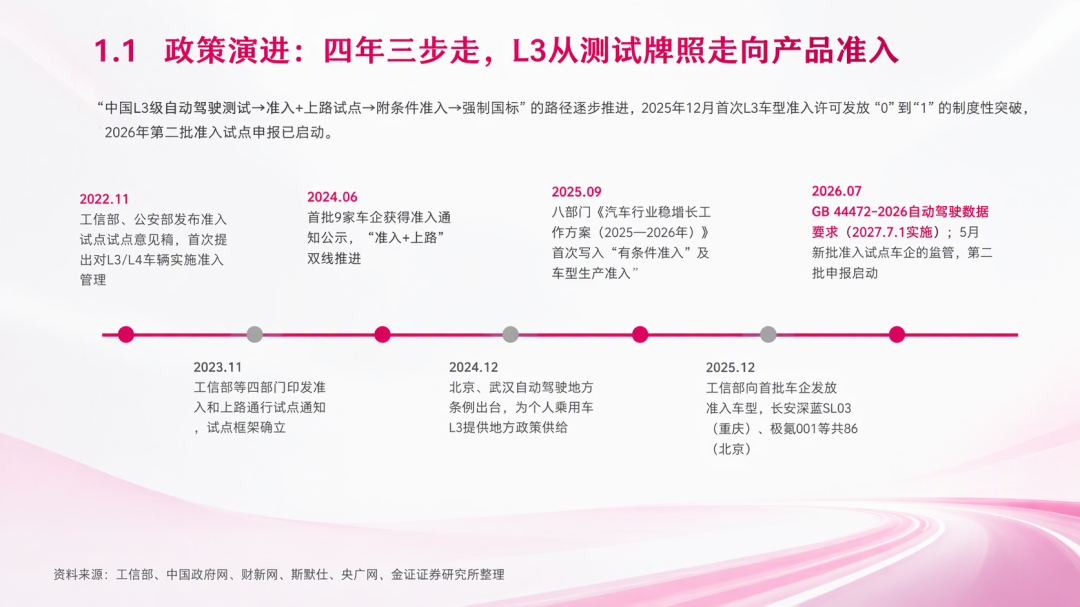
好消息在路上。L3自动驾驶安全强标已经发布,2027年7月1日实施。11月17日,中国保险行业协会又放出两份文件,其中智驾事故保险赔偿判定规范征求意见稿的核心就八个字:“激活即担责、脱手即回归”。当然,两份都还没落地:一份在征求意见,一份还要报备定价、改系统,快则两三个月。知乎小红书
再往前,10月21日的金融街论坛上,北京金融法院联合国家金融监督管理总局北京监管局、中国保险行业协会发布的报告,已经把定责框架画出来了:没发接管提示出事故,车企担责;提示发了、驾驶人没及时接回来,责任回到驾驶人;而且保险公司不能以“责任已归车企”为由拒赔受害人,赔付之后可以依法向车企代位求偿。翻译成人话:将来系统惹的祸,保险公司先赔、车企最后买单。知乎
给准备续保的你,三句话
L2阶段别撒手:车险会赔,但不会替你免责;
兜底当宣传语听:什么情况车企赔、什么情况不赔,合同里找不到就默认没有——能写进合同的才是真承诺。知乎
真出事,先报警、保住数据:EDR、车机日志、云端记录,就是将来决定谁掏钱的证据。谁有数据,谁有底气。
车险会赔,但别指望它替“兜底”买单。
当前文章无评论,是时候发表评论了