先说一对听起来像假新闻的数据。
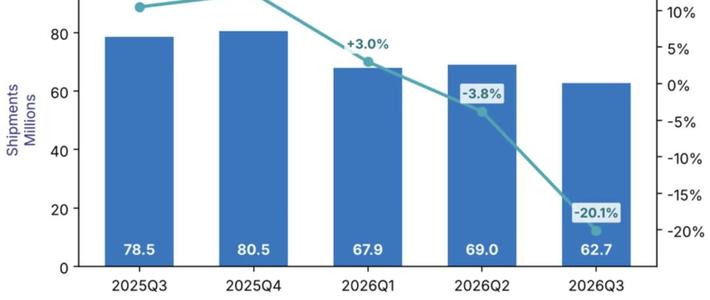
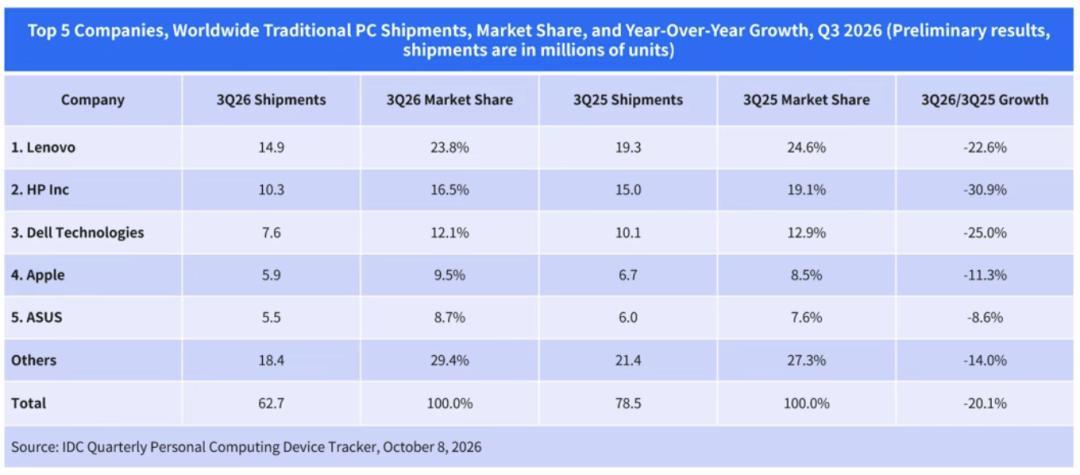
10月8日,IDC公布2026年第三季度全球PC出货6270万台,同比暴跌20.1%,创下2023年一季度以来最大单季跌幅,而且是连续第二个季度下滑。联想、惠普、戴尔、苹果、华硕五大头部品牌无一幸免,戴尔出货量同比下降25%,只排第三。再看戴尔的财报:2027财年二季度营收469亿美元、同比大涨58%,创历史新高。电脑卖少了,公司却更赚钱了?多出来的钱,得先搞清楚是谁掏的。知乎36氪知乎知乎
 S1
答案就藏在你机器的内存里
Omdia首席分析师估算,DRAM和SSD在一台PC成本里的占比,已从常规的15%左右升到接近40%,二季度DRAM成本同比上涨5倍。厂商把涨出来的零部件成本,一分不少转给了买家。换句话说,不是你觉得戴尔变贵了,是整个市场都在为内存买单。知乎36氪知乎
产能去哪了?被AI服务器虹吸走了。而吃到AI服务器红利的,恰恰又是戴尔:单季AI优化服务器收入164亿美元、同比翻倍,已经超过它整个PC相关的生意。卖电脑跌了两成的那个戴尔,在账本的另一头把这份钱赚走了——它挨了两刀,也收了两份钱,唯独你的购机预算,只挨一刀。
 S2
出货"跌麻了",三个原因都戳在买家身上
商用采购冻结:戴尔和惠普的基本盘是企业订单,全球IT预算一收紧,换机需求直接关门,两家跌幅双双跑输大盘。知乎
AI PC故事讲不动:厂商指望AI拉动换机潮,结果概念撑不起订单。
旺季规律失灵:往年三季度是返校加备货高峰,今年厂商和渠道为对冲涨价提前囤货,把下半年的需求提前透支了。知乎
双11想等降价?先算三笔账
成本型涨价,不是促销能砍掉的。内存占了成本四成,高内存配的新机恰恰是涨价震中,大促降幅有限。想等新机跌回年初价,大概率等到的是它下架。
但库存机有一搏的空间。渠道囤了货、出货在收缩,现金流压力是真的。据此推断:上代机型和商用线的老款库存,比新旗舰更容易出"动真格"的价格——这条没有厂商明说,双11不妨拿到手价和预售标价对比验证。
你买的是配置,不是"AI"标签。AI PC没能拉动换机,这是三季度数据给的底气。预算紧,内存容量降一档,比多花一笔概念溢价实在;真等着用,早买早用,别为一个可能不会来的降价申请延期。知乎
 S3
最后一句:戴尔电脑变贵,不怪戴尔变精,怪内存变肥;而戴尔公司确实变肥了——肥在服务器,肥在你买不到的那条产品线上。双11蹲不蹲,先把这台机器里那40%的账算完,再算折扣。