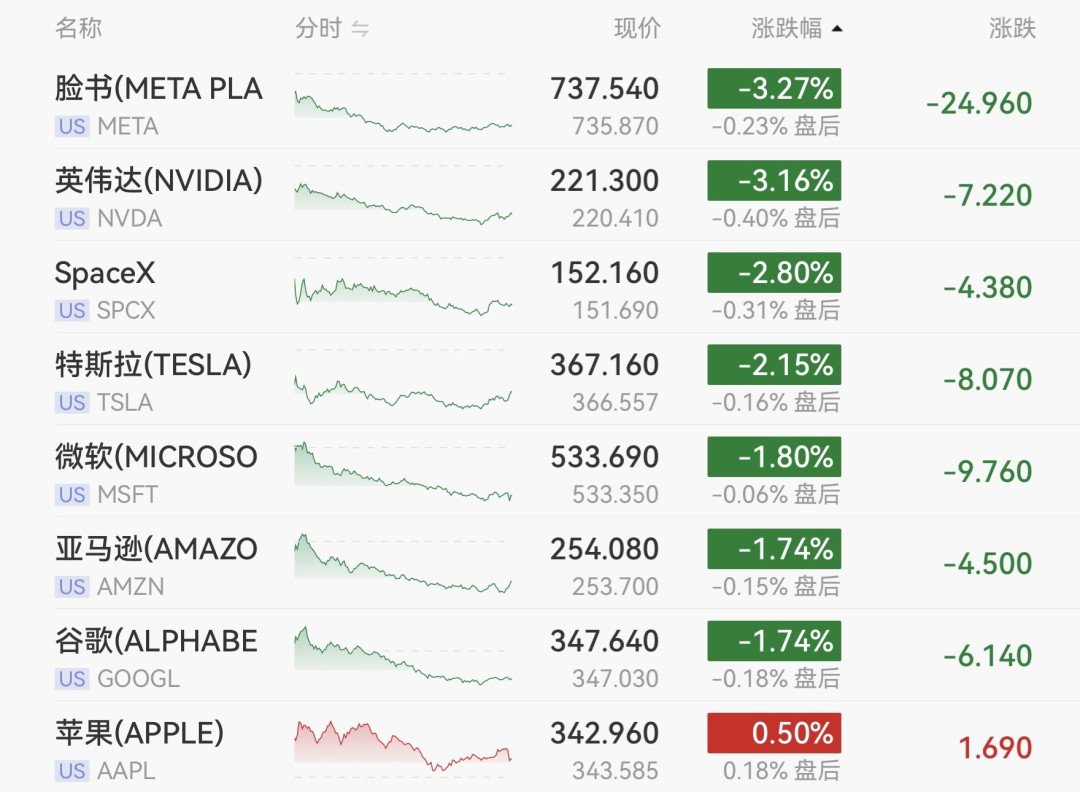
北京时间今天凌晨,美股给英伟达持股人递了份绿油油的开盘礼。美国9月CPI同比3.7%、高于市场预期,通胀反弹直接抬升了美联储10月再度加息的概率。纳指重挫1.88%、跌超510点,创下7月以来最大单日跌幅,芯片股哀鸿遍野。道指跌0.09%、标普500跌1.1%,油气、减肥药、食品饮料这些防御板块成了少数亮点。微博第一财经
板块层面跌得更狠:费城半导体指数收跌4.3%,芯片股指数六连跌,创2025年5月以来最长下跌纪录;英伟达收跌超3%,CoreWeave大跌超15%,SK海力士跌超6%,美光、西部数据、希捷跌超4%。甲骨文暴跌8.8%,戴尔跌超11%。一夜之间,凡是沾AI基建的,从算力租赁到整机代工,一个都没跑掉。蓝鲸新闻微博
唯一逆势的是苹果:上涨0.5%,以5.01万亿美元的市值收盘,历史首次站上5万亿美元,成为继英伟达之后第二家破5万亿的上市公司。全球市值第一的座位暂时还稳:英伟达按昨夜收盘估算在5.3万亿美元出头,领先优势缩到3000亿美元左右。微博
恐慌的另一面在亚洲:10月15日韩国KOSPI大幅低开5.59%,三星电子、SK海力士领跌,存储芯片是重灾区。首尔综合指数盘中一度触发熔断。亚太开盘接力下跌,情绪面比美股收盘时还要差一截。微博IT之家
看到这,很多人的第一反应是"AI要完了"。先别急着下结论,把几个不那么显眼的数字摆上桌,再决定慌不慌。
一、历史新高,就在一个多星期前
10月2日周五,英伟达盘中最高摸到237.88美元、市值约5.7万亿美元,是5月以来第一次创新高;10月5日周一继续冲,收盘238.90美元,盘中最高240.10美元,市值一度到5.78万亿美元,离6万亿只差约3.8%的涨幅。然后就是连续两周回落:10月13日收在228.52美元,较高点回落约5%;再叠上昨夜这记跌超3%,市值估算已经回到5.3万亿美元上下,较峰值缩水约8%。知乎
这个波动幅度,对持股人来说其实不算新鲜事。7月一轮下跌蒸发了约1万亿美元市值,3月30日的低点是165.17美元。从3月低点到10月初高点涨了40%多,如今只是把最后一段急涨吐了回去。知乎
二、更反常识的是:AI王今年跑输了自己的板块68个点
这是昨天热搜里被盖住的事实:英伟达今年其实跑输了整个半导体板块,一只被广泛跟踪的半导体ETF今年涨了约96%,英伟达只涨了约28%。口径说明:这是截至10月13日的数据,昨夜跌超3%之后,差距只会更大。知乎
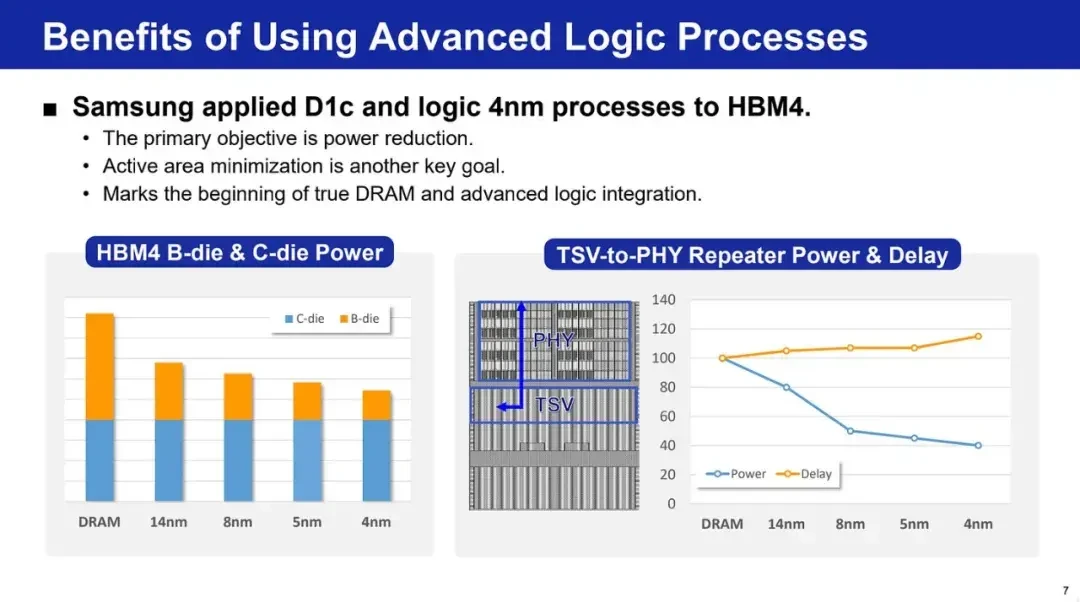
板块老大为什么没吃到板块红利?因为今年扛旗的根本不是GPU,是存储。10月8日三星电子公布三季度初步业绩,营业利润同比飙升782.5%,连续第四个季度创历史纪录,存储涨价与AI基础设施投资是核心推手;Counterpoint随即将三季度DRAM价格环比涨幅预期由5%—10%上调至10%—20%。AMD的市值也刚历史首次突破1万亿美元。苏姿丰在OCP峰会上把2026年定性为"推理之年",预计CPU市场未来四到五年的年复合增长率约50%。翻译一下:市场今年的"AI行情",实际是"存储周期行情+推理扩散行情"。英伟达依然是AI产业链里赚钱确定性最高的那家公司,但已经不是涨得最快的那一个。如果你今年买英伟达的理由是"买英伟达=买AI=买半导体",那你事实上跑输了自己的基准。知乎知乎华尔街见闻
三、市盈率被压到十多年最低,"越涨越便宜"不是褒义
这两天知乎上另一个热议话题,是英伟达的市盈率降到了十多年来最低。市盈率变低,不等于股票变便宜。是分母跑赢了分子:盈利涨得比股价快,除出来的数字自然一路变小。低估值本身不是利好信号,它是市场对"盈利高增长能不能持续"投出的怀疑票。知乎
基本面这一头,账确实硬:上个季度营收同比翻倍,这个季度指引1080亿美元;9月28日董事会新增1500亿美元回购授权,加上剩余额度总授权约2350亿美元、期限到2028财年,公司称之为史上最大规模的回购增加。黄仁勋近期还放话明年芯片销量将是今年的两倍,不过这句要打折听:英伟达自己从来不披露芯片出货数量,外界没法核实,而且销量翻倍不等于收入翻倍。换句话说,公司的账和老板的嘴都很硬,硬到市场在业绩层面找不到做空的理由。知乎知乎
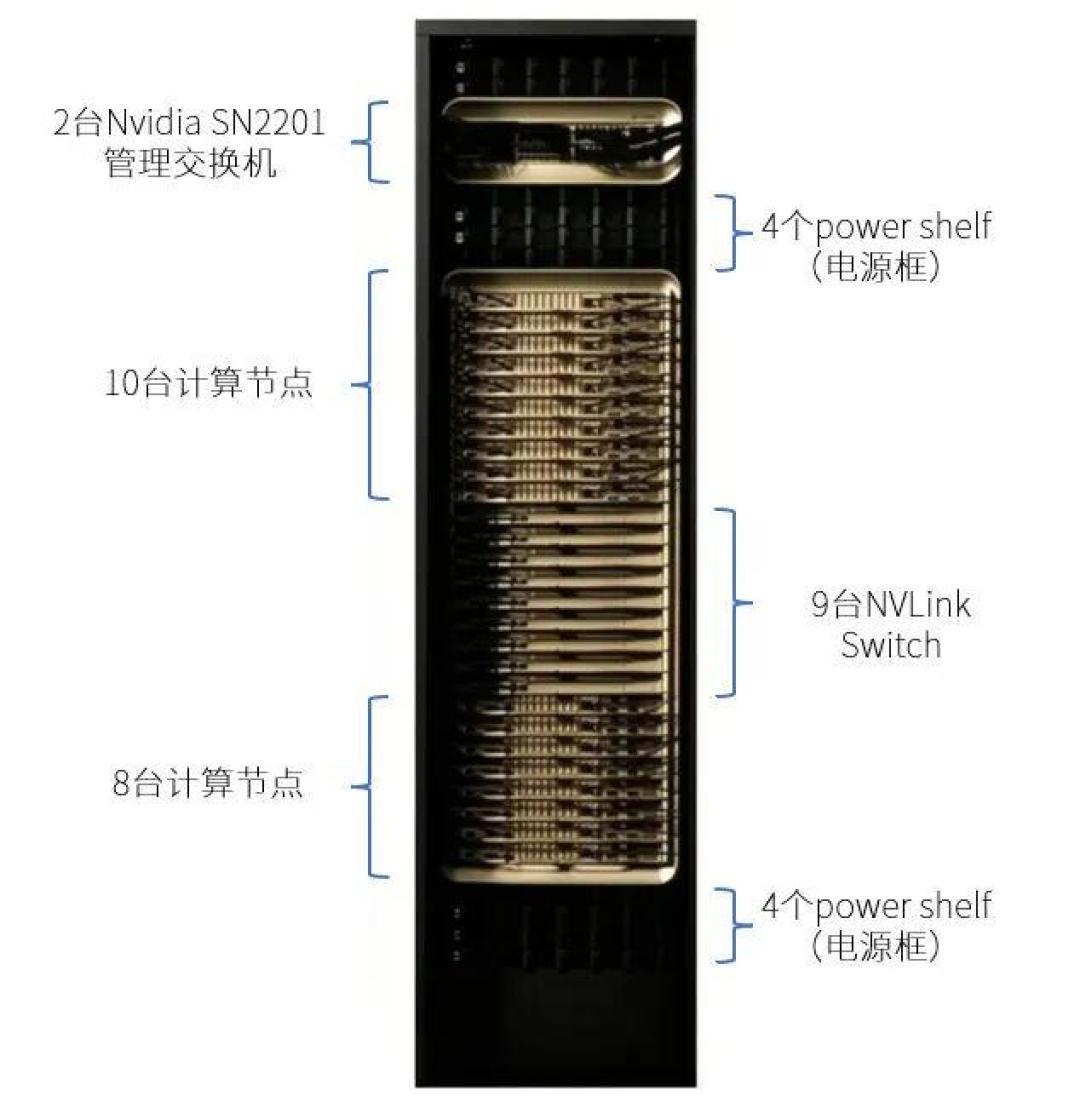
需求端长什么样?一台GB300 NVL72整机架,塞进10+8共18台计算节点、9台NVLink交换机,外加2台管理交换机和8个电源框,这样的机架正在全球数据中心成批落地。单机架千万级的采购,在现货市场一批就是二十几台,这是真集群采购,不是概念。
四、昨夜暴跌的本质是利率冲击,不是业绩冲击——三类人三种做法
把导火索理清楚:CPI超预期→加息预期升温→美债收益率上行。美国10年期国债收益率已经到5.3%以上,这是2002年以来的最高水平,高利率对高估值科技股始终是一把悬着的刀。日内的市场动荡凸显出华尔街的两大焦虑:利率"更高更久",以及经济过度依赖单一行业。两个焦虑叠加,砸的是估值,不是盈利。注意,这和CoreWeave自身的股债双杀是两码事——那是"借钱买卡的人还不还得起"的信用问题,这是"所有高估值资产在利率上行时打几折"的贴现问题,看新闻时别混在一起。知乎第一财经
三类人,三种做法:
重仓持有的:先回答一个问题——你当初押的是"AI继续繁荣",还是"英伟达继续跑赢"?这两件事今年已经分叉了68个点。押前者的,要承认单一个股不是表达板块观点的最优工具;押后者的,盯住1080亿美元指引的兑现和2350亿回购的实际执行速度。
想抄底的:六连跌+加息预期重燃,别急着接飞刀。第一个观察点是10月下旬的美联储会议;价格锚点上,228.52美元(10月13日收盘价)已经失守,更远的锚是3月30日低点165.17美元。
手里正好有英伟达股票或基金的游戏玩家:别觉得割裂——你那边的5090缺货,和市场这边的股价下跌,是同一件事的两面。AI服务器抢走了存储产能,一边让存储股成了今年行情的旗手,一边推高了显卡成本:RTX 5090传出停产,其实,可能接棒的508024G你也买不到。连矿渣价格都普涨,最高涨幅近10倍。英伟达的GPU和HBM显存本来就封装在同一块基板上,存储紧缺既抬它的成本,也卡它的交期——这是股市行情对货市的真实外溢。哔哩哔哩哔哩哔哩
接下来值得盯的五个信号:
10月下旬美联储会议:加息从"预期"变不变"事实",10年期美债收益率5.3%以上还站多久;
存储现货价格:扛旗的还能不能扛,决定这轮半导体行情有没有完;
下一次英伟达财报:1080亿美元指引兑不兑现,回购执行了多快;
CoreWeave等算力租赁商的融资进展:信用问题会不会传染到英伟达的订单叙事;
苹果与英伟达的市值差距:现在只剩3000亿美元左右,继续收窄的话,"全球市值第一"这个叙事本身都会变成变量。
最后一句判断:昨夜这轮暴跌,是利率在掀桌子,不是AI故事讲不下去了;但英伟达今年跑输板块的68个点提醒每个持股人——靠买"板块龙头"代表整个"AI行情"的时代,正在被存储和推理改写。你手里的英伟达依然站在AI算力最核心的位置,只是不再是涨得最快的那个。能不能接受这一点,取决于你当初为什么买它。这次下跌你慌了吗,还是加了?评论区聊聊。