先说一个容易被误会的基本盘:5000元上限 ≠ 返你5000元
每月还建易贷的账单,有人发现实际扣款比自己按"本金×利率"算出来的少了几十块——少的这部分,就是财政贴息。
这轮个人消费贷款财政贴息,2025年9月1日落地,今年8月1日按财金〔2026〕71号文做了升级,微博和银行公告里传开的数字是"每人每年最多5000元"。 但建行用户里一大半的理解是错的,错在三个字:当成返现。微博
贴息的真实算法有两条硬线:
按实际占用本金贴年化1个百分点:借30万、满一年、真实消费,才贴3000元;想摸到5000元上限,得在单家机构全年占着50万左右的消费贷本金。借10万还三个月,贴的就是 10万×1%×3/12 ≈ 250元。
补贴最高不超过合同利率的50%。 建易贷常见执行利率在3%上下,小红书多篇实测晒单的口径是3.05%。 贴1个点,实际资金成本降到2%左右;如果哪天真拿到2%的利率,贴息也会被压到1个点以内,不会贴成"负利息"。知乎小红书
对比一下新旧口径的变化。新版是财金〔2026〕71号文做的四处调整:年度上限从3000元提到5000元,各类信用卡分期全部纳入,经办机构由约100家扩到约400家,实施期限至2026年12月31日、后续可视情延长。 很多社区里流传的说法,其实停留在旧版本:知乎
维度 | 首版(2025年9月起) | 新版(2026年8月1日起) |
|---|---|---|
年度上限 | 每人单家机构累计3000元,其中单笔5万元以下部分上限1000元 | 提到5000元(单家机构) |
覆盖范围 | 个人消费贷款为主 | 信用卡专项分期、消费分期、预借现金分期等各类新发生分期全部纳入 |
经办机构 | 约100家 | 扩至约400家,六大行均在列 |
执行窗口 | 2025.9.1起 | 至2026年12月31日,后续可视情延长 |
小红书评论区里"只贴第一年"“单笔不到5万封顶1000"这类互相打架的解释,对应的正是首版口径:每名借款人在单家机构累计贴息上限3000元,单笔5万元以下部分另有1000元上限。 按新版,上限和范围都放宽了,具体档位以建行App里你签的那份贴息协议文本为准——这也是为什么下一节要讲"去哪看”。知乎
建易贷的贴息,"怎么花"比"借多少"更关键
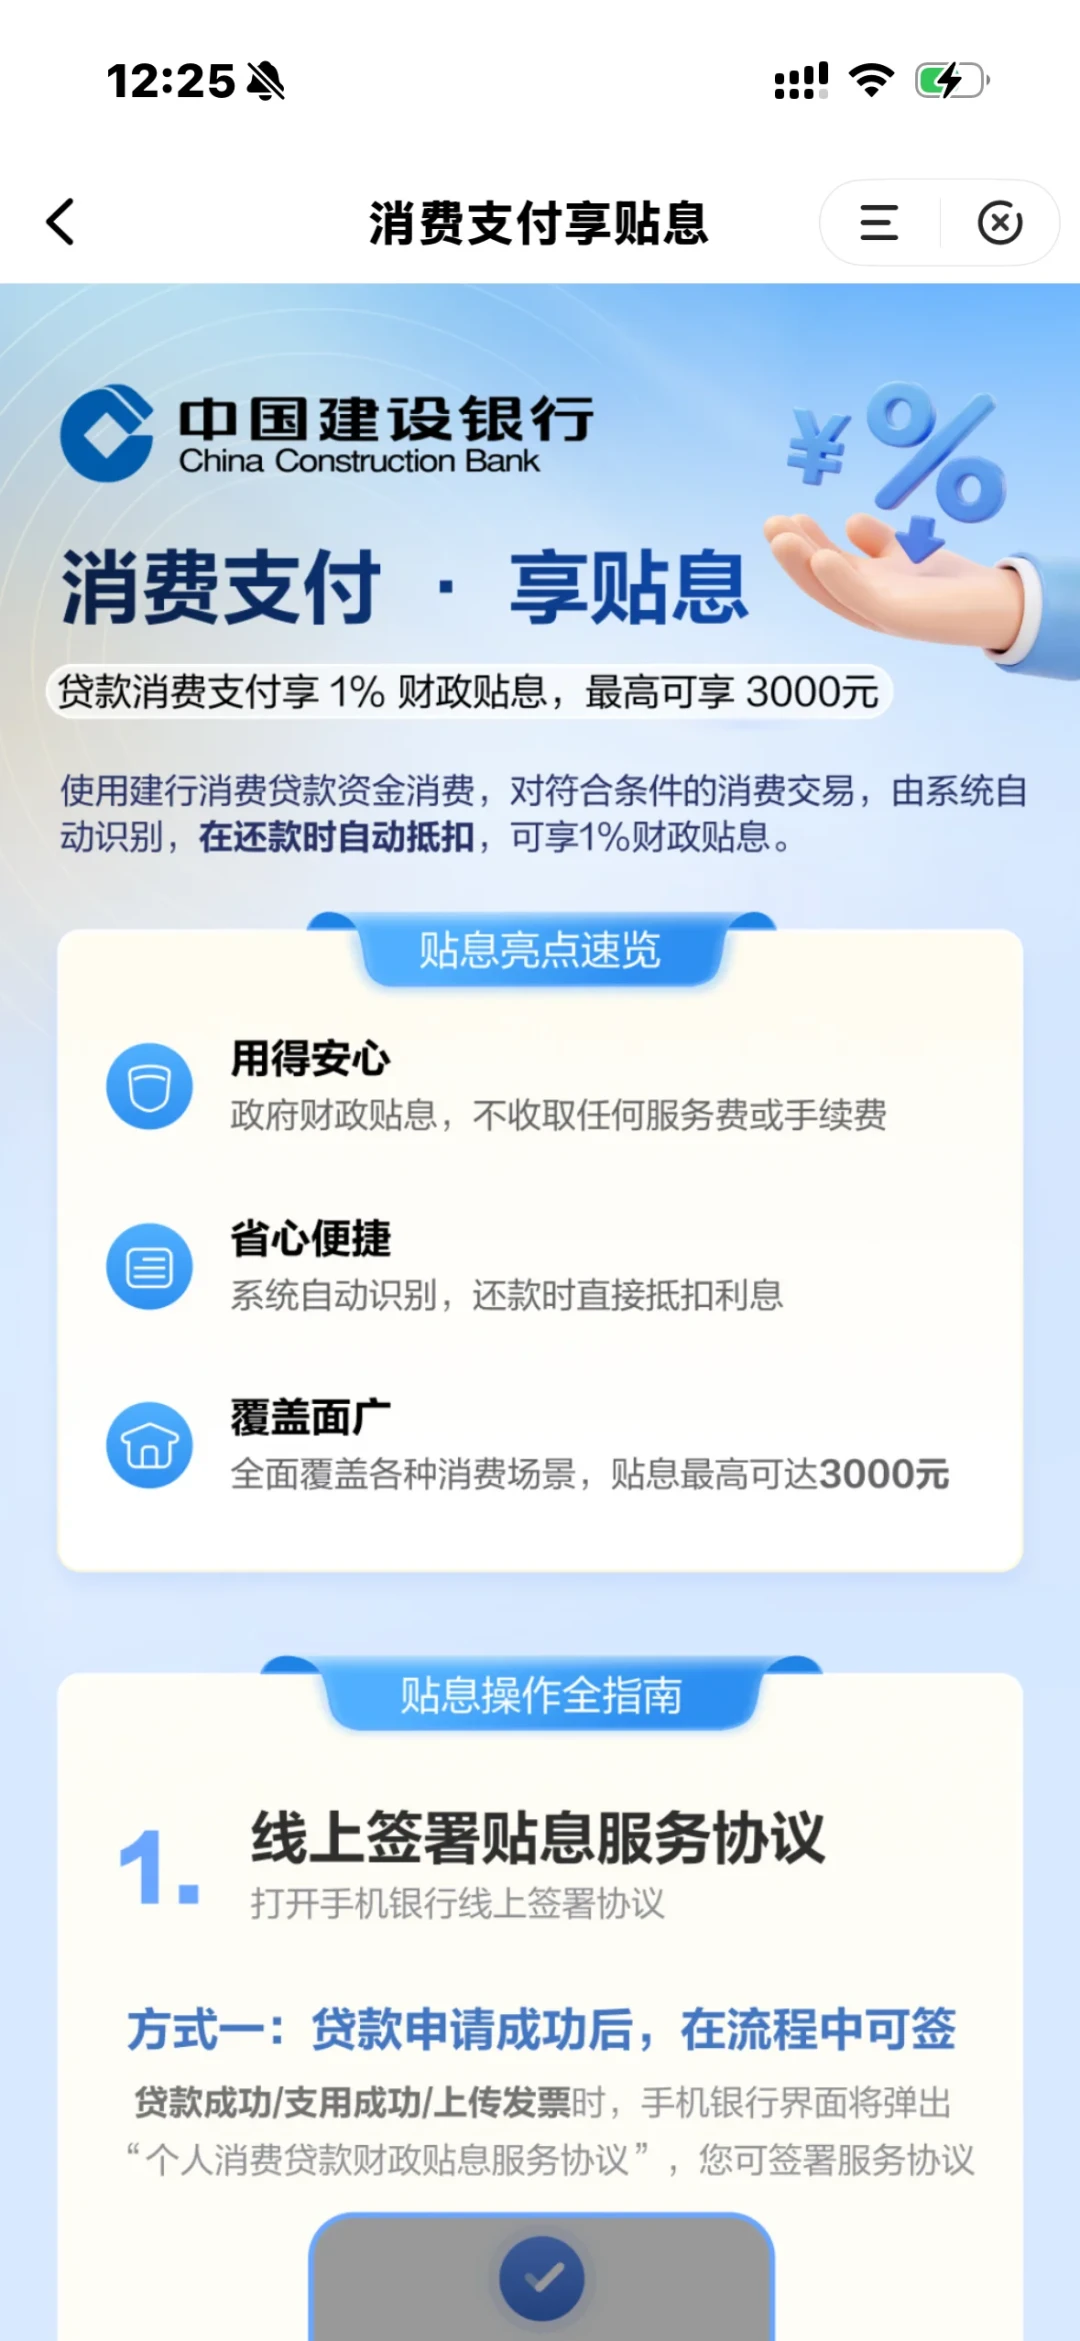
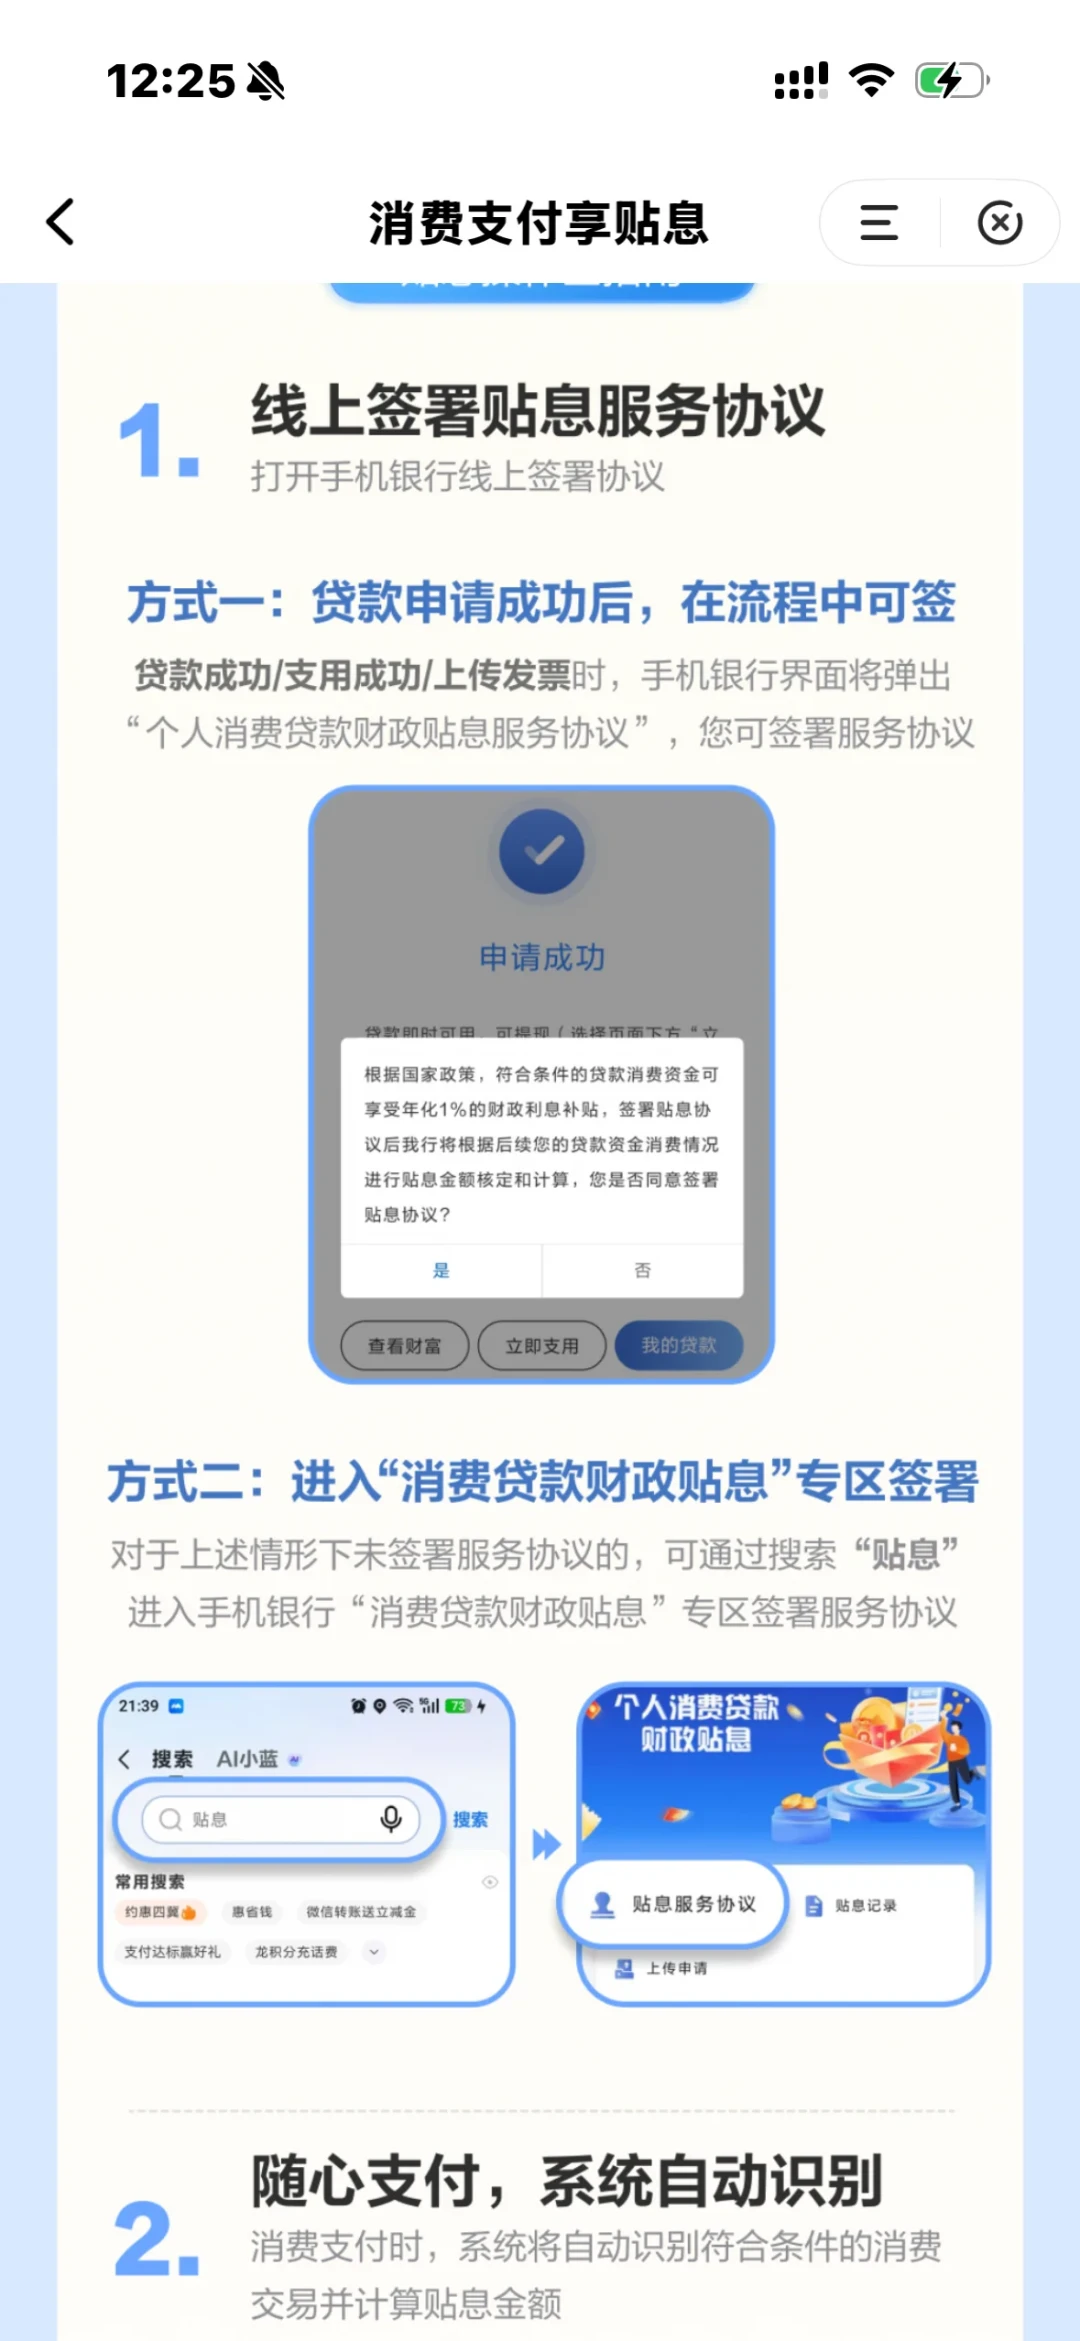
8月底小红书有个被收藏的帖子说得直白:整个小红书上都没看到详细讲建易贷如何支付才算贴息的教程,很多客户经理也说不清楚,其实建行自己的 App 里已经讲得很清楚,只是藏在很角落的地方路径复杂,作者把截图截出来分享给大家。小红书
评论区两年攒下来的真实困惑,基本就是三类支付场景在打架:
商户POS、收款码直接付款:刷卡、快捷支付扫商家码,自动识别消费用途,是实战帖里成功率最高的路径。
转账给公司账户:装修款、车款转对公户,识别没问题,但多篇晒单提到大额要保留当天支付对应的发票,系统或事后核验要看凭证。
转个人、取现、给家人转账:重灾区。有人交装修款转给了"商户老板个人账户",贴息没认;有人借出来转给亲属,直接被提示不算消费。拿不准的支出,付款前先问经办行,别赌。
贴息方式是"免申即享":不用交材料、不用人工审批,每月收息时在当期还款额里自动扣减。 所以验证也很简单——每次还款日前看一眼账单,有没有一笔贴息抵扣;连续两期没有,就要回头查你的交易有没有被认定成消费。晒单区还有"现在说不让分开刷了"的提示:想把一笔大额拆成多笔小额去绕识别规则,现在大概率白忙,还可能触发贷后预警。微博
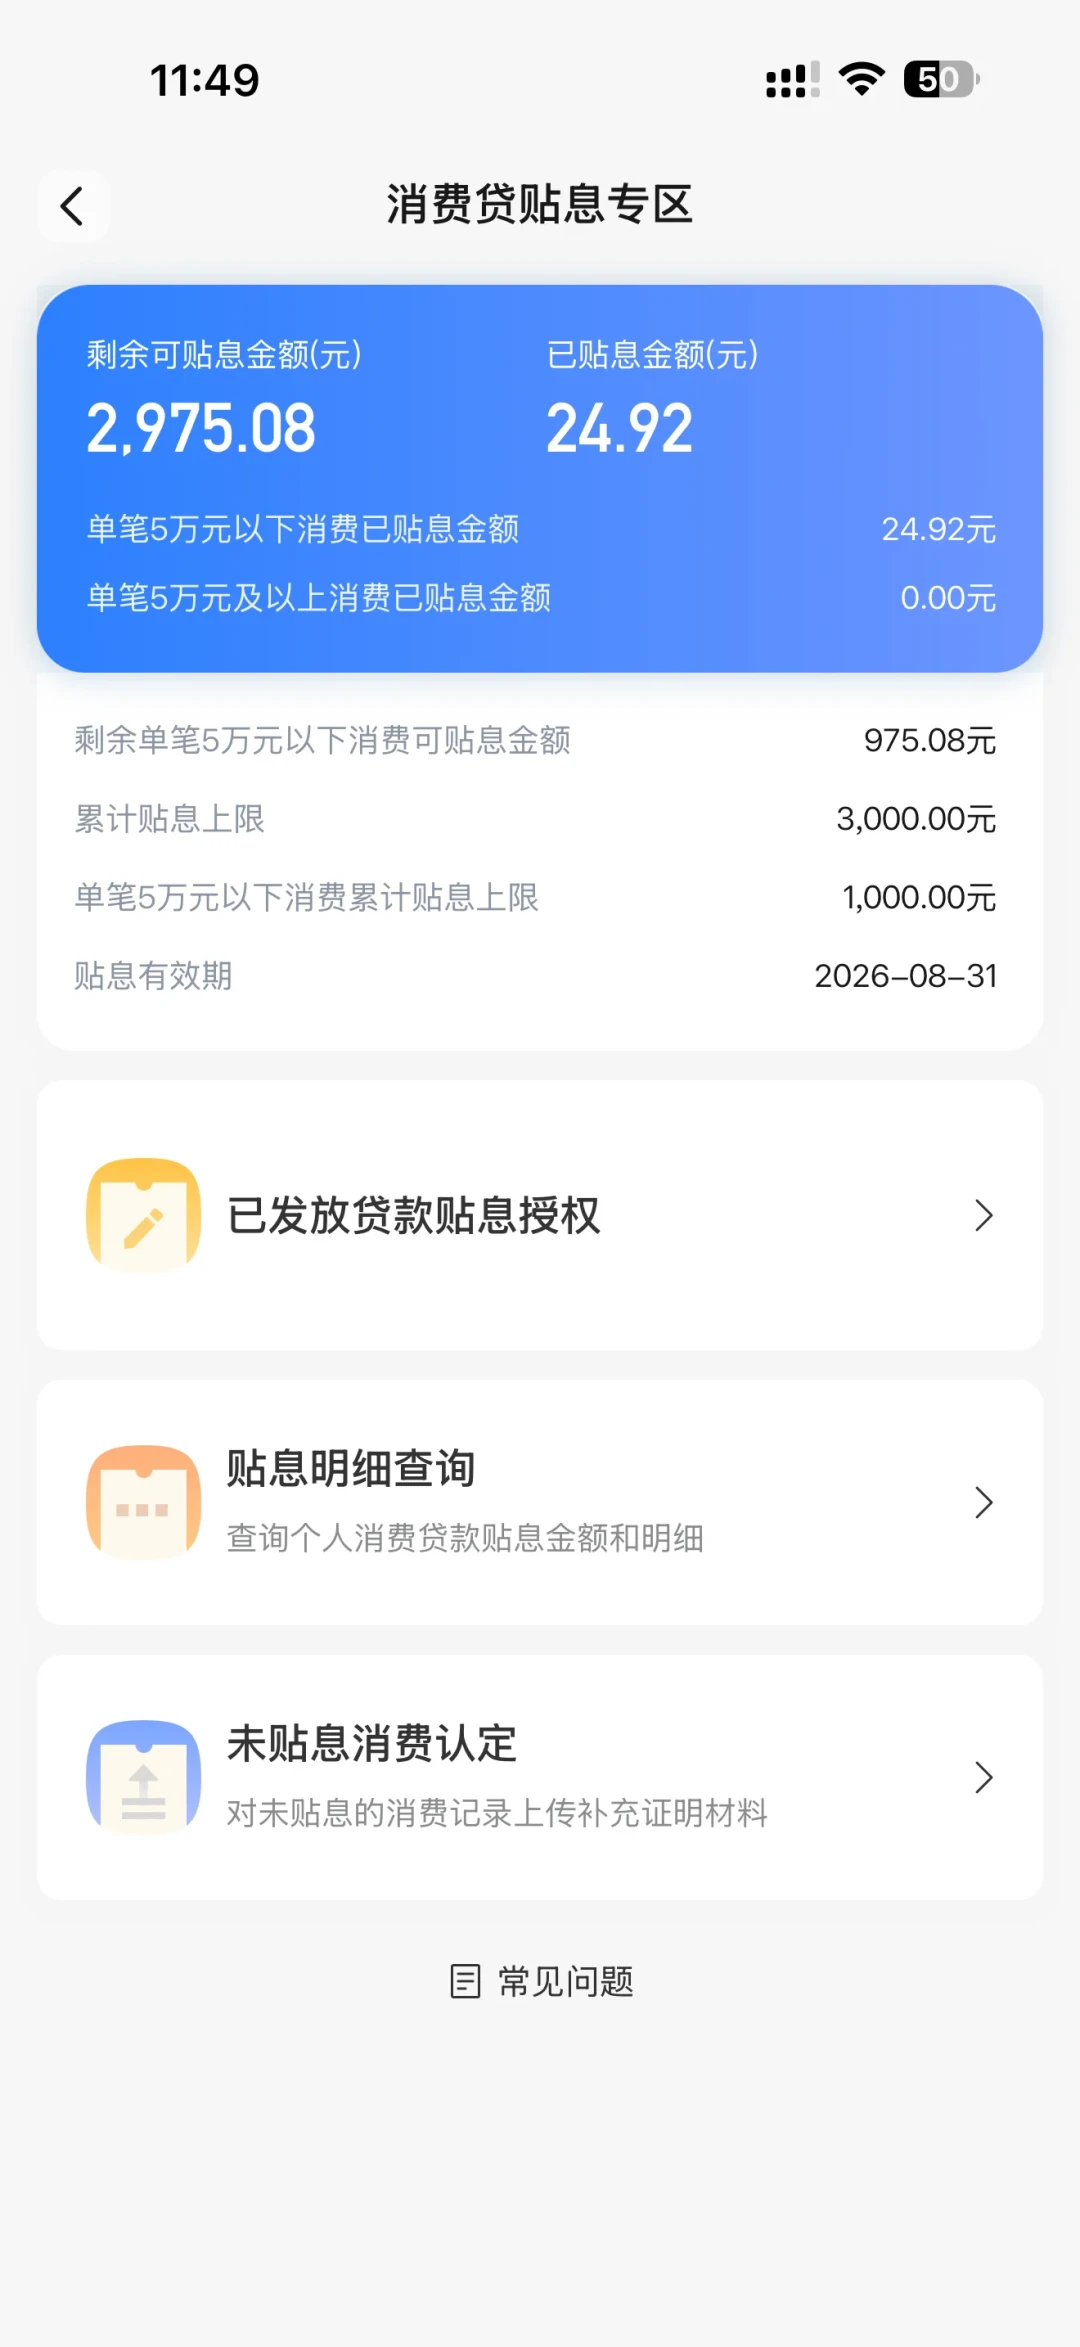
另外一个对新用户有用的细节:8月22日工行、农行、中行等集中公告优化方案时,民生银行信用卡中心10月12日披露了一条更实用的口径:支持客户先办理分期、后续进行补签约享受贴息。 建行这边没查到总行层面的公开补签口径,App里申请贷款或办理分期时弹过贴息授权提示的,把那份协议签了;已经放款没弹的,先打95533或问经办行,别信任何"帮你补签"的第三方。知乎
10月刷屏的"建行新政"帖,一半经不起官方口径对照
素材整理时最大的分歧在这:小红书10月上中旬一批高热帖,标题清一色"建行10月新调"“额度30万调到100万”“利率后台可调至3.0%”“支持报备白名单”“最长84期先息后本”,动辄几百条评论。
而真实办下来的实测帖画的是另一幅图景:建易贷是要在国央企上班或有公积金的前提下才能申请的消费贷,具体额度看公积金基数,而且还得线下去社保缴纳所在地的建行网点办理。 “后台可调”“报备白名单”“84期"这些数字和机制,在官方公告页面里都找不到对应。它们是助贷中介话术的典型结构:用一个夸张额度筛选客群,再靠"包装资质”"报备渠道"收费。小红书知乎
而监管此刻正在反向收网:
多家银行在公告里明确声明,未委托任何第三方机构、人员代为办理,不收取任何费用——"帮你办贴息"本身就是违规话术。建行在8月21日晚的贴息政策问题解答里同样强调,银行办理个人消费贷款和信用卡分期贴息不额外收取服务费用,请广大客户谨防各种形式的诈骗。微博
人民公安报10月13日披露了公安部经侦局集群打击的四个重点方向:活跃在经营贷、消费贷等重点领域的非法存贷款中介位列其中,以"积分商城"“分转商城”"电商分期"等名义非法放贷的非法网贷平台和助贷中介被直接点名。知乎
普通用户只需要记一条判断:这轮贴息是财政直接打给借款人,银行挂牌利率已经"被财政打过折",中间层能加价的空间被压掉了。凡是收费的"贴息代办"“低息渠道”,与政策逻辑正面冲突。更实际的风险在资金用途造假:按建行、农行公告口径,存在欺诈、虚假消费、资金流入非消费领域的,不仅不予贴息,已享受的银行有权扣减或追回。 知乎"消费贷被抽贷"的讨论区里,结清网贷、切断资金流向那类操作帖能攒下高赞,恰恰说明贷后核查是真实压力,不是吓唬人。微博
给三类建行用户各算一笔账
已经在建行有建易贷余额、正在真实消费的:什么都不用做,检查App里贴息协议是否已签、每月账单是否抵扣即可。30万余额一年贴3000元,相当于把利率从3%打成2%,这是无成本的确定性收益。
准备Q4办大件(装修、买车、大家电)的:现在动手和12月中旬动手,贴息收益差一倍以上。贴息按"实际占用本金×时间"算——晒单帖也提到建易贷不支用不算利息、支用当天起算。 11月初放款、12月31日政策窗口截止,30万只有约2个月的补贴(≈500元);10月中旬放款就能贴满3.5个月以上。倒排12月31日,而不是倒排双十一——贴息窗口截止后是否延长只写了"视情",不要赌。小红书
被"5000元上限"吸引、本来不打算借钱的:直接劝退。为了凑贴息多借一年30万,多付的利息约9000元,贴回来3000元,净亏6000元。至于"单家机构上限"理论上多家机构可叠加——查询、负债、抽贷风险都是真成本,政策文本给的空间不等于你该用的空间。
最后留一个继续观察的信号:财政部口径里"可视情延长"四个字,如果12月中旬前后有续期公告,Q1有大额消费计划的用户可以等;没有公告,就按12月31日执行窗口安排放款和消费。贴息细则的内部档位怎么分、发票核验到什么程度,各家经办机构执行仍有差异,动手前以建行App协议文本和95533答复为准,别以评论区为准。









校验提示文案
校验提示文案