从春天到现在,“中年妇女三件套”——50万存款、100克黄金、20年社保——把全网刷了个遍。微博那条讲"安全感三件套"的帖子拿了1388个赞,小红书上一篇"你完成了几个"的笔记底下吵出181条评论,"50万存款真能每月领钱躺平吗"更是堆了1481条回复。微博
黄金这半年已经被算到骨子里了:买入价、回收价、换镯折克,账都摊开过。社保是个慢变量,急也急不来。三件套里真正"刚凑到手、却不知道怎么放"的,其实是那50万存款——它就躺在活期或者一笔三年前存的定期里,到期那天,妈妈大概率会站在银行门口给你打电话:“存多少钱合适?”
巧的是,10月16日刚出了一份和所有人直觉相反的官方数据。这篇就替你把这个电话接了。
第一笔账:新闻说"存款利率普遍上调",是真的,但50万上只值35块
10月16日,融360数字科技研究院发布了2026年9月银行存款利率报告:除3年期环比小幅下行外,其余各期限定期存款利率均小幅增长或持平,5年期涨幅最明显。 具体涨幅是多少?整存整取各期限环比变化:3个月+0.1BP、6个月+0.4BP、1年+0.3BP、2年持平、3年-0.1BP、5年+0.7BP。第一财经
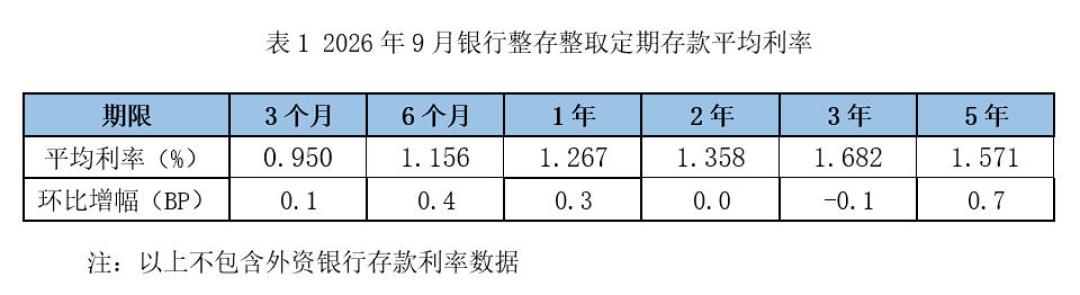
BP是基点,0.7BP就是0.007%。拿50万本金乘一下:50万 × 0.007% = 35元/年。
这就是"存款利率上调"新闻在普通家庭账本上的真实体重。看到标题就激动、或者看到标题就划走,都不对——它的价值不在这35块,而在一个信号:折腾了几年"只降不升"的存款利率,这个月稳住了。对把三件套当安全感来源的人来说,"稳住"比"涨35块"重要,下面三笔账都是在这个前提下算的。
第二笔账:5年期现在锁不过3年期,"存最长的"这代人的经验失效了
报告里9月的整存整取平均利率是这样的:
期限 | 平均利率 | 50万存满一年利息 |
|---|---|---|
6个月 | 1.156% | 5780元 |
1年 | 1.267% | 6335元 |
2年 | 1.358% | 6790元 |
3年 | 1.682% | 8410元 |
5年 | 1.571% | 7855元 |
看最后两行:5年期均价比3年期低了0.111个百分点。也就是说,50万全存5年,每年利息7855元,比存3年每年少拿555元,而且还要多锁两年。
“存定期就挑最长的”,是上一轮高利率年代留给妈妈的经验,现在反过来了。这不是个别银行搞活动,是全行业均价的倒挂。融360分析师在报告里讲得很直白:银行息差承压,一边想留住稳定资金,一边要压降高成本负债——所以给3年期留着吸引力,给5年期压着价。翻译成人话:银行比你更怕被锁五年,你别替它扛。第一财经
判断很简单:这一轮,3年是性价比位,5年只有在"以后肯定降息"的预期下才值得考虑,而10月16日这份报告刚刚打脸了这个预期。
第三笔账:三件套的"50万",恰好踩在存款保险的线上
这可能是三件套刷屏以来没人点破的一个巧合:《存款保险条例》的偿付上限,正好是单人在单家银行50万元。网易
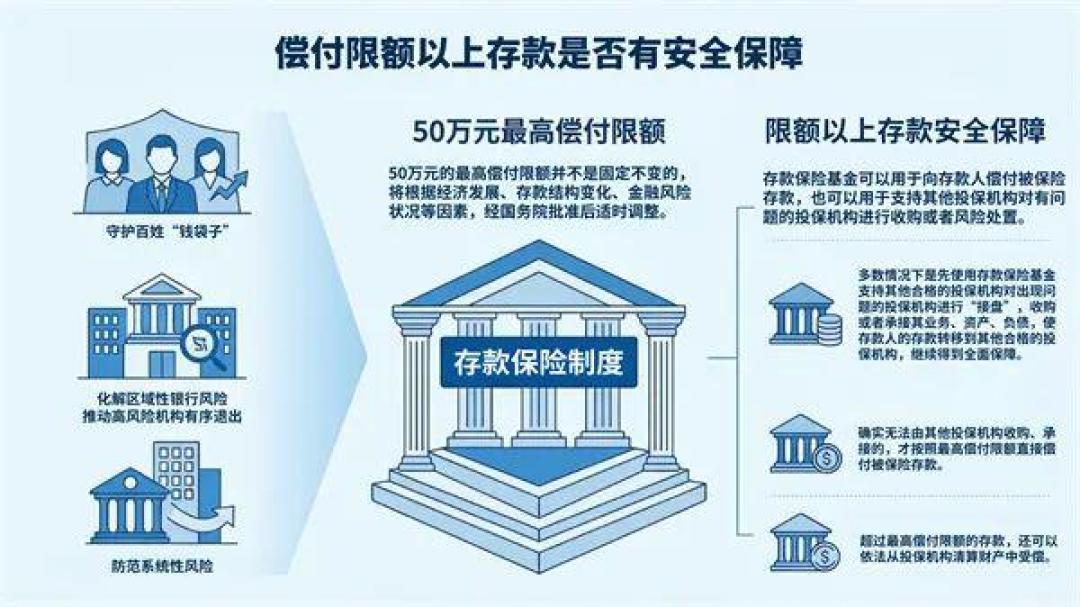
也就是说,那位凑齐三件套的大姐,如果把50万整存到一家银行,本息在赔付上限上是"卡线"的状态。规则本身不吓人——绝大多数情况下银行根本不会到赔付那一步;但有一条小红书上一个自称"柜台老手"的帖子说得很实在:存款超过50万,分银行存,每家本息控制在50万以内。 给妈妈的版本不用搞得像理财博主:小红书
如果钱是在一家银行一笔攒下的,到期转存时顺手拆成两家,其中一家可以选利率通常更高的中小银行,但只放50万以内的零头;
中小银行利率确实普遍高一点,高多少要现场问,别拿"小银行=高息"直接下单;
拆行的动作在到期日做最顺,不用提前支取损失利息。
第四笔账:大额存单的20万门槛,是"凑到50万"才第一次解锁的工具
大额存单个人认购起点是20万。普通家庭够不着它很多年,三件套里攒到50万的人,第一次可以把它当选项。
9月大额存单各期限平均利率:3个月0.997%、6个月1.178%、1年1.381%、2年1.368%、3年1.709%、5年1.674%。
最有用的对比是3年期:大额存单1.709%,比整存整取的1.682%高了2.7个BP。50万这个量级能买到的部分,一年利息差大约135元——钱不多,但这是零风险、不用操作技巧、纯靠"够门槛"拿到的差价。第一财经
顺带把报告里另一个数据摊开:9月结构性存款平均预期中间收益率只有1.39%,其中挂钩黄金的结构性存款,中间收益率才1.33%,连普通3年定存的1.682%都跑不赢。金价这轮巨震里,如果有柜台拿"挂钩黄金、又能保本"来推荐,这就是答案:想蹭黄金行情,不如直接去买那100克;想放存款,别碰它。第一财经
两个坑,比上面四笔账都贵
坑一:存单变保单。"50万存款"相关笔记的评论区,现在已经被同一套话术占领了:“放心吧,储蓄保险都是保本的,我发您产品资料看看私信”——上面那个1481条评论的帖子,底下几乎逐条是这个模板。存款受《存款保险条例》保护,保单不是同一种东西,中途退出的现金损失完全两码事。妈妈在柜台只需要认一件事:最后拿到手里的是"存单/存款凭证",还是"保险合同"。签字页抬头有"保险"两个字,就直接停。小红书
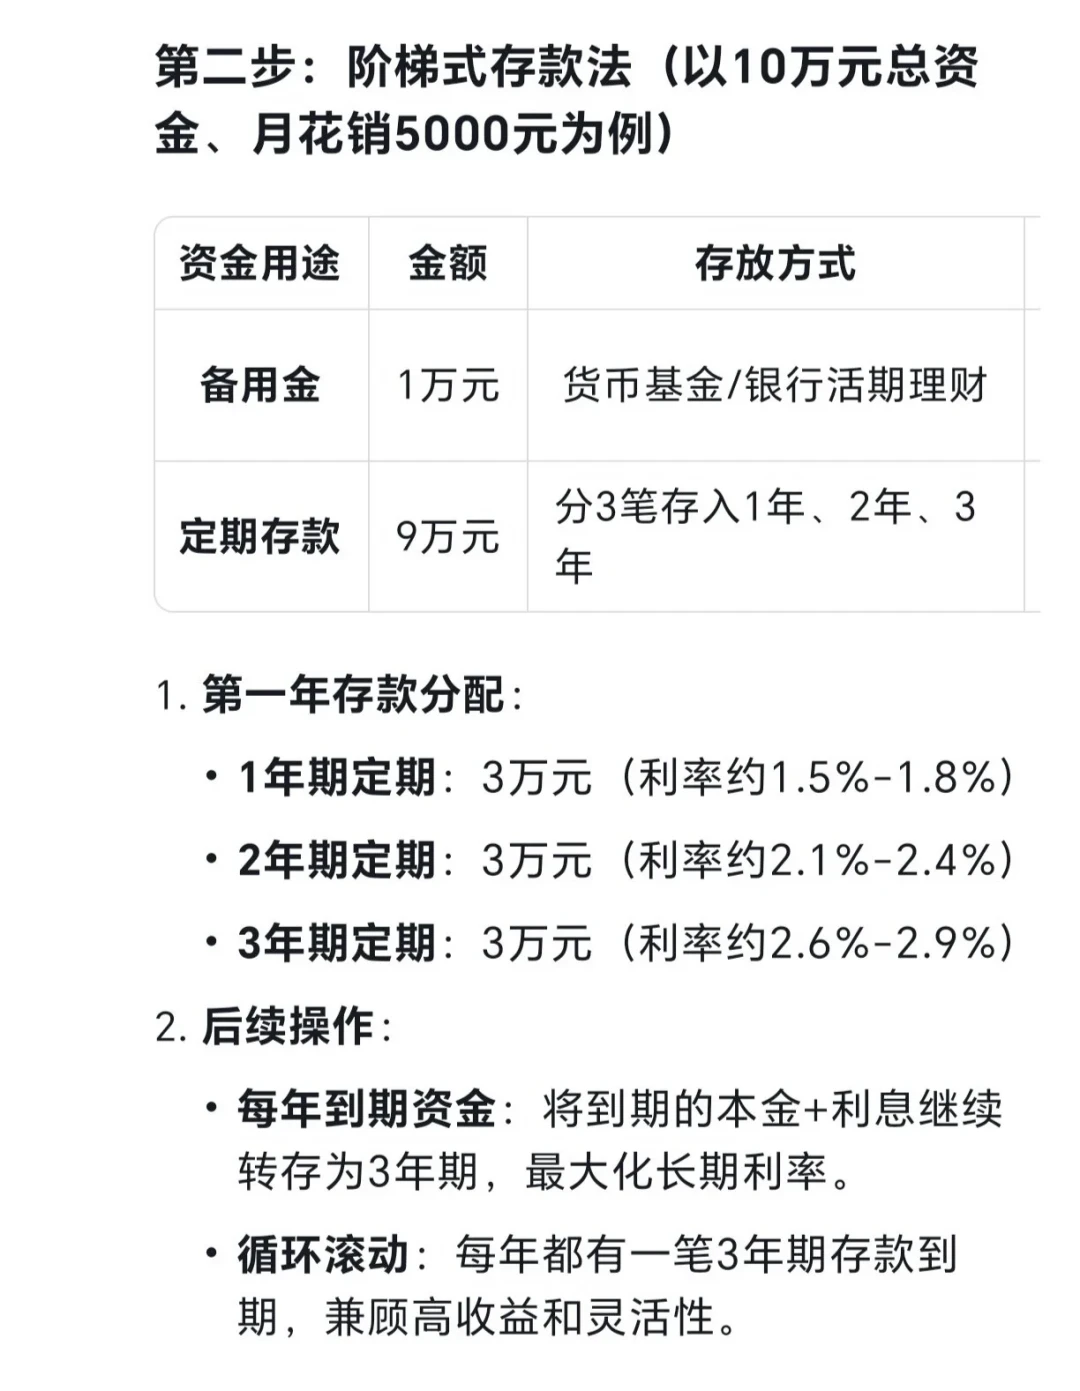
坑二:到期日没人管。阶梯存款之所以在小红书能拿4087个收藏,就是因为它默认一件事:普通人记不住到期日。三件套凑齐50万的人,很多是一笔一笔定期滚出来的,最怕"三年前存的忘了取、到期自动转存活期"。到期日写进手机日历,比多挑0.1%的利率值钱。
一张可以直接抄的三层表
以9月均价为尺子,按"什么时候用这笔钱"分:
层 | 放什么 | 参考工具(9月均价) | 对应50万的量级 |
|---|---|---|---|
随时用钱 | 3-6个月短定期滚动 | 0.950% / 1.156% | 3-5万 |
3年内不动 | 1-2年阶梯 | 1.267% / 1.358% | 20-30万 |
求稳吃息 | 3年定存/大额存单 | 1.682% / 1.709% | 剩余大头 |
别追求"全是3年"的极限收益——流动性本身要花钱买,50万全锁3年就是每年8410元和"急用钱时按活期利息提前支取"二选一。阶梯法牺牲的那点利息,是买"任何时候都不慌"。
接下来盯什么
每月15号前后融360的银行存款利率报告(10月的数据月底见):3年和5年的2.7个BP倒挂有没有继续,比"涨没涨"更值得看;
你家常去那家银行3年期大额存单还有没有额度——有就锁,这是门槛给你解锁的工具,不是人人随时有货;
妈妈手里每笔定期的到期日,今天花十分钟问齐、写进日历。
三件套刷屏大半年,黄金有人差了3万,社保被讲明白了门槛。剩下50万这一宝,不用预测利率、不用学理财课,四笔账算完就能睡踏实觉。这个月银行难得给了"稳住"的信号,别再用上一时代的"存越长越好"去放它。
以上利率均取自融360数字科技研究院《2026年9月银行存款利率报告》(10月16日发布)公布的全国均价口径,实际以各银行当日挂牌为准;本文不构成投资建议。