车险到期前,电话总会准时来。
一位车主接到自称“平安”的业务员电话,报价比别家低,还说当天办再减300元。他扫了二维码,付了2000多元,支付页面写的是“服务”。第二天收到的“保单”里,从头到尾没有一个“险”字。知乎
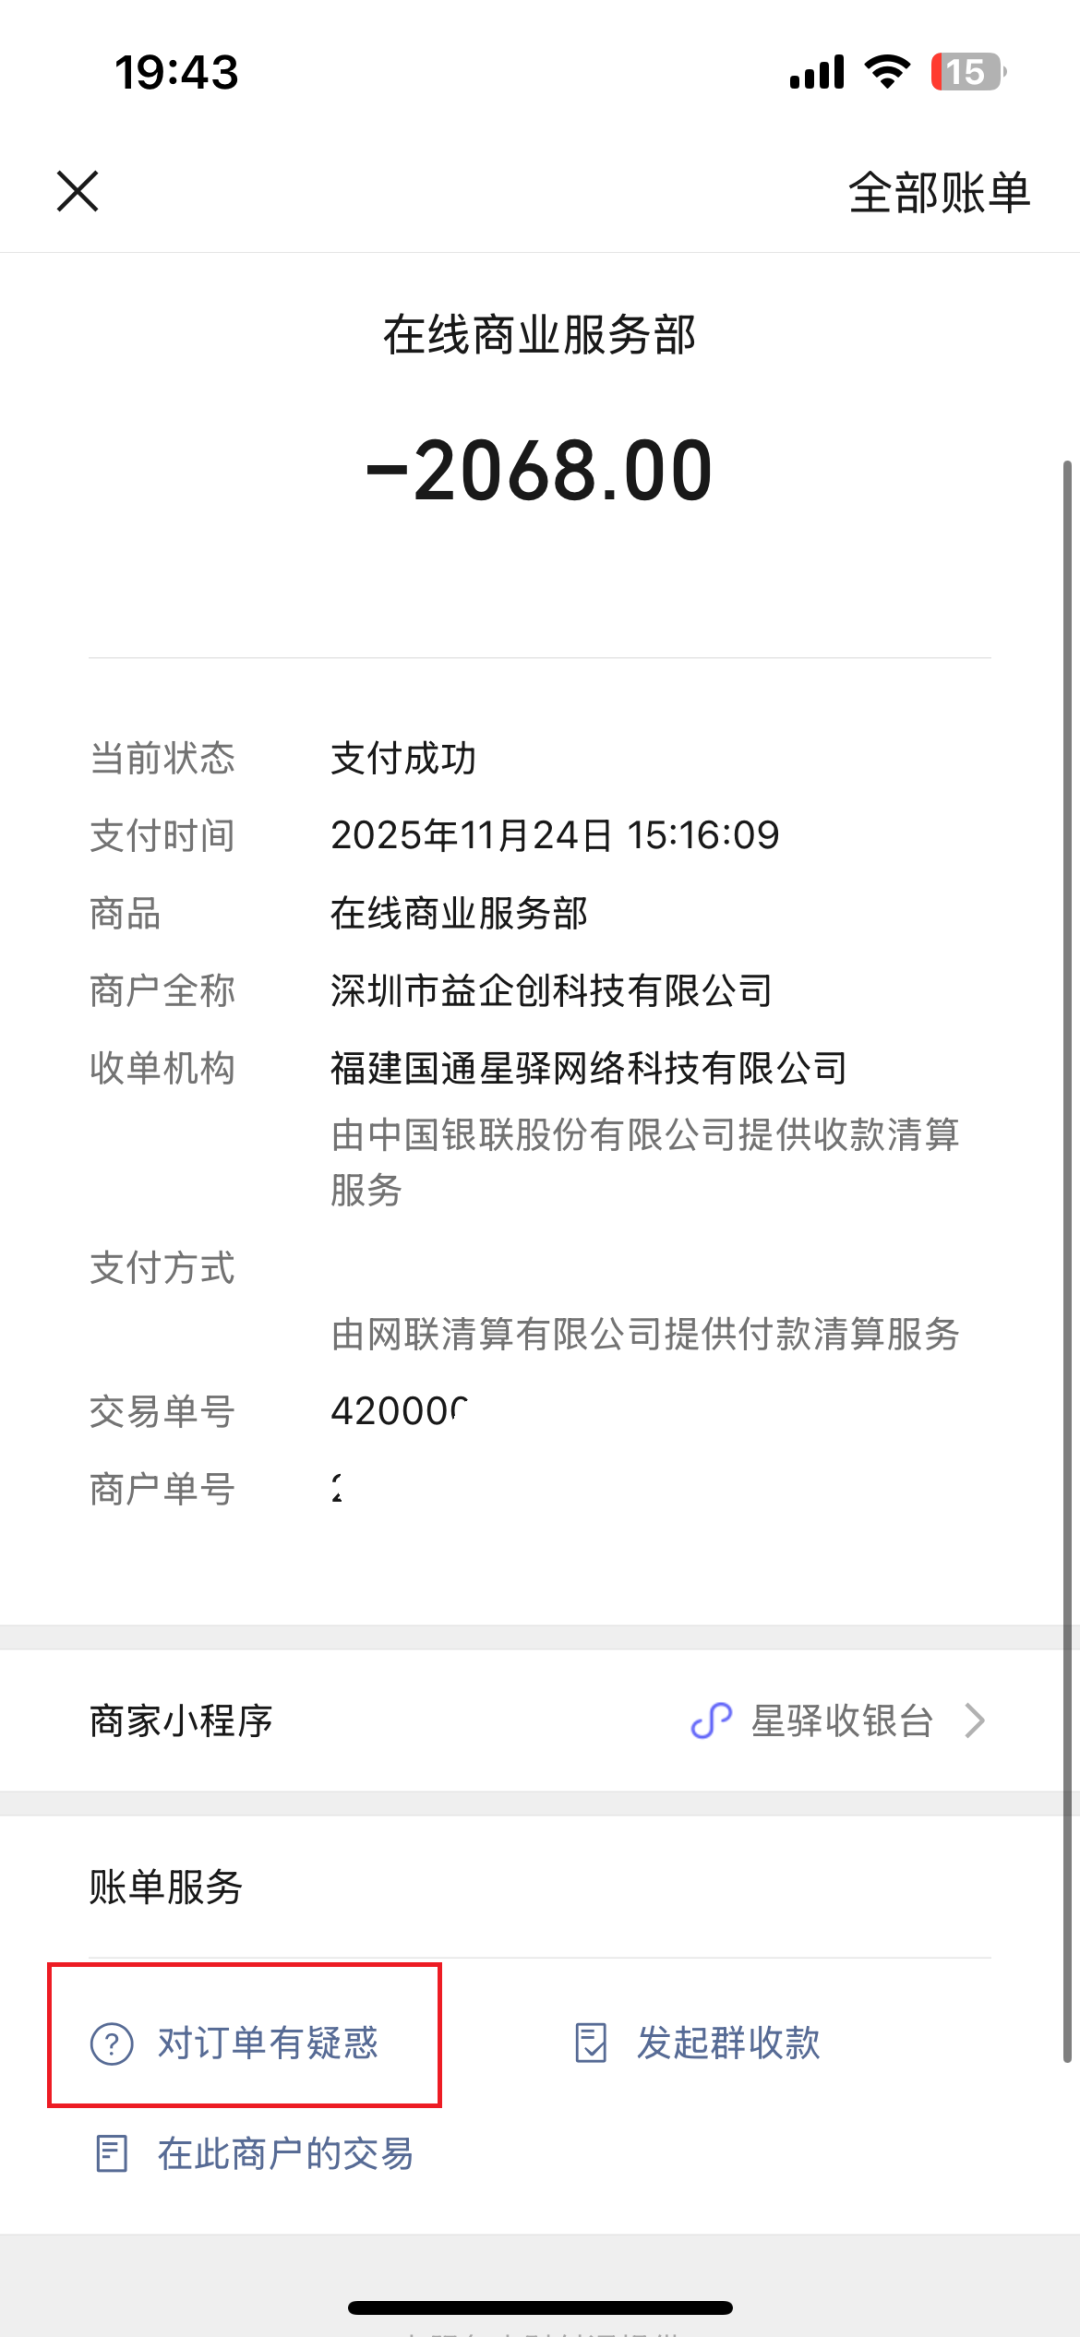
直到人保的业务员提醒他:系统里只有刚办的交强险,没有商业险。他才明白,自己买的不是车险,是“统筹”。知乎
统筹原本不是保险
统筹原本是运输行业内部的互助。1993年,云南设过省交通安全统筹中心,让运输企业把理赔资金集中起来。它只面向企业自有车辆,不以营利为目的。新华网
后来,有人把它做成了生意。市场监管总局的数据显示,全国经营范围含“机动车统筹”“车辆统筹”“交通安全统筹”的经营主体共有826家,其中只有11家具备道路运输经营资质。新华网
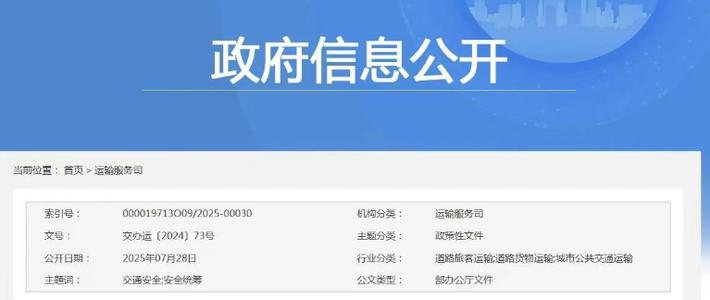
2025年7月28日,交通运输部等五部门联合发布《关于规范交通安全统筹有关事项的通知》。新华网金融时报
通知明确,任何机构不得面向不特定车辆开展交通安全统筹。也不得把它宣传成保险。金融时报
今年5月,北京金融监管局又发提示:有的机构换上了“交通安全服务”“商业互助单”“延保服务”的名字,实质仍是统筹。人民网
法院判你赢,不代表拿得到钱
淮安的李女士被大货车撞伤截肢,肇事司机全责。司机除了交强险,还花9000元买了100万元的“第三者责任统筹”。法院判统筹公司在限额内赔100万元。荔枝新闻
最后,李女士只拿到12万元交强险。那家统筹公司名下没有可执行财产,全国涉及700多个诉讼,被列入失信被执行人100多次。荔枝新闻
赔偿最终由司机王某自己承担。双方约定分期支付,目前给了56万元,剩下的每月2200元。
这就是统筹和保险最实际的区别。保险合同背后有保险保障基金、准备金和偿付能力监管;统筹合同背后只有一家普通公司的账户。公司账上没钱,判决书也只是一张纸。新华网
续保季,先看四个地方
第一,看单子的名字。正规保险出具的是“保险单”,条款里写明保险责任。统筹单常叫“统筹服务单”“安全保障单”,通篇回避“险”字。人民网
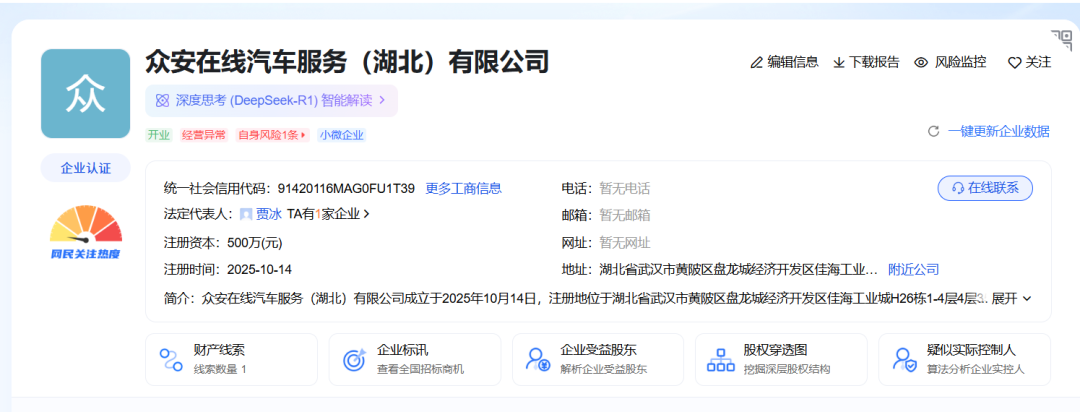
第二,看出单和收款的主体。是不是持牌保险公司,可以在国家金融监督管理总局官网查许可证。名字里带“汽车服务”“安全统筹”“联动”的,要多问一句。人民网
第三,看价格和催促。江苏的韩先生付了4000多元,才发现卖他“车险”的是“平安创惠(海南)安全统筹服务有限公司诸城分公司”。报价比正规渠道低一大截,还催你当天付款、扫码转给陌生商户,基本可以挂电话了。中国新闻网
第四,看交强险和商业险是不是被拆开。山西的李先生交完钱才发现,只有交强险是人保的,商业险变成了“统筹”。分开办不一定是骗局,但正规业务员很少这么做。中国新闻网
已经买了怎么办
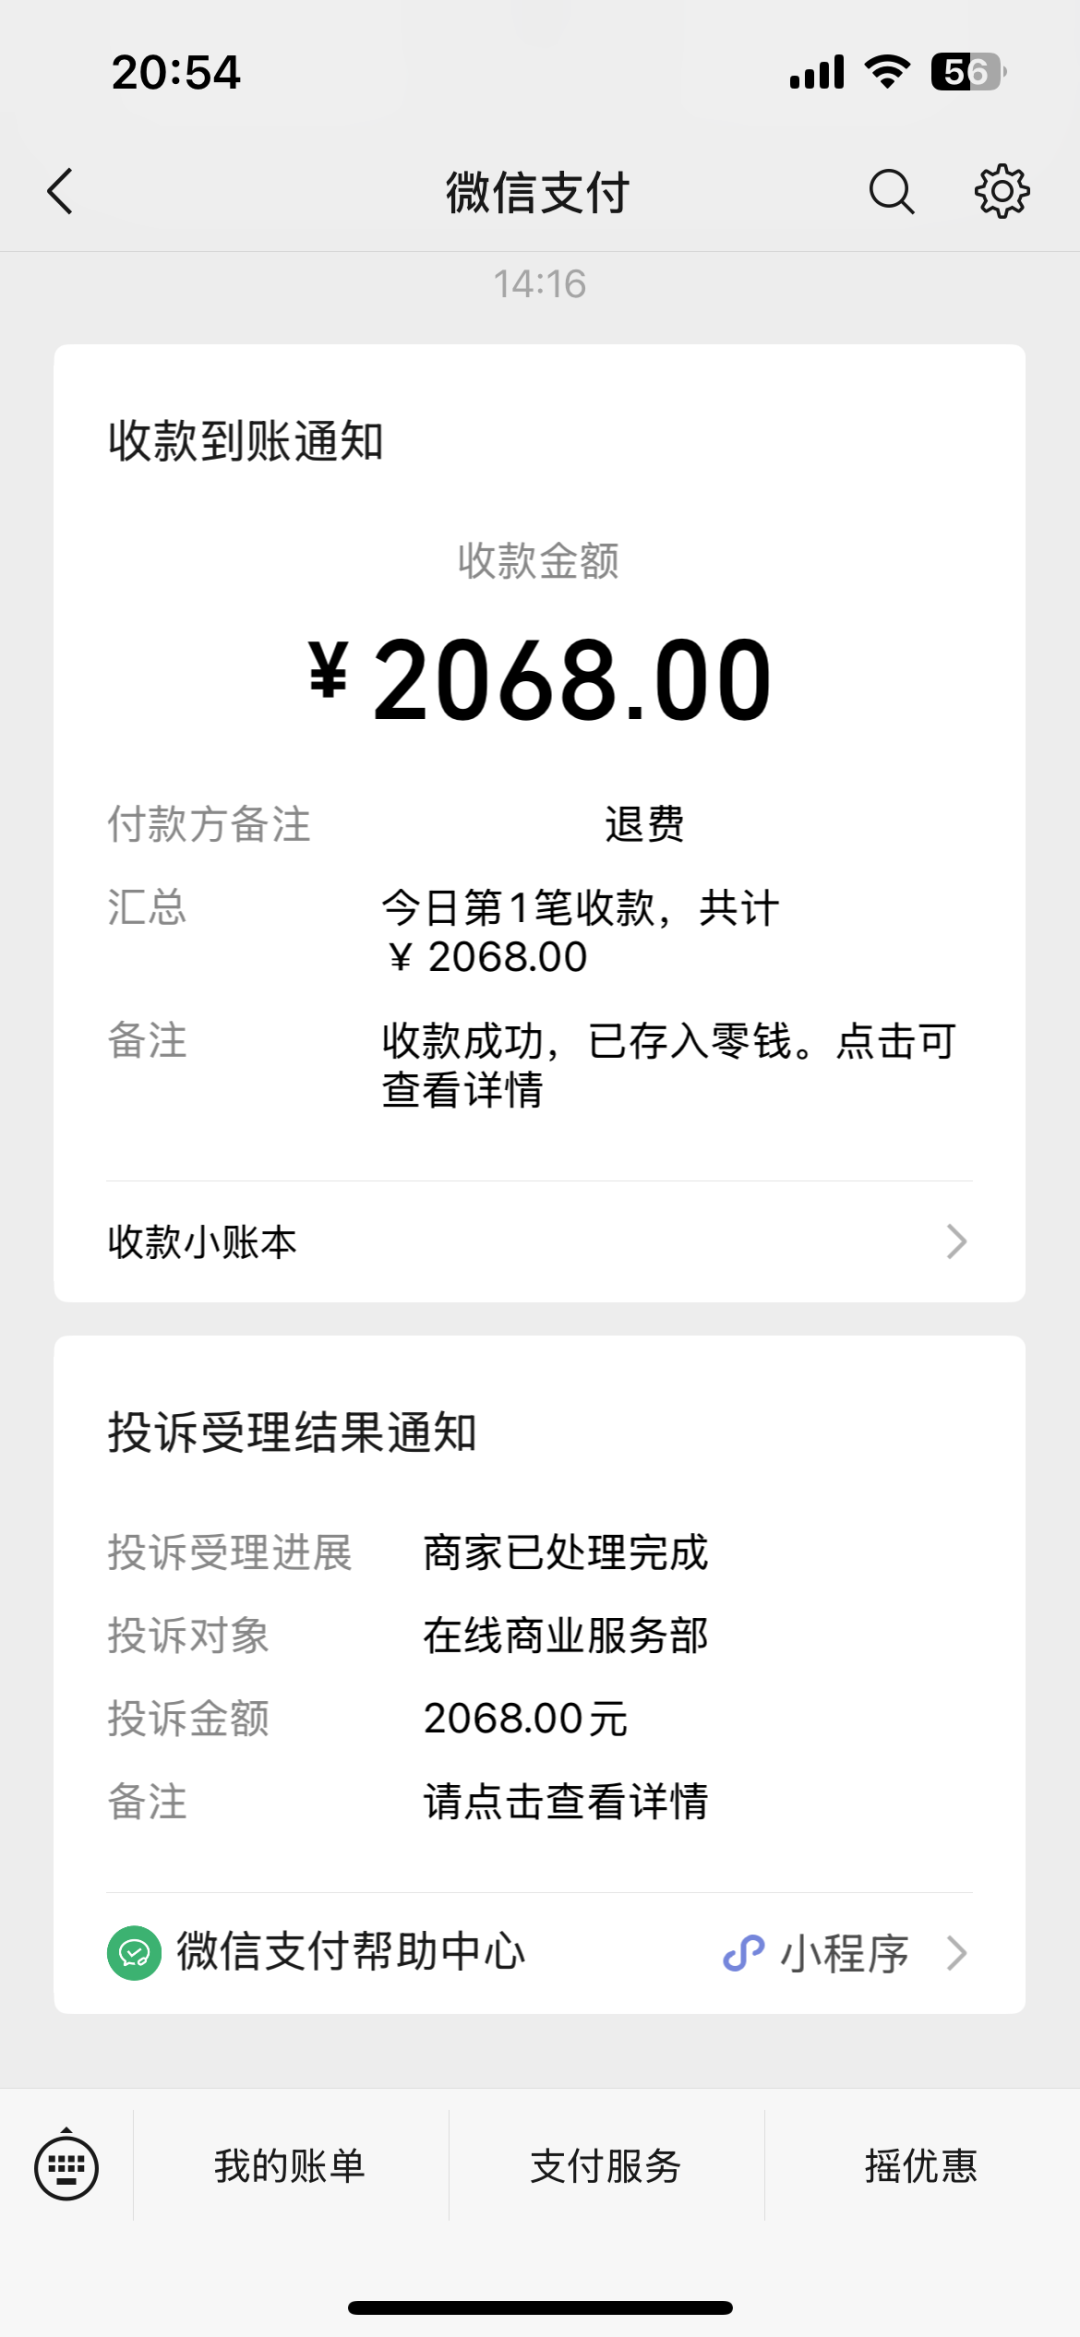
如果还没生效,或者刚买几天:停止继续付款,保存聊天记录、报价单、支付凭证和电子单;在微信或支付宝上投诉该笔订单。对方若要求先撤诉再退款,不要答应。投诉入口通常只有一次。知乎
随后向12345、市场监管部门举报,涉嫌诈骗的向公安机关报案。那位车主就是靠支付平台投诉,三天后拿回了全款。
如果已经出了事故:交强险部分照常赔付,因为那是真保险。商业部分统筹公司不赔,受害方可以直接起诉肇事司机。车主可以按合同起诉统筹公司,但要做好执行不到钱的准备。知乎
自己投保了车损险的,可以向自己的保险公司申请代位追偿。知乎
续保电话还会再来。接起来先别聊价格,先看一眼合同标题——那里写的,是“保险”,还是“统筹”。