

















96
46
个人养老金不是死钱,但生病不等于能取:6条出口我背了一遍
2026-11-05 04:00:11
0点赞
0收藏
0评论
上个月我妈住院,医保报完,目录外加自付,现金还得再掏3万8。家族群里立刻有人递主意:“你那个个人养老金不是存着吗?生大病能取!”
这个账户是2023年底银行推广时我开的。三年,我每年顶格缴1万2,账户里连本息一共3万6。当初冲着抵税开的户,"能不能取"这笔账,我是被这句话逼着第一次认真算。
我拿着诊断书就往开户行跑,结果在大堂被第一个问题问住:病的到底是谁?
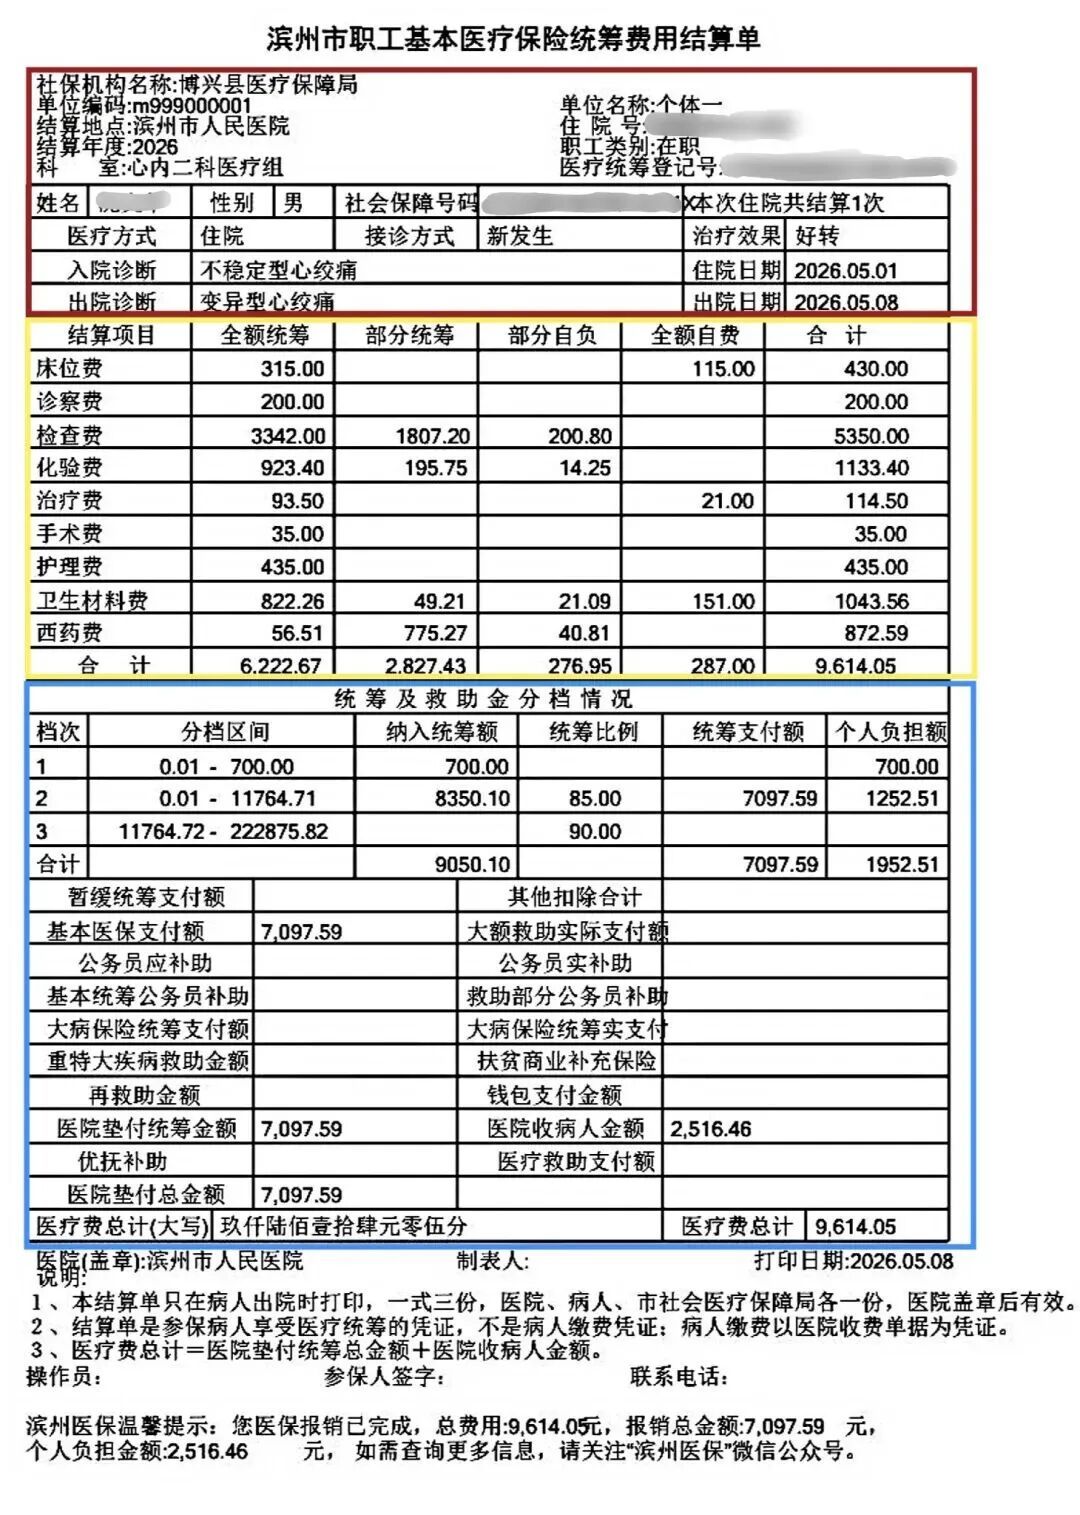
那是我第一回把《关于领取个人养老金有关问题的通知》(2025年9月1日起实施)里关于"因病领取"的那条读完整:申请之日前12个月内,本人、配偶、未成年子女发生的与基本医保相关的医药费用支出,扣除医保报销后,个人负担(医保目录范围内的自付部分)累计超过本省(自治区、直辖市)上一年度居民人均可支配收入,可以提前领。
就这一条,我绊住两处。
第一处,病人的范围。写的是本人、配偶、未成年子女——我妈不在里面。儿子读大二,早成年了,也不算"未成年子女"。政策确实放宽了,但放宽到的是小家庭的直系,没有伸到父母的医保账上。
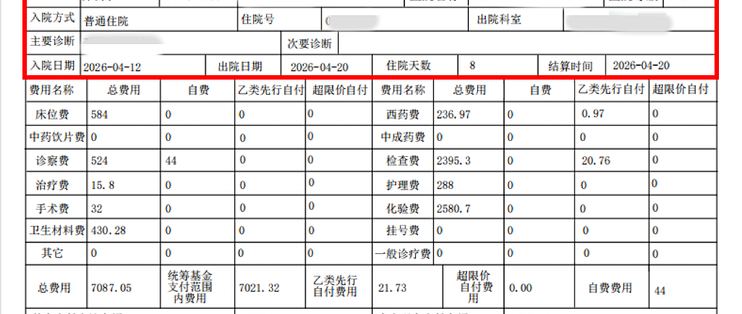
第二处,门槛不是病种,是钱数。没有统一的重大疾病目录,“确诊"两个字换不来取钱资格,换得来资格的是12个月里医保报完之后自付的累计数。反过来说,不是大病也不要紧:慢性病一年反复住院,报销后自付滚过了线,一样能申请。所以我一开始攥着诊断书跑银行,方向就是错的——该带的是医保结算单,上面那行"个人自付"才是关键数字。至于那条线画在哪,全国没有统一数:看你省统计局公布的"上一年度居民人均可支配收入”,最稳的算法是别猜,上省统计局官网查最新公布数,拿这12个月的自付明细去比。
被驳回一次以后,我回家把新老两类领取条件摊开拼成一张纸,一共六条出口,外加一条继承:
一、达到领取基本养老金年龄;
二、完全丧失劳动能力(要劳动能力鉴定结论);
三、出国(境)定居;
四、申请前12个月内,本人、配偶、未成年子女的医保费用报销后,目录内自付累计超过本省上一年度居民人均可支配收入;
五、申请前2年内,领取失业保险金累计满12个月;
六、正在领取城乡最低生活保障金。
参加人身故的,账户里的钱由继承人领取。
六条挨个往我家身上套,结论是:这条"看病出口"救不了我妈的3万8——对象范围不包括父母。这就是替自家算完的最大一条提醒:个人养老金能兜的是本人、配偶和未成年子女的大病与失业,不是整个家族应急池。父母的住院钱,得在活期和短期限存款里单独留一注,别对它抱幻想。
第五出口我也顺手算了。工龄二十多年,万一哪天被裁,那条线要求的是"前2年内累计领失业金满12个月"——中途领三个月六个月,够不着;而且我老婆一直是灵活就业,失业保险金这条线她根本不存在。六条出口套下来,真正对我有意义的只有第四、第五两条,且都系在我自己和小家庭身上。
最后查的是"取出来要缴多少税"。领取环节单独按3%计税,不并入综合所得。示例:取3万,扣税900元,到账2万9千1。
钱打进社保卡的金融账户——这个坑我跑的第二趟:我社保卡金融功能一直没激活,账户状态变更为领取了,钱也进不来。领取方式按月、分次、一次性都可选,事后还能变更。
还有个多数人不查的细节:除了达到领取基本养老金年龄这一种,其余情形提前领完,只要再缴存,账户重新变回缴存状态,每年1万2的额度照用;只是下次再想领,条件得重新满足一遍。门开着,但每次过都要重新查票。
这一路算下来,留一张每个缴过钱的家庭都能抄的自查清单:
全家谁在"大病线"的对象范围内(本人、配偶、未成年子女),双方父母的住院备用金现在放在哪条线里;
这12个月里,范围内每个人医保报销后的目录内自付,合计多少,结算单在不在手边;
本省统计局公布的"上一年度居民人均可支配收入"是多少,自付累计过没过线;
本人近24个月有没有失业保险金记录,累计够不够12个月;
社保卡金融功能激活了没有;
一旦动用这笔钱,明年的抵税额度要不要补、账户怎么回到缴存状态。
我家的选择:已经存进去的3万6留着不动,按它的真实身份用——本人、配偶这条线上,它是大病和失业的补充出口;父母的应急钱另立门户,从常规存款里单独划。至于今后还缴多少,我只在确认自家税率账的前提下按额度缴,不再拿它当"随时能动"的钱。我的选择不等于普遍建议:先把六条出口往你自己家身上套一遍,再决定这笔钱。
我是老周,家里管钱的人。我的选择≠普遍建议,文中政策以人社部及税务部门的现行原文为准。
内容由AI生成