几年前,微软把上百亿美元押给当时还在烧钱的OpenAI,很多人觉得纳德拉在赌。现在,这笔投资的结果在最新财报里,以一种谁都没料到的方式呈现——OpenAI反过来成了微软数一数二的大客户。
每9块钱里,就有1块是OpenAI给的
在截至9月的这一季度(微软2027财年Q1),微软从OpenAI身上赚到了100亿美元,接近当季总营收的11%。更扎眼的是,上一个完整财年(2026财年)OpenAI相关收入全年才241亿美元,现在一个季度就干到100亿,按这个速度跑一年接近400亿。36氪知乎专栏知乎
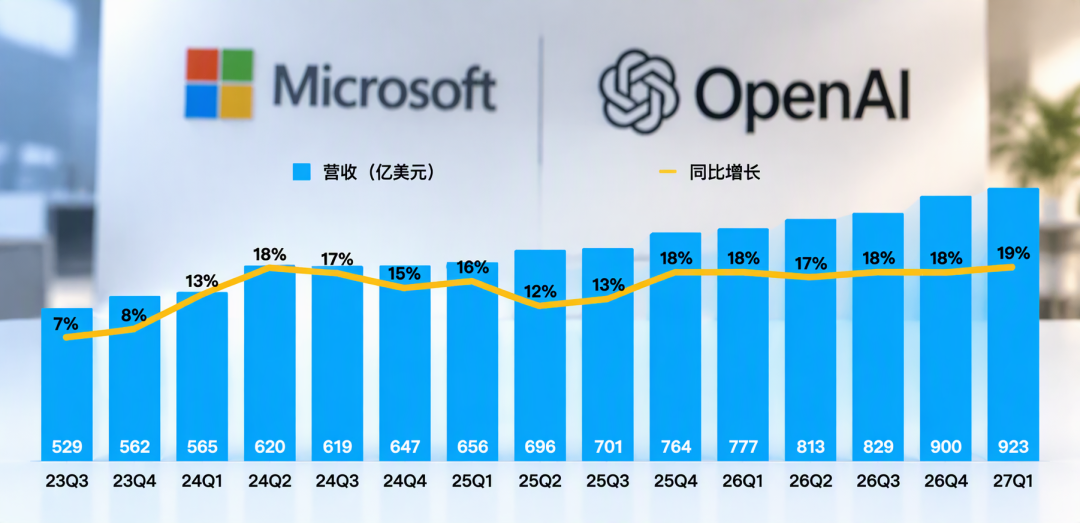
整体财报也硬:营收923亿美元,同比涨19%;净利润366亿美元,同比涨32%。首次单独披露的Azure云收入332亿美元,大涨48%,比上季度的43%还在加速,下季度指引49%–50%。财报当晚,同一天出业绩的谷歌因为现金流转负盘后一度跌超10%,微软则盘后涨了近5%。分水岭就在现金——微软这季自由现金流186亿美元,比分析师预期高出约100亿。36氪知乎专栏知乎专栏
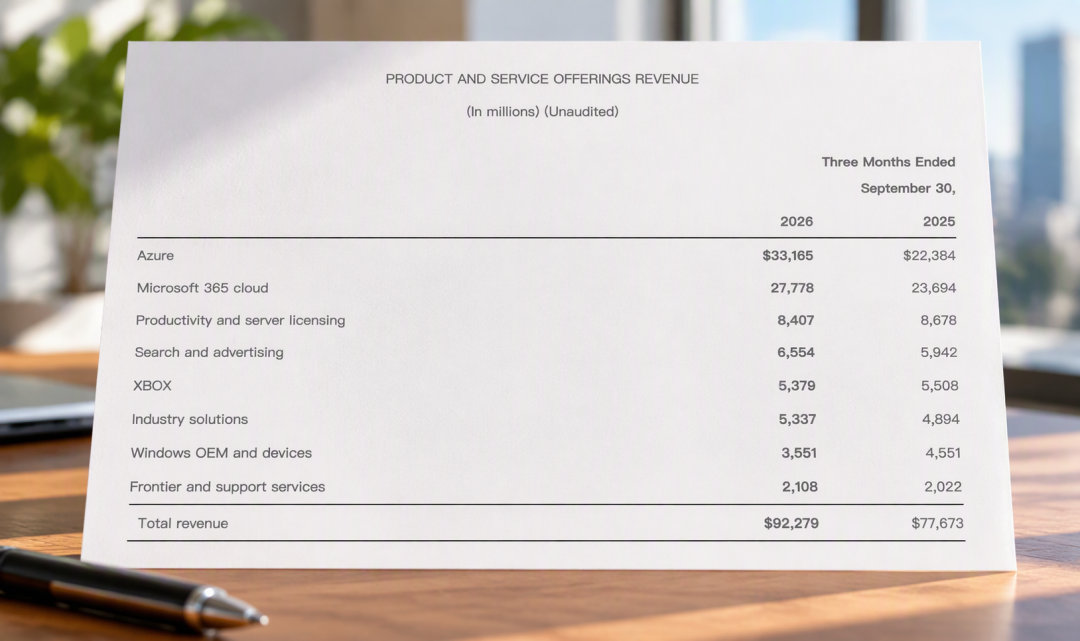
但这100亿,还没全落袋
翻到报表另一面,有个数字不那么漂亮。到9月底,OpenAI欠微软的应收账款是72亿美元,6月底还是60亿。收入在涨,"白条"也在涨,这100亿里有一部分还躺在账上,没变成现金。大客户账期长很常见,不一定是坏事,但至少说明钱还没完全到家。知乎
持股也在悄悄变。从6月的大约25%,降到9月的24%。OpenAI一直在融资,微软一直被稀释。当年那个说了算的大股东,越来越像"OpenAI最大的供应商兼客户",而不是掌舵的人。钱是从Azure这边赚到的,话语权却在一点点变少。知乎
更现实的是集中度。一个客户占掉营收的11%,如果哪天OpenAI把一部分算力挪去别家——前几天就有报道说它在买谷歌的TPU——或者账单付得慢一点,这11%就是实打实的风险。做估值的人,对这种"押注单一大客户"最敏感。知乎专栏
卡脖子的不是钱,是机器
还有个容易被跳过的细节:微软这季本想砸500亿美元搞资本开支,实际只花了452亿。原因不是不想花,而是一部分第三方算力没能按时交付。一家被需求追着跑的公司,居然钱没花出去,说明卡脖子的不是现金,是显卡和电力。手上已签约、还没确认收入的商业订单(剩余履约义务)高达6770亿美元,同比涨73%,全都在排队等算力兑现。36氪知乎专栏知乎专栏
所以这份财报有两副面孔:一边是押注OpenAI短期赚翻、Azure和Copilot全线狂奔;另一边,微软也把一部分命运绑在了这一个客户身上。这100亿的"反哺"能持续多久,某种程度上不取决于微软,而取决于OpenAI自己。
(本文基于微软公开财报及公开报道梳理,不构成任何投资建议。)