


















2
5
480元剐蹭要不要走保险?算完明年保费涨幅,我决定自费修
2026-11-08 03:41:13
0点赞
0收藏
0评论
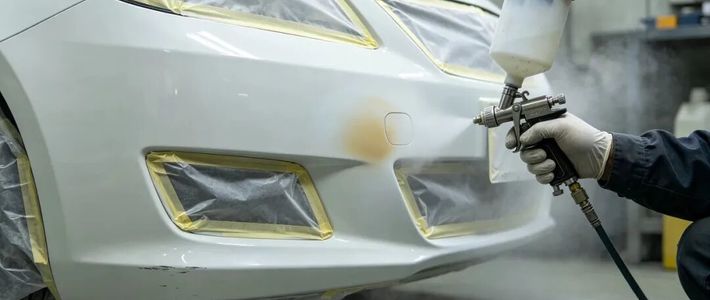
周二晚上,妻子倒车时右后保险杠蹭了墙,漆面露了底,楼下修理厂看了一眼:480块。
妻子随口说:“走保险呗。”
我把她拦住了。这是今年家里账本上第一笔"要不要走保险"的账。11月正值续保季,各家报价一条条推过来,这次蹭的算不算出险,直接决定明年那张保单的价格。

算完的结果是:480块自费,不走保险。建议你和家里那位再蹭一下之前,先把这笔账算一遍。
一、先搞清规则:出险之后,保费到底涨在哪
商业车险(三者险、车损险这些)的报价只有三个乘数:基准保费 × NCD系数 × 自主定价系数。车主感觉"出一次险价格就跳一大截",跳的其实是NCD(无赔款优待)系数。行业通用口径的档位,我抄成了一张表(5座家用车):
连续3年未出险:0.6
连续2年未出险:0.7
连续1年未出险:0.85
上年出险1次:1.0,折扣全部归零
出险2次:1.25
出险3次:1.5
出险4次及以上:2.0
这张表的关键,不是"出险一次保费翻倍",而是:出险一次回到1.0,等于把之前攒下来的未出险折扣一次性全部退还。而且NCD按车辆的理赔历史由行业平台计算、跨公司共享——换一家续保,折扣不会清零。

交强险是另一套账,只看有责任事故的次数:6座以下家用车基础保费950元/年,上年未出险下浮10%,连续2年下浮20%,3年及以上下浮30%;上年有责任出险1次不上浮,2次上浮10%,3次及以上上浮20%,有责任死亡事故上浮30%。
很多人只记住了"出险1次不上浮",没看到后半句:不上浮不等于不退优惠。出险一次,折扣照样归零,价格回到950。
二、我家的账:480块的维修费,省下来的是590块保费
我家这台车第6个年头,连续1年未出险,处于0.85档:今年商业险报价2805元,交强险855元(950×0.9)。
如果这次算我方有责、走保险,明年:
商业险NCD从0.85回到1.0,自主定价系数不变,报价按2805÷0.85=3300元计,涨495元;
交强险失去折扣,855元回到950元,涨95元;
两项合计涨幅590元。
维修480元,涨价590元。自费省110元,还能把0.85档多留一年。
我把同样的算法套到每一档,拉成了一张表(示例口径:同一套餐,商业险基准价3300元、交强险基准950元):
当前NCD档位 | 今年商业险 | 出险1次后 | 交强险退还 | 合计涨幅 |
|---|---|---|---|---|
0.85(连续1年未出险) | 2805元 | 3300元(+495) | 855→950(+95) | 590元 |
0.7(连续2年未出险) | 2310元 | 3300元(+990) | 760→950(+190) | 1180元 |
0.6(连续3年及以上未出险) | 1980元 | 3300元(+1320) | 665→950(+285) | 1605元 |

这就是"小剐蹭让保费暴涨上千"的真正原因:连续多年没出险的车主,出一次险的代价不是25%,而是多年折扣同时清零。连续未出险年份越长,小额事故越不值得走保险。
三、我自己踩过的两个坑,比只看表记得牢
一个是时间坑。去年续保,我在到期前1个月收到保险公司的短信报价,顺手点了链接就付了。后来才发现,一模一样的三者、车损组合,在临到期前一两周的报价更便宜,前后差了460元。保单已经生效,退保重签反而亏,只能认了。今年我改了做法:提前1个月开始比价,但落单放到到期前7~15天。
另一个坑,是我原来以为"用交强险是占便宜"。有责任的小剐蹭,商业险不碰、只走交强险,反正"出险1次不上浮"。算完上面那张表就知道:交强险的折扣照样退还,95、190、285元,一分都不白给。更要紧的是,交强险有责项下财产损失限额只有2000元,对方修车超过2000元的部分还是要用三者险来补,商业险的NCD照样跳档。(法定限额是有责:死亡伤残18万、医疗1.8万、财产损失2000元,三项分项不能互相挪用;网上流传的22.2万总限额是误传。)

四、三种情况,我劝你别犹豫,该走就走
这笔账不是教你"能不走保险就不走",而是把该不该走算清楚。我给我家定了三条:
第一,我方无责:让对方保险赔。无责事故和代位求偿不计入我家的出险记录,折扣照算,别为省事去揽责任。
第二,定损金额明显超过涨幅线:我家现在0.85档,线是590元;定损一旦超过这条线,就走保险,档位越高、这条线越高,但原则不变——修车比涨价便宜时才自费。
第三,涉及人伤、或者损失可能超出交强险限额:立刻报案。保险保的就是大额风险,为了省几百块保费去扛万元级的赔偿风险,是这笔账里最贵的一种算错。
五、可以带走的续保算账五步
到期前1个月开始比价:至少2~3个渠道,三者险限额、车损险、医保外用药条款这些保障内容设置成完全一致,再比总价;
先查自己的NCD档位:连续未出险几年、今年商业险处在哪一档,决定报不报案之前先看这个;
盈亏平衡公式:走一次保险的合计涨幅 ≈ 今年商业险保费 ×(1÷当前NCD − 1)+ 交强险退还额。定损金额低于涨幅,才考虑自费;
精简套餐:车损险2020年改革后已包含自燃、涉水、玻璃、不计免赔,单独的划痕险、轮胎单独险、节假日限额翻倍、捆绑的增值服务包,6年车龄的家用车可以直接砍;三者险和医保外用药这两项,我家一分不减;
承诺写进凭证:返现、送礼一律要官方渠道可查的记录,口头承诺不认;落单别拖到过期——交强险脱保上路会被扣车,并处应缴保费2倍的罚款。

今年11月这笔续保,我家按这五步走完:修理厂的480元自己付了,590元的涨幅挡在了门外。
我是老周,家里那个管钱的人。这笔账是我替自己家算的,我的选择≠普遍建议;保费以各渠道最新报价为准,限额与浮动规则以监管现行原文为准。
内容由AI生成










