10月30日,铠侠交出了它历史上最赚钱的一份季报,也是把自己股价吓跌的一份。
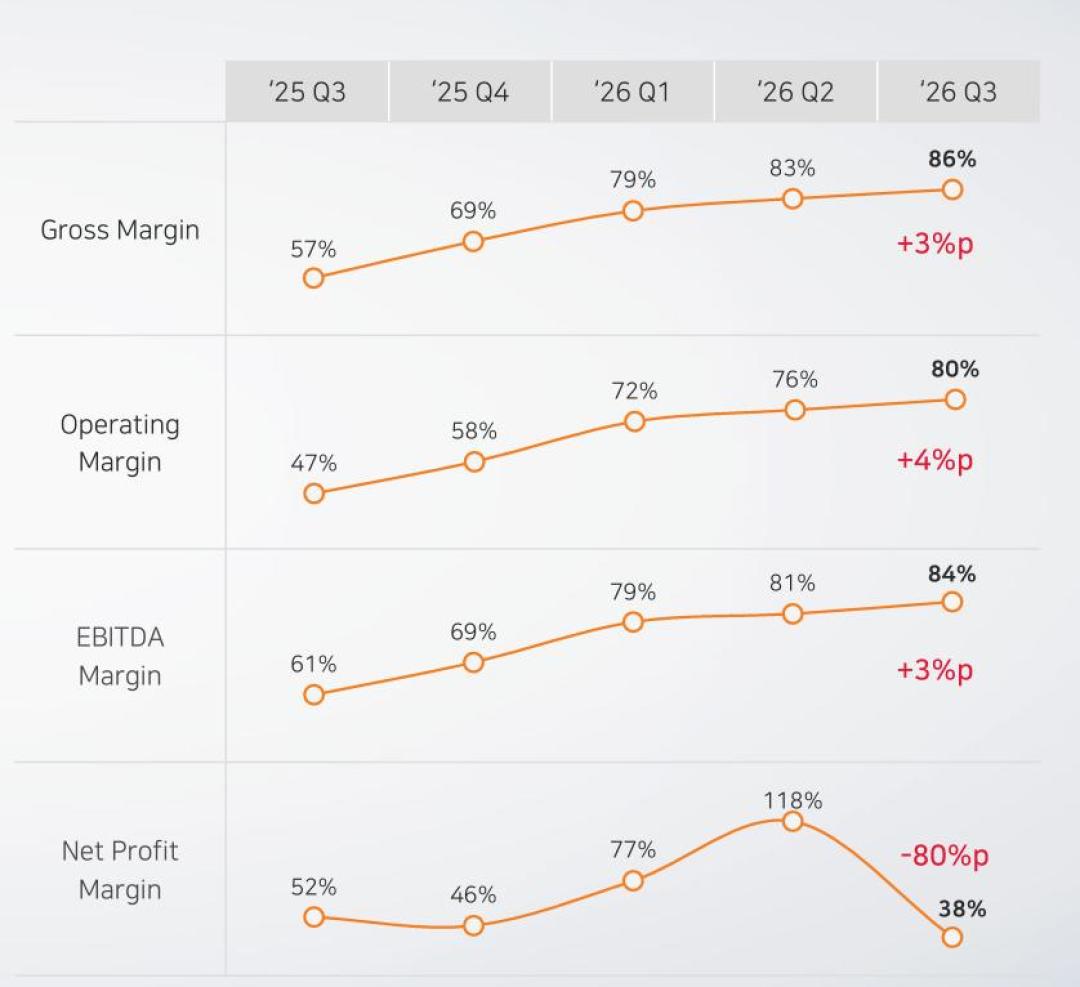
先看数字。2026财年第二季度(7-9月)营收2.48万亿日元,同比增长453.2%,一个季度的收入超过了上一整个财年的2.34万亿日元。调整后营业利润1.99万亿日元,同比增长2181.1%,营业利润率80.2%,比上一季度的75%又高了一截。东方财富网
卖闪存芯片,利润率做到八成,这在半导体行业里是软件公司的水平。这轮业绩引擎很简单:AI数据中心抢企业级SSD,把NAND价格一路抬上去,铠侠SSD及存储业务单季营收1.616万亿日元,占公司总收入约65%。产能更是排到后年:铠侠在财报里明确说,2027自然年的产能已经全部售罄,2028年也有超过一半的出货量被多年期长约锁定。东方财富网东方财富网东方财富网
第一次分红也来了:每股90日元的中期股息,分红总额约480亿日元。东方财富网
按说这是一份挑不出毛病的成绩单。但财报发布当晚,铠侠ADR跌了约14%,闪迪自己的业绩超预期,照样跌了13.47%。东方财富网
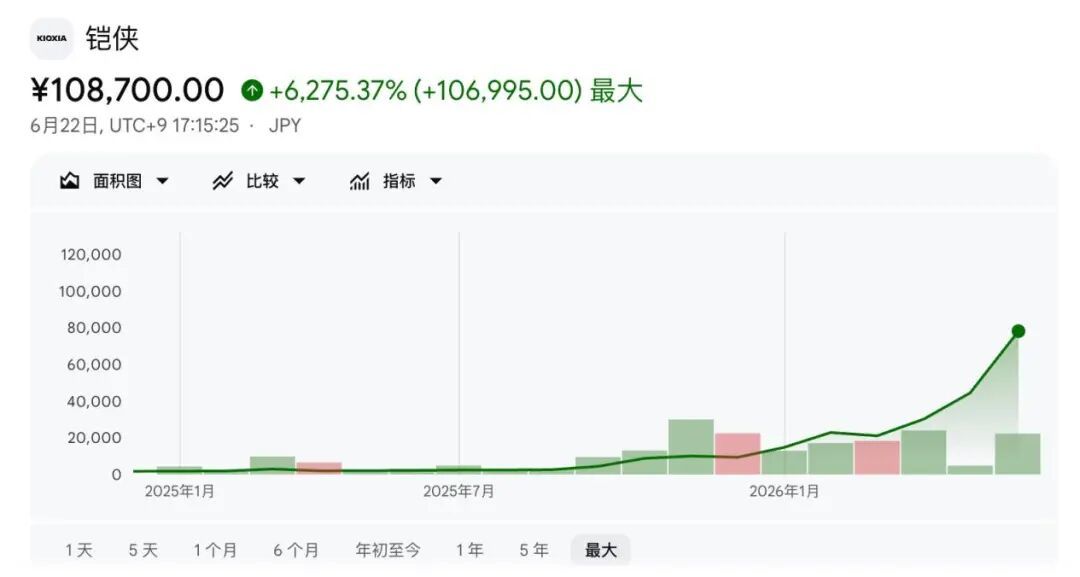
问题出在下一季的指引上。铠侠预计10-12月营收约2.5万亿日元、调整后营业利润约2万亿日元,环比增幅都只有1%左右,而市场原本预期营业利润能到2.35万亿日元,差了大约15%。东方财富网
更扎心的是价格。4-6月铠侠以美元计算的平均售价环比涨了约70%,到7-9月涨幅已收窄到"20%区间中段";即便按同类产品可比的口径,也只有30%出头。CFO毛受明在说明会上直接说:考虑到售价已经大幅上涨,目前尚不清楚2027财年价格能否继续上涨,哪怕只是缓慢上涨。东方财富网
这不是一家公司的谨慎,是整条NAND产线的共同信号。美光这季均价环比涨约30%(上季约85%),SK海力士约25%(上季约55%),三星约18%,闪迪约9%,四家的涨幅全都比上季收窄了一半以上。微博
周期股交易的不是价格,是涨价的斜率。价格还在涨,但只要涨得慢下来,资金就开始撤退——这就是"二阶导转负",也是存储股这波集体回撤的核心逻辑。微博
对装机党来说,这份财报里藏着两条比股价更实在的信息。
第一条:消费端已经在掉头。渠道SSD价格10月27日当周全面下调,256GB PCIe 3.0单周跌13.16%,跌幅最小的2TB PCIe 4.0也降了4%;零售端部分大容量SSD到手价也开始回落,一款闪迪1TB从969元降到899元。东方财富网
第二条:别指望跌回从前。原厂官方报价仍然坚挺,这轮降价主要发生在小厂和渠道货上;即使叠加双11补贴,当前价格也明显高于涨价前水平。CFM分析师判断,四季度是厂商冲全年业绩的最后节点,需求偏弱加上同业竞争,渠道出货会更难,厂商要在价格、出货量和库存之间做权衡,利润空间面临挤压。东方财富网
还有一个容易忽略的细节:消费端的需求被高价压住了。铠侠自己在财报里说,PC受物料成本上涨拖累,相关NAND需求预计到2027年仍将下降。对面板行业的传导已经显形:京东方三季度归母净利润亏损9.96亿元,按公司的说法,直接原因是存储短缺和涨价冲击消费电子,部分产品涨价后销量大幅回落。东方财富网第一财经
所以回到装机党最关心的问题:双11的固态硬盘,等还是买?
答案取决于你是谁。刚需装机、旧盘报警的,现在已经是这轮涨价之后相对好的时点,渠道价的松动是真实发生的,不需要赌底;想抄底等回到2024年价格的,铠侠自己都没给2027年的涨价下结论,这条路可能要等很久;囤货坐等升值的,存储厂商普遍库存积压,晶圆官方报价与贸易价的差距还在拉大,这轮接盘的风险远大于机会。东方财富网
铠侠这份财报真正的价值,不在于它赚了多少钱,而在于它把"涨价见顶"从一种市场情绪变成了原厂自己的官方表述。接下来买不买、什么时候买,可以不看K线,只看自己的硬盘还剩多少空间。