最近盯行情的人应该都发现了,装机圈已经魔幻到什么程度了。
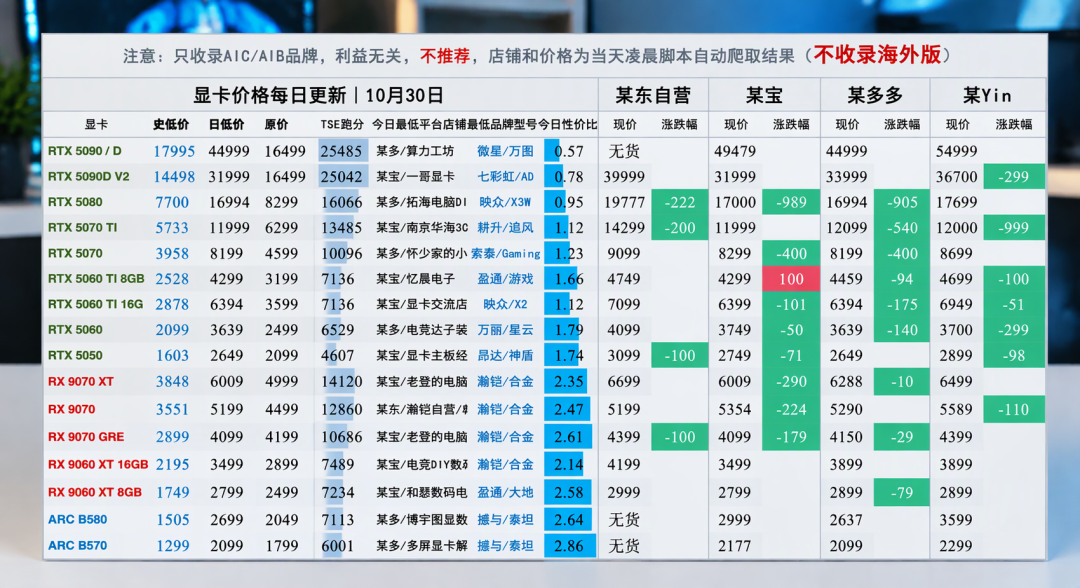
英睿达32G内存条,从十一前后的3700元左右回落到2840元——看着像降价,但装过机的人都知道,这个价格依然高高在上。RTX 5080零售价守在1.1万元附近,5090要2.1万元以上;英伟达官方甚至专门辟谣了"5090停产"的传闻,可官方渠道本来就原价买不到。微博微博
钱去哪了?答案写在英伟达的财报里。
北京时间11月18日早上,英伟达将发布2027财年第三财季财报,指引营收1080亿美元,上下浮动2%。对比一下:上一季度总营收962亿美元,其中数据中心贡献了890亿,占比超过九成。而这次的指引,还一分钱中国大陆的数据中心收入都没算进去——就这,还敢报1080亿。知乎
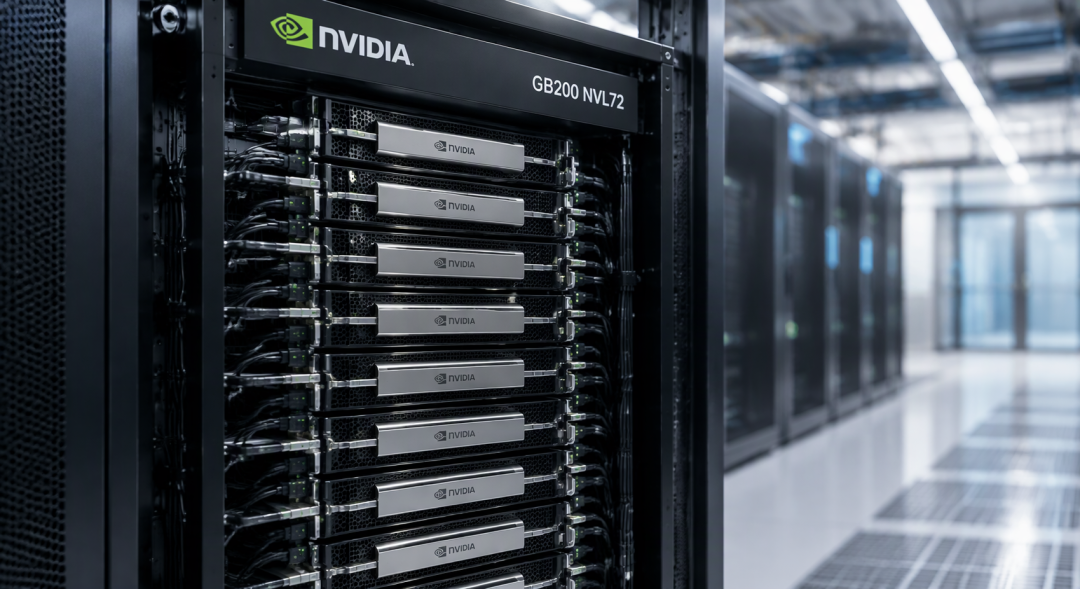
黄仁勋在GTC华盛顿站还放了句话:未来五个季度,Blackwell和Rubin芯片预计带来5000亿美元的GPU收入。
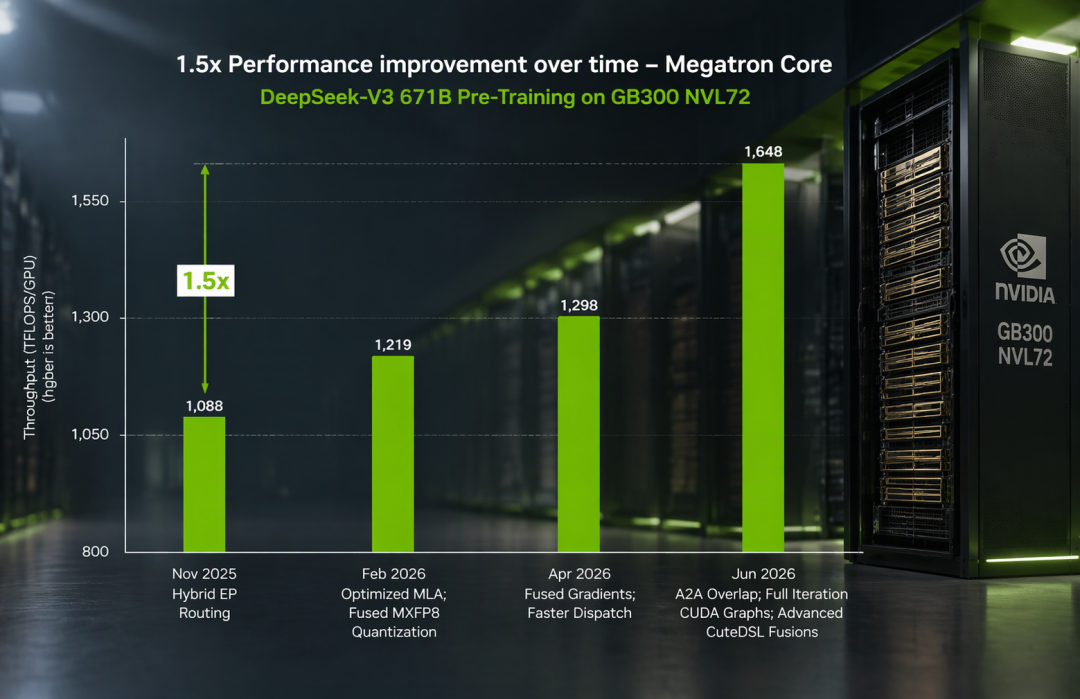
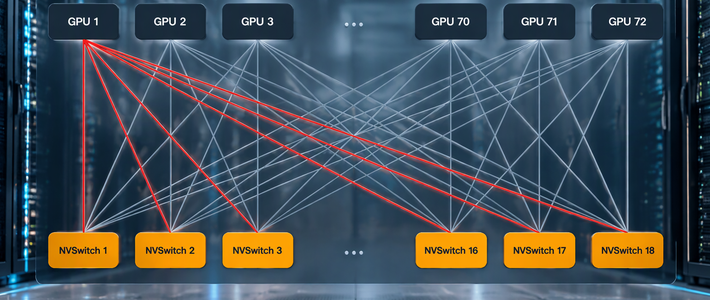
翻译一下:英伟达现在本质上是家"AI包工头",游戏卡只是副业。而副业的产能,正被主业抢走——HBM和服务器内存把DRAM产线锁死,TrendForce预计四季度一般型DRAM合约价还要环比再涨10%~15%。你看到的内存、显卡涨价,根子就在这。知乎
那么问题来了:这波涨价什么时候退烧?
答案有点反直觉:不看英伟达能造多少芯片,要看美国的数据中心还能建成多少。
据《金融时报》报道,2026年以来,美国已有至少47个大型数据中心项目被延期、撤回或卡审批。投行伯恩斯坦更狠:规划中的项目里,只有约35%具备可信的落地前景。知乎
卡住它们的是什么?三道坎。
第一道,钱。CoreWeave的债务加租赁义务约520亿美元,五年期信用违约互换利差突破1000个基点,市场已经在给"建太多"定价。Meta三季度自由现金流上市以来首次转负,巨头也开始肉疼。
第二道,电。美国最大电网运营商PJM预测,2024到2030年峰值需求增加约32GW,其中30GW来自数据中心,连续两次容量拍卖都没达到可靠性标准。微软干脆退出了英国埃塞克斯的一份算力协议,理由简单粗暴:当地供电要等到2030年以后。知乎
第三道,社区。全美有超过1000个社区在推动数据中心暂停令或限制措施,谁也不想家门口多一个电老虎。
芯片可以加班造,电网和电厂只能按年修。这个节奏差,就是这轮硬件涨价最底层的逻辑。
对玩家来说,这意味着两件事。
第一,别赌崩盘。内存确实从高点回落了,固态渠道价也松动了。但只要AI的订单还在往下签,消费级产能回流的空间就有限。而AMD最新的传闻是RDNA5架构推迟到2028年,英伟达更没有降价的理由。微博微博微博
第二,学会看信号。11月18日的财报,除了看营收有没有站上1080亿,更要听管理层怎么谈供应;以及那47个项目的后续新闻——每"死"一个,就意味着可能多一点产能回流到你手里。
等跌的时代可能来不了,但等松口的时机,请务必盯住。