






















53
17
公积金账户1.5%比多数银行定存高:取不取,我先查了两件事
2026-11-10 13:30:43
0点赞
0收藏
0评论
7月1日早上,我到公司第一件事是打开公积金小程序查利息。到账2977元5角——而我去年6月30日按21.4万余额×1.5%算过,心里预期是3210元。差了230多块。
我怀疑系统算错了,打了12329。客服一句话把我噎回来:"是按日计息,不是拿期末余额直接乘。"挂了电话我把整个结息年度在纸上摊开重算,才算明白这2977.5元是怎么来的,也算明白这笔钱到底该不该取。

一、先把结息这笔账摊开算
公积金的计息年度不是自然年,是上年7月1日到当年6月30日,每年6月30日全国统一结息一次,利息并入本金滚存,免征个税。规则出自《住房公积金管理条例》和央行、住建部、财政部关于公积金账户存款利率的通知;账户利率按一年期定期存款基准利率执行,目前全国统一1.5%。
关键在计息方式:积数计息,每笔钱从进账那天起单独起息,到6月30日单独截止,一年按360天折算。公式是:
利息 = Σ(每笔资金 × 实际存放天数)× 1.5% ÷ 360
拿我家2025年7月1日到2026年6月30日这段对账:
期初余额21.4万,其中6万元在2025年10月20日为父手术做了大病提取——这笔钱只计到提取日,111天,利息60000×111÷360×1.5%=277.5元;
剩下15.4万全年没动,利息154000×360÷360×1.5%=2310元;
我每月个人加单位合计入账4000元,按每月1日到账,7月那笔满一年360天,之后逐月递减30天,12笔合计2340个计息天数:4000×2340×1.5%÷360=390元;
三段相加:277.5+2310+390=2977.5元。到账分毫不差。

所以网传"公积金放10万一年稳拿1500"只对了一半:钱全年一动不动才是1500,中途取走的、中途缴进的,都按各自天数折。
二、取不取之前,先查第一件事:1.5%到底比谁的存款高
老婆在她原单位的封存户里躺着8万,7月结息到账1200元(8万×1.5%,全年未动,正好吃满)。她动了念头:取出来存银行,能不能多赚点?我们把2026年的利率表拉了一遍:
项目 | 利率 | 口径 |
|---|---|---|
公积金账户 | 1.5% | 央行一年期基准利率,全国统一 |
国有大行挂牌(2026年7月) | 一年0.95%、三年1.25%、五年1.30% | 大行APP挂牌 |
行业平均(融360监测,2026年7月) | 一年1.263%、两年1.358%、三年1.683%、五年1.560% | 整存整取平均利率 |
某大行三年期100万起存大额存单 | 1.55% | 2026年6月,上架即售罄 |
股份行三年期大额存单 | 1.75%–1.80% | 2026年7月 |
个别城商行三年期定存 | 1.9%上下 | 2026年7月 |
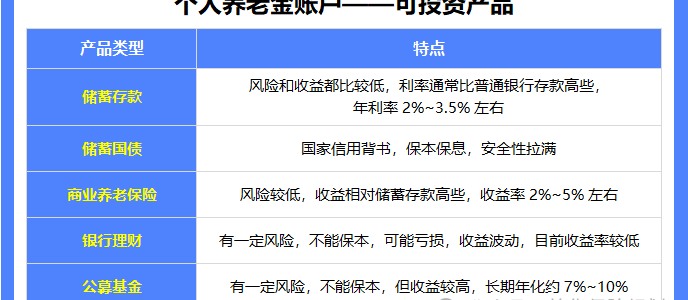
结论比直觉反常识:1.5%的公积金账户,高于国有大行全部期限的挂牌定存。取出来存大行三年期1.25%,8万一年反而少拿200元——倒挂。只有够得着三年期1.683%以上均价、或城商行股份行1.75%以上那档产品,才有0.2到0.4个点的利差,8万一年多160到320元。
而且银行这轮是往下走的:2026年多家银行下架五年期、拉平中短期利率,今天能挑到的1.9%档位,明年到期时未必还有。公积金这1.5%是按央行基准利率挂钩的,不跟着银行挂牌表跳水。

三、取之前必须查的第二件事:你城市的贷款额度模型
网上吵"提取公积金影响不影响贷款",两边都说对了一半——全国就没有统一算法。主流两类:一类按账户余额挂钩倍数,比如深圳按账户余额的16倍核定、个人申请最高70万,吉林市按20倍、余额不足3万按3万保底,长春则把关联倍数从20倍上调到了30倍;另一类只看月缴存额和缴存基数,提取不影响额度。
这是评论区里真出过事的坑:有读者随手点了租房提取,把余额提空还了信用卡,两年后准备用公积金贷款买房,发现额度按余额倍数算,差了一大截,首付多掏几十万。

我给自己家算的示范账(倍数按当地规则查,这里用20倍):8万余额对应160万的可贷额度上限(注意多数城市还有个人最高限额封顶,倍数×余额顶到上限就封顶)。公积金五年以上首套利率2.6%,是央行2025年5月8日起执行、2026年10月28日核验仍未调整;我家90万商贷重定价后是3.3%。同样160万、30年等额本息,3.3%月供7007元,2.6%月供6406元,每月差601元,30年合计差21.6万。
利息这边呢:取出来换到1.75%的产品,一年多赚200元。用每年200元,去赌未来可能用上的21万额度差——我家这笔不用纠结。

四、把这笔钱的五步自查清单抄走
每年7月1日查结息到账,跟公式对一遍,对不上先打12329,别急着怀疑人生;
查你所在城市的公积金贷款计算规则(中心官网试算器),确认是余额倍数制还是月缴存制;
未来3–5年有购房换房计划的,余额除购房、还贷这类合规用途外别动,先确认当地倍数;
打算取出来存银行的,先对照挂牌表:只有一年期以上且高于1.5%的品类才值得动手,低于的直接原地不动;
封存账户先核提取条件:常见合规通道有购房建房大修、偿还房贷本息、无房租房提取(连续缴存满3个月,多数城市月限1500–2000元)、离职封存满一定期限销户、退休、出境定居、完全丧失劳动能力,部分城市放开大病、老旧小区改造加装电梯;封存不等于随时能提,各地对户籍、封存时长要求不同。
我家的结果:我的余额连今年这笔结息一起继续留在账户里滚,1.5%免税按日计息,比我家能随手够到的多数定存划算,贷款额度留着等置换方案定了再说。老婆那8万,没有三五年内买房换房计划,封存年限也够销户条件,我们只动了其中一部分应急——剩下的让它继续按1.5%躺着,取出来的前提,是找到挂牌确实高于1.5%的品类,而不是听销售说"放着就是死钱"。
年底是租房提取、还贷提取的高峰期,不少家庭和我一样,是7月那笔到账提醒了才想起账户里还有这笔钱。取之前,把上面五步走一遍再点。
作者声明:这笔账我只算了自家的,我的选择不是普遍建议;各地额度倍数、提取条件、挂牌利率以办理时你当地公积金中心与银行公示为准。
内容由AI生成










