
今年618,鲜奶被卷到3块1一瓶;9月,华北、西北部分产区的散奶报价已经走到3块8、3块9一公斤,比周期底部翻了将近一倍。 一头在牧场和奶站,一头在电商价签上,两头都是真的。再叠加7月底那波乳业股集体涨停、9月底板块又拉升,"奶价拐点"的讨论已经热了一个月,可你去超市,牛奶好像还是那个价。知乎
这篇把散奶、合同奶、零售价、大宗原料四层账本一次摊开,讲清楚三件事:涨到哪了、为什么你还没感觉到、以及未来一个季度哪些奶先动、哪些还能薅。
一、上游确实动了:这是五年来的第一次同比转正
先把"翻倍"这个词钉准,它说的是散奶(现货奶),不是合同奶价,两者不是一回事:
从2021年三季度算起,原奶下行周期走了四年多:2021年8月,主产区原奶均价曾摸到4.38元/公斤的历史高位。知乎
而2026年上半年,10个主产省份生鲜乳均价整体在3.02—3.03元/公斤的低位波动,一直在地板上磨。知乎
2026年3月,国内主流生鲜乳收购价还只有2.8—2.9元/公斤,全行业日均要喷粉处理1.2万—1.3万吨过剩原奶;到5月,已降至5000吨/天。 这是国家奶牛产业技术体系首席科学家李胜利在奶业大会上的口径——过剩产能正在被快速挤干。第一财经
散奶是现货,走得最快:周期底部2.5元/公斤,7月修复到3.3元/公斤,山东原奶收购价连续5周企稳。知乎
合同价这边,7月第4周(采集日7月23日),内蒙古、河北等10个主产省份生鲜乳均价3.06元/公斤,同比+1.0%——这是近五年这个数字第一次同比转正。 山东省奶业协会那边,第29周生乳均价3.08元/公斤、同比+3.01%,自己的措辞已经是"高位企稳"。知乎
进入9月,中信建投的研报表述是"西北华北多地散奶价格上涨明显,奶价拐点渐近";部分产区散奶报价进一步走到3.8—3.9元/公斤。第一财经
散奶先动、合同奶后跟,历史上每一轮奶价周期都是这个顺序。现在正处在"先动已动、后跟未跟"的窗口里。
供给端的出清是这轮涨价的全部原因:2024到2025年,奶牛存栏下降约55万头,其中七成是后备牛,2026年预计再降15到20万头。 后备牛是未来的产能,回补周期被拉长,这一轮出清带有不可逆性。但牛少了,产量没等比少:成母牛单产从2020年的8.4吨/年提到2026年上半年的10.6吨/年(华创证券原奶周期测算),减牛不减产,所以这轮只会是"缓步回升",不是暴涨。知乎

二、货架为什么还没动:中间隔着三层垫子
终端的官方读数目前是平的:2026年6月全国牛奶零售价12.22元/升,同比只涨了0.49%。 上游涨了两位数,零售几乎贴地,中间有三层机制在挡:知乎
时滞。散奶5月底起涨,合同奶价7月才同比转正,而从原奶到货架的传导,行业经验口径通常需要4到6个月。知乎
价盘结构。到岸价、供货价、零售价构成的三级价盘,年度内的相对加价结构是固定的,短期不随原奶波动。
费用缓冲垫。乳企宁可多砸渠道费用和补贴,也不先动价签;头部企业自有奶源占比高,成本波动还能内部消化。
传导的弹性也有经验值:原奶涨10%,零售终端一般只走5%—7%,而且分品类、分批次。还有一句判断值得存进日历——独立乳业分析师宋亮今年618期间对第一财经的判断是:成本上升将倒逼乳企重新调整价格策略,2026年末价格战才可能告一段落。 现在已经到了他说的"年末"。第一财经
三、分类影响表:谁先涨、谁涨不动、谁是假便宜
低温鲜奶:最先、最明显。 生牛乳直投、链路短、没有库存缓冲,而618这轮价格战恰恰烧在低温赛道:鲜奶从6—10元/瓶被打到4—5元,华山牧补贴后10瓶装31.5元、折合每瓶3.15元,三元72℃鲜奶10瓶30.31元。 补贴是从成本低位里挤出来的,上游回涨后,这个价位大概率先消失。9月起,小红书上已经有人吐槽4.0蛋白绿瓶鲜奶"涨价这么多"。天天喝鲜奶的人,这轮最先感受到。第一财经
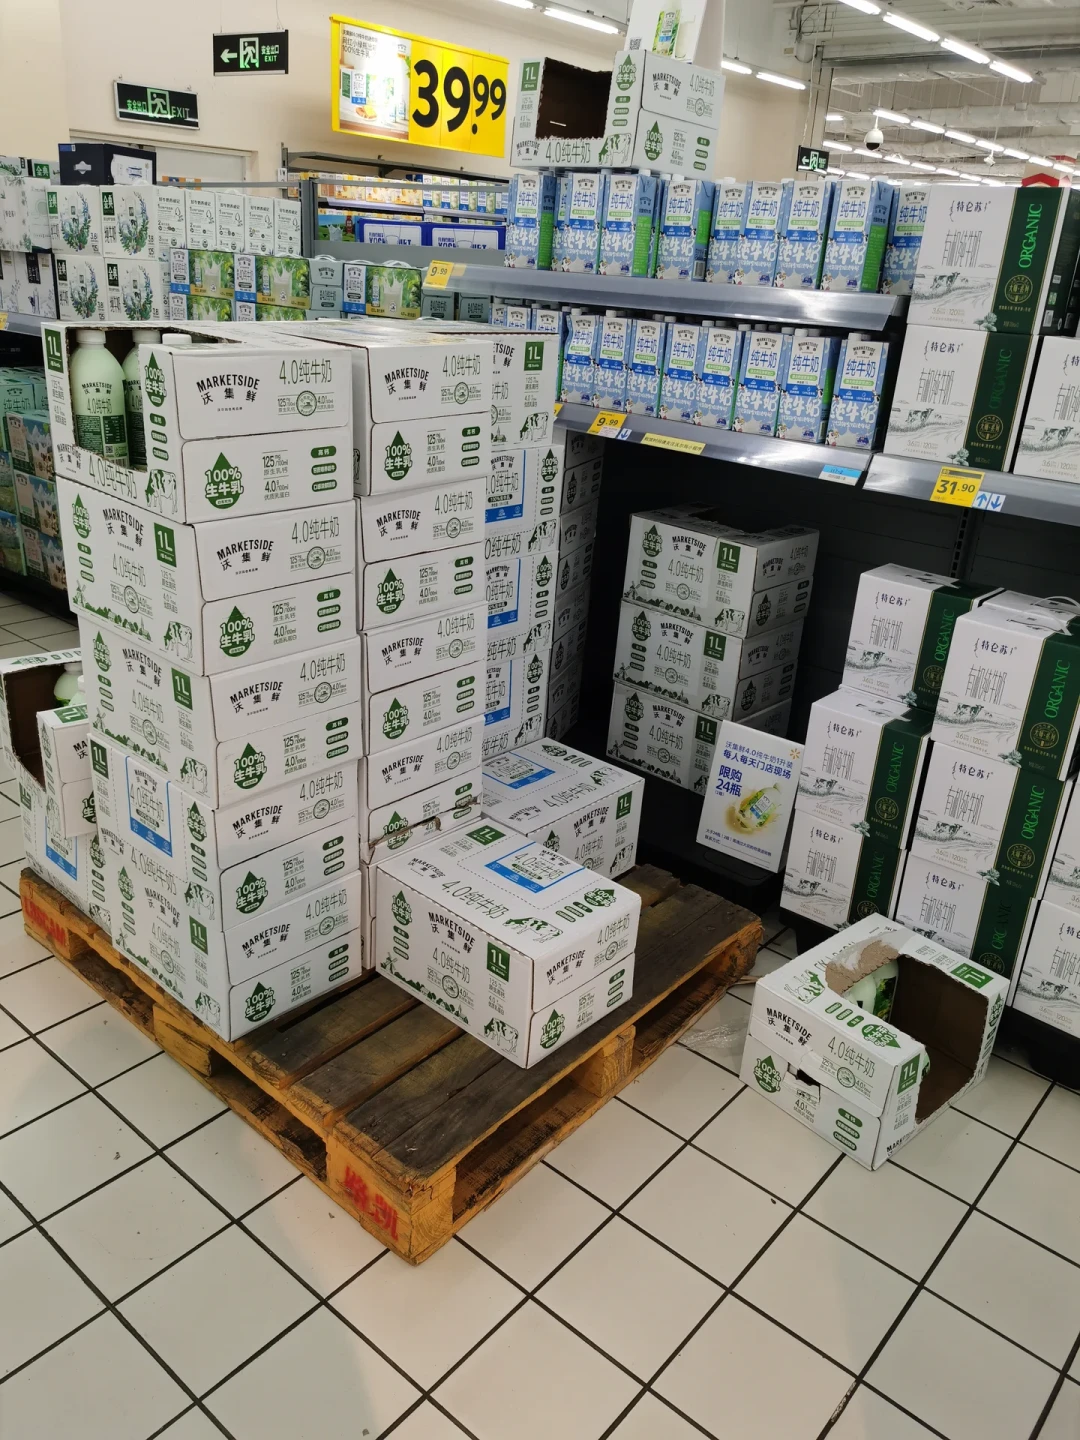
袋装/利乐基础白奶:先涨的是促销,不是价签。 有用户晒出百利包从17元/16包涨到22元。 沃尔玛自有品牌沃集鲜的4.0纯牛奶15分钟清空一板货、随后限购。 便宜低温奶收紧的信号已经出现。头部大牌的挂牌价最后动,但"第二件半价""官方补贴"会先撤。小红书小红书
区域乳企、代工厂白奶:中间档。 它们的社会奶源拿货价涨得最狠,扛不住;低价区域奶如果哪天悄悄换了厂、换了奶源标准,别意外。
高蛋白/乳清相关:别等降价。 WPC80、WPI90的售价两年涨超100%。 这是全球GLP-1减重药和高蛋白风潮在抢产能,跟国内奶价周期不是一条线。健身向的高蛋白乳品、乳清蛋白粉,短期只有"伪全网最低价"要防。第一财经
烘焙乳品(黄油/淡奶油/奶酪):国际回稳、国内滞后。 国际盘是分裂的:新西兰黄油四季度报价创下三年新低,美国脱脂奶粉却逼近2022年高点。 全球缺的是蛋白,不缺乳脂。国内小包装黄油理论上还有回落空间,但零售传导慢,等降价不如蹲临期和大包装——临期丹麦进口黄油500克已经卖到29元。 奶酪这边妙可蓝多上半年收入+28.7%,是需求真在涨的品类,等打折不如等大促。知乎小红书

四、现在该干嘛:按人群算账,别按新闻恐慌
整箱囤常温奶的:按5%—7%的传导幅度,一箱40块的奶未来大概贵2—3块。囤超过3个月的量性价比已经很低(保质期+伪低价风险),见一次促销囤一次、够用就行。618那批"历史最低价"会先死掉。
喝鲜奶/订奶的:鲜奶没法囤。盯两个动作:本地奶站促销变密还是消失;订奶的季卡、月卡如果还按老价,可以考虑把下半年锁了。内蒙、云南这类本地低价奶带,成本线离得远,不慌。
看成分买"性价比蛋白"的:别为了涨价新闻去抢乳清,也别信大促反涨的"全网最低"——有用户在微博吐槽:平时89元一罐的奶粉,618被标成"全网最低价"卖99。 所谓大促最低价,有时是变着法收老用户的钱。微博
烘焙党:黄油淡奶油买1—2个月用量,优先大包装和临期渠道,别囤小盒正价。

五、反证先摆这:这轮涨价什么时候会哑火
信号要分着听:券商研报把本轮定性为"原奶价格上行周期已确立",行业协会同期却只说"奶价高位企稳、三季度迎来拐点"。 机构比协会激进,这个落差本身就是分歧信号,说明还没到all-in的时候。知乎
更重要的是需求端没回来:2025年国内人均乳制品消费量41千克,比2021年42.3千克的前期高点还低。 连续两年的低价并没有把牛奶多卖掉。用一句话说:这轮涨价是供给退场,不是大家开始多喝奶。第一财经
上游也远没到好日子:山东养殖成本3.20—3.40元/公斤,生乳收购均价3.08元仍低于养殖成本线。 牧场只是减亏,还没到盈利。蒙牛总裁高飞在奶业大会上的原话是"阶段性修复,不能过分乐观"。知乎
所以这篇的结论强度就到这里:上游涨价是真的,零售传导大概率发生但幅度温和,且随时可能因为散奶停涨而哑火。 如果散奶从3.8—3.9元/公斤回落、或者稳不住3.5元,上面的传导剧本全部暂停。
六、留着这四个信号,比刷热搜有用
农业农村部周度合同奶价:3.06之后什么时候站上3.15—3.2。合同价跟上涨,才是零售传导的发令枪。
散奶价能不能守住:西北华北的高地是抢出来的还是守得住,两周见分晓。
电商补贴力度:200ml小包装白奶的"官方补贴""第二件半价"在春节前收紧,是最诚实的涨价预告。
11—12月的年货季:送礼季备货,终端要么先减促销、要么动价签。对多口之家,年前最后一轮大促很可能是最后一个"买到更便宜"的窗口。
一句话收尾:这轮奶价上行,不是因为乳企良心发现或者突然缺奶,而是后备牛被淘汰、每天几千吨喷粉产能被挤干之后的均值回归。你不必为"翻倍"恐慌——价签还没动;但"便宜了五年"的窗口正在关上。关之前囤多少,用保质期算账,别用新闻算账。












