10月31日一大早,大洋彼岸传来消息:通用汽车同意支付2.2亿美元(约合14.6亿元人民币)和解金,了结由美国35个州和华盛顿特区检察长联合提起的诉讼。指控简单粗暴:把车主的驾驶数据,卖给保险公司。搜狐汽车DoNews
一卖就是八年
主角是通用的Smart Driver项目。从2016年上线到2024年停用,数百万车主被拉进这个项目。它持续采集车主的急刹车、急加速、安全带使用情况,甚至精确位置信息,打包卖给LexisNexis、Verisk等数据经纪商,再流向保险公司——直接影响车主的保费定价。小红书搜狐汽车
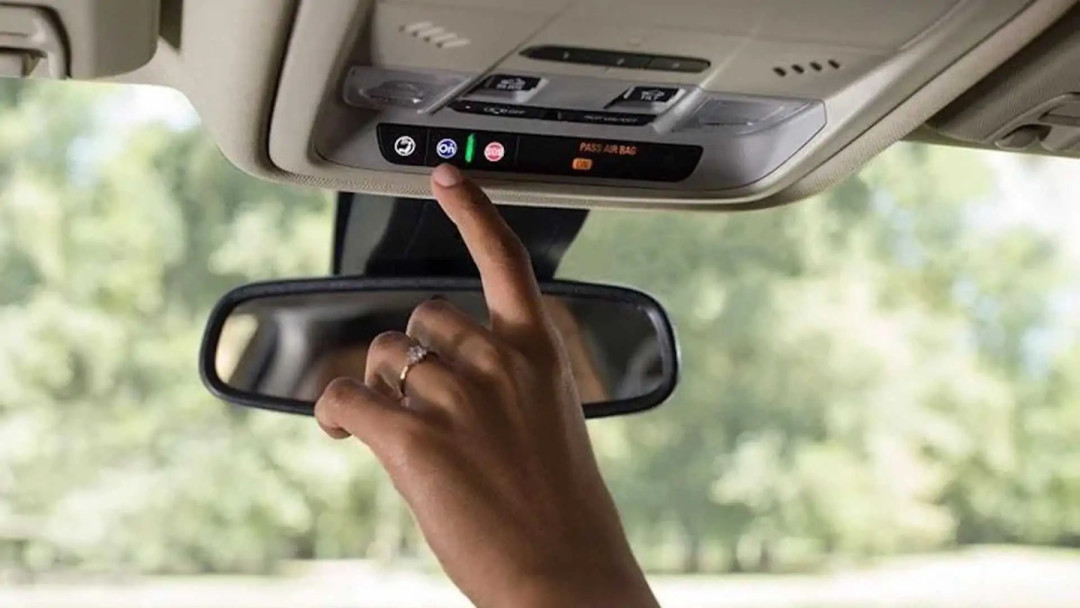
更讽刺的是,通用一边打着"帮助改善驾驶安全"的旗号推广,一边承诺"未经许可不出售数据"。据州检察长联盟披露的调查细节,不少车主是买车时被经销商销售擅自注册的,通用当时还按注册量给销售发奖金。调查还发现,OnStar应用曾错误地告诉37万多名用户"你没注册",通用悄悄把他们退出项目,数据却仍留在经纪商的服务器里。小红书微博
这事不是第一次爆。2024年4月首次曝光后,得州随即提起诉讼。FTC随后对通用及其子公司OnStar作出处罚,五年内禁止向消费者报告机构披露车主数据。今年5月,加州又单独开出1275万美元罚单。通用和购买过数据的LexisNexis、Verisk两家数据经纪商,被要求同步删除已获取的信息。这次的2.2亿美元,是这场两年多追责里最大的一笔,和解条款还要求通用建立完整的数据隐私体系,接受第三方独立评估。通用的最新声明挺微妙:不再出售能关联到个人的位置和驾驶行为数据,但"匿名化"数据仍可与伙伴共享。匿名化的边界在哪,没人说得清。汽车人杂志IT之家微博搜狐汽车
跟国内车主有什么关系?
你可能觉得这是美国故事。但看看同一天家门口的两条消息。
第一条,"新能源车一年未出险保费却涨2400多元"冲上热搜。北京一位车主轻微追尾后,次年多家保险公司报价7000多元,有的看到出险记录直接拒保。另一位车主2025年没出险,保费却从2023年的4400元涨到今年6月的7400多元。为什么涨?保险公司说不清楚。法治日报
也不全是定价黑箱。2025年,保险行业承保新能源车4358万辆,保费收入1900亿元,同比增长34.8%,却依然承保亏损56亿元。维修成本高、出险率高是主因——三电系统等核心部件更换贵、维修周期长。人民网
专家已经在呼吁把费率规则上升到法律层面:基准费率谁定、定价系数能浮动多少,应当由法律或行政法规设定。9月工信部等9部门印发的《智能网联新能源汽车产业发展"十五五"规划》也明确提出"深化新能源汽车车险改革,优化商业车险基准费率"。法治日报
第二条更直接:10月20日,工信部就强制性国标《汽车数据安全要求》公开征求意见,12月19日截止。知乎
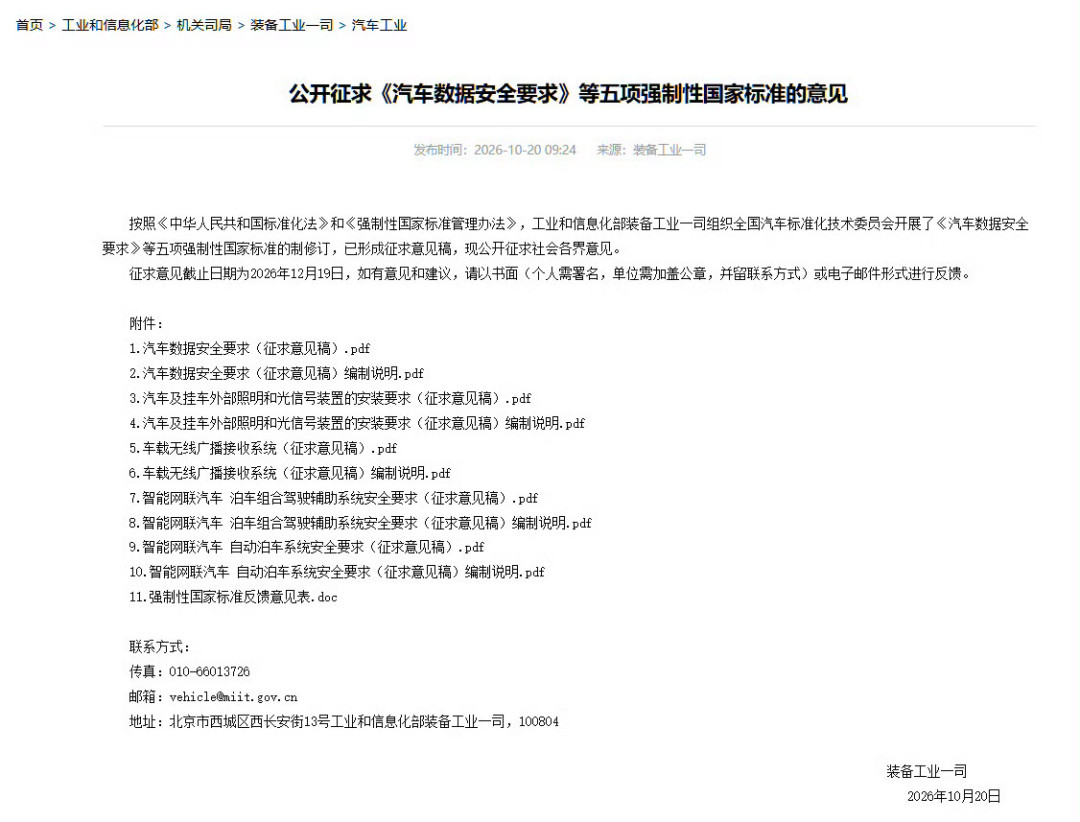
这份标准的要求相当硬核:
车辆默认不收集个人信息,弹窗"默认勾选同意"也不算数;
不能因为你不同意其他数据采集,就拒绝你使用常见功能;
车内敏感个人信息必须加密存储,数据不得直接向境外传输。
标准编号GB 44464,将替代现行的推荐性标准GB/T 44464—2024。一字之差,从"建议照做"变成"必须照做"。按编制说明的建议,2028年7月1日实施——届时"默认不收集"就是每一辆新车的底线。知乎
现在就能做的三件事
打开车机和品牌APP,找到"数据共享""用户体验改进计划"之类的开关,不需要的关掉;
续保时别只看总价,问一句定价依据里有没有驾驶行为数据;
保费异常上涨,有权要求保险公司说明理由,说不清可向金融监管部门投诉。
2.2亿美元的罚单,意义不在于通用疼不疼,而在于划了一条线:你的驾驶数据,首先属于握着方向盘的你,不属于车企和保险公司的报表。
这条线,太平洋这边也正在划。