当地时间10月26日,做Claude的Anthropic向美国证券交易委员会(SEC)公开提交了上市招股书(S-1),计划在纳斯达克以代码ANT上市,其335页的正式招股书也同步在SEC官网新鲜公开。 在这份满纸营收与亏损的文件里,写进了一个软件公司极少出现的提示:数据中心日益依赖天然气,电力与合适场地的竞争非常激烈。 回到标题的问题,答案是:在美国数据中心扎堆的地区,居民电费已经在涨;AI烧气的压力还没有平摊到每个家庭头上,是因为它集中落在算力负荷最重的几个州。招股书让人看清的是趋势的规模与时长——电,已经被提前十年签走了。知乎36氪东方财富网
先看账面。2026年上半年,Anthropic营收达162.86亿美元,同比增长约13倍,净亏损高达807.48亿美元。 亏损大头并非经营烧钱,而是可转换工具随估值上涨的账面变动。真正花出去的大钱在支出结构里:算力和基础设施是最大的一项支出,2026年上半年89.5亿美元,占收入的55%。 用户每付出一块钱,就有超过一半要先用来买算力——而算力的底层是电。澎湃新闻知乎
但眼前的支出只是小头。Anthropic计划未来几年大幅增加支出,斥资超过4300亿美元与亚马逊、谷歌等云巨头签订锁定云计算协议,算上可取消的小型协议,总额高达6370亿美元。澎湃新闻
这些合同对应着足足3.5吉瓦(GW)的长期承诺专用算力规模。 3.5GW满载一年约对应300亿度电,按美国普通家庭年均用电1.1万度折算,相当于约280万户家庭的日常用电,而这只是一家公司签下的确定性。36氪
这类合同的条款非常刚性:高达80%属于“不可撤销”的照付不议(Take-or-Pay)。 招股书原话是,如果实际支出不足,就必须向谷歌和亚马逊补齐差额。用不用都得付钱,意味着AI公司把未来十年的用电和付款义务一起锁死——电价与气价的上涨压力,最先由这张长约接住,再逐级往下传。量子位
为什么烧的是天然气?天然气发电占美国发电总量的40%,是美国最主要的发电方式。 新增电力大概率还得靠它,而AI的用电增速远跑在电网前面:摩根士丹利预测,2026至2028年美国数据中心电力需求将达68GW,现有电网仅能供应30GW,超半数缺口无法满足。知乎中国新闻网
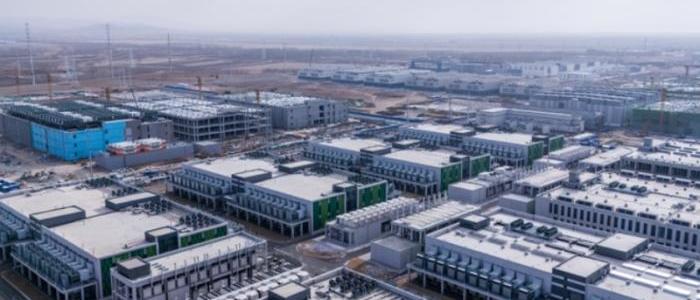
电网等不起,数据中心开始自己建电厂、自己烧气。高盛9月底把全球数据中心表后发电容量预测从40GW上调到67GW,预计燃气轮机、往复式发动机和燃料电池将合计供应美国28%、全球25%的数据中心电力需求。知乎
真正卡脖子的反而是设备链顶端的燃气轮机:GE Vernova的积压订单加预留产能已达116GW,2030年产能全部售罄。 等不起的开发商开始转向技术相对简单的燃气轮机,现场发电效率反而降低——单位算力要烧更多的气。知乎知乎
压力最终落到家庭账单上。彭博社报道,数据中心建设会导致当地居民电费平均上涨约18%,数据中心活动密集区的批发电价已比2020年上涨267%。 电网升级的钱先摊给存量用户:今年8月,美国内华达州最大能源供应商起诉一家数据中心开发商,指控其试图将电费成本转嫁给消费者。中国新闻网央视网
但有几件事不能混为一谈。其一,美国这轮居民电费上涨,主因是区域供需错配和电网瓶颈,而不是全球气价冲击。 10月26日欧洲天然气价格升至每兆瓦时97欧元、创2022年12月以来新高,那是中东冲突卡住欧洲进口气的故事,而美国天然气以自产为主,传导路径完全不同。其二,18%是“数据中心所在地”的局部平均,不是全国跳涨,PJM这类算力密集区才是压力中心。其三,对中国家庭而言,这条传导链几乎不存在:气电在国内发电结构中占比很低,新增算力主要布局在西部、用绿电直供,到户电价低至一线城市的一半左右。界面新闻中国新闻网
往后几年,盯住四个信号就够了。第一是设备交付:燃机、变压器排产已顶到2030年前后,缺口缓解至少要到本十年末。第二是反对情绪的扩散:美国纽约州东菲什基尔村已发布禁令,三年内禁止新建任何数据中心。 11月3日的中期选举,正让“谁为电价负责”变成政治议题。第三是资本投票:本月美国天然气生产商EQT宣布以130亿美元全股票交易收购Range Resources,拟打造全美最大天然气生产商。 行业把“烧气供电”当成了长期生意。第四是模型效率:Claude Opus 5.5完成同一任务的成本比上一代低约40%。 效率提升能对冲一部分电耗增长,账单最终走向哪边,取决于单位便宜的速度和总用电量的增速谁更快。中国新闻网东方财富网知乎
把这份招股书合起来看,它第一次用法律文件的口径把“电”写进了AI的故事:需求是签了十年长约的,设备订单是排到2031年的,民意和电网是吃紧的。AI狂烧天然气会不会影响电费?对算力密集区的美国居民,影响已经发生;对更广阔的普通人,这份账单的走向,取决于供电链能不能追上算力的增长。