截至今年二季度末,全国信用卡和借贷合一卡的存量是6.77亿张,比一季度末再减约1000万张;而2022年三季度末,这个数字还是8.07亿。 按媒体测算,平均每天有超过10万张信用卡退出市场。中国新闻网新浪微博
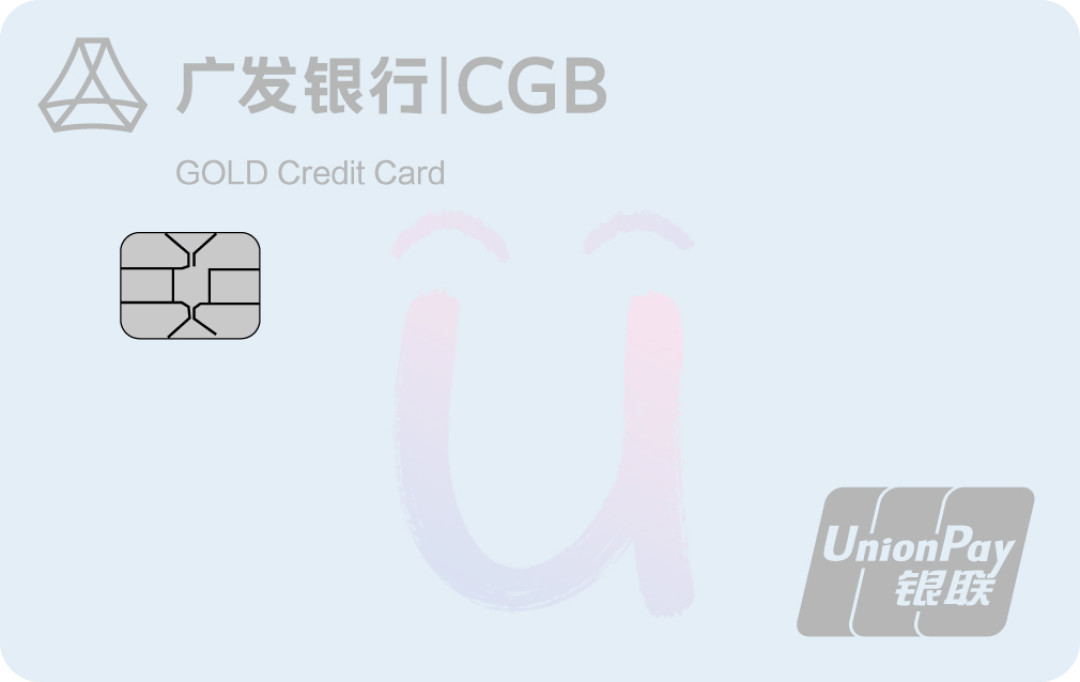
剪卡潮里,广发持卡人是一个绕不开的群体。广发自己的口径同样在收缩:2021年信用卡贷款余额4523亿元,到2025年底降到3507亿元,四年缩水超千亿。 社区侧的信号更直白:小红书上一波波出现"4分钟搞定广发销卡销户"“广发注销不跑网点"的攻略帖,最热的一篇原话就是"再也不想办广发信用卡了,注销卡太费劲,多次打客服百般阻挠”,拿了1739赞、1044收藏。 前几轮大家吵的是"权益缩了、降额了,这张卡去留值不值",今天的问题是更实际的下一步:已经决定要走,怎么走得干净;犹豫要不要留,凭什么留。东方财富网小红书
第一步:先分清三个状态,销卡、销户、征信上的"止付"
很多卡友吃亏就吃亏在把这三件事当成一个。有卡友实测记录过:销卡和销户是两个步骤、两次电话申请——销卡只停用名下某一张卡,该行信用卡账户保留,其他卡不受影响;销户是关掉在这家银行的全部信用卡账户和关联信息,以后再申请按新客户重新审核。知乎
更隐蔽的是第三种状态。一位微博卡友2026年7月发帖:欠款结清三年多、五年没用这张广发卡,打两次人工客服都说"已注销",可去查征信,账户状态显示的是"银行止付",不是销户。 他想正式销户,“怎么这么难”。这正是剪卡潮里最容易留下的尾巴:你以为剪了卡就两清了,征信上这张卡可能还挂着。新浪微博
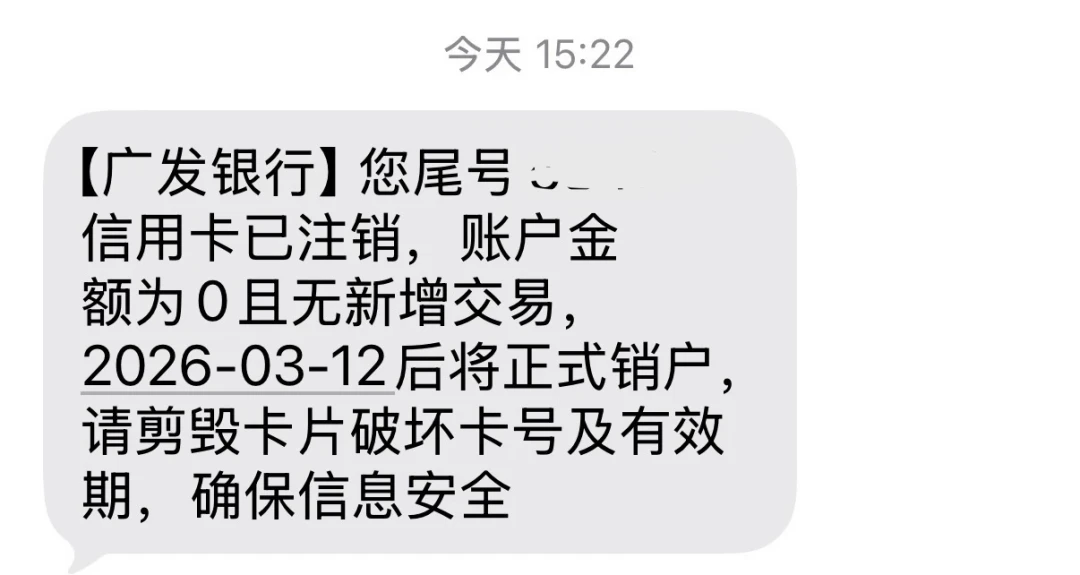
监管口径(北京金融监管局今年3月经央视发布的注销提示)说得很清楚:电话注销要配合身份验证,符合销卡条件后,“经过等待期确认无业务后可销户”。 该提示还点名:部分银行设有"预销卡周期",要确保期间不再产生任何新增交易,才能完成最终销户,期满之后应再次致电客服确认是否正式销户。也就是说,从你提出到真正了结,中间天然有一段"悬空期",征信上的状态就悬着。一条干净的销户确认短信("已注销、即将正式销户、请剪毁卡片"那种表述),才是这件事真正办完的样子。中国新闻网
第二步:打95508之前,这四本账先对完
北京金融监管局给注销前开的必办清单,套在广发身上,一本都不能少。
第一本:溢缴款。 卡里多出来的钱(多还的、退货退款挂账的)会直接卡住销户。实测销卡成功的广发卡友(今年2月)流程里写得很具体:客服核账确认没有欠费、满足免年费消费次数、没有多余金额需要转出,才放行销卡;有多余余额的,要先按客服指示转到本人储蓄卡,或者先消费掉。小红书
第二本:年费。 先确认免年费条件达标、没有未了结的年费争议,再谈注销。这里有广发卡友踩过的经典坑:当年地推说"终身免年费",实际是免三年,之后每年刷满6笔才免,一不留神就来条账单:200块年费费用。 更早有卡友因被扣年费怒打电话销卡,客服开条件"这个月内不限金额刷满5次或者刷到500"才返还85元——钱是能要回来。 但这说明年费账要结清在注销之前,带着费用纠纷走人,留下的是行内系统里的坏账记录,注销也抹不掉。新浪微博新浪微博
第三本:积分。 销户后积分通常失效清零,这是监管提示和各路攻略反复强调的一点。 想留后路的卡友,动手前先打开发现精彩把该兑的兑掉;等销户短信到了再想起来,就是一笔纯沉没成本。中国新闻网
第四本:在途业务和绑扣。 销卡前请确认取消所有水电费、会员、第三方支付等绑定,避免自动扣款失败。 再确认没有进行中的分期或待出账交易——本轮"还款即降额"风波已经够乱了,别再给自己添一笔"以为销干净了、下个月又来账"的纠纷。中国新闻网
第三步:卡圈"记仇"传说,对一半,错一半
广发在卡圈和交行、兴业并列"记仇"三兄弟:主动销户后再申卡,通过率下降、额度不如从前,是不少卡友的集体体感。 卡圈攻略甚至把这套打法总结成一句口诀:“能冷藏就不注销、能降级就不销户。”知乎
但按事实的规矩,这个说法只能信一半。反证一:连持此论的作者自己也承认,“我当初就销了这三家的卡,后来再申请不仅下卡了,额度还更高了"的情况确实存在,但绝对是少数。 反证二:真正决定下卡与否的是行内评分——用卡记录干净、无风险行为的,销了再申请未必难;有过连续最低还款、降额、逾期的,这些记录并不随销户消失,再申请时还是那张"黑历史”。换句话说:本轮因为误伤降额、维权还没走完就赌气销户的,是输面最差的一群人。微博上那位卡友的算盘就很现实:“广发卡现在真是鸡肋,活动基本砍完了,留着也没多大用。但是销卡之后又不好申请,干脆降点额度留着买菜。” 所以结论不是"千万别销",而是分人:行内记录好、又确定以后不碰广发的,销户无妨;记录有瑕疵或还想留门的,冷藏养卡比注销划算;名下多张卡的,只销卡、不销户,别一怒之下清了户。知乎新浪微博
第四步:广发的真实通道,和一次走完的流程
先泼一盆冷水:有卡友今年2月实测,想销卡时发现精彩APP里已经取消了自助销卡的选项,只能打电话注销。 95508是信用卡客服专线(另有400-830-8003),打通后的关卡是:输入6位电话银行密码→接收并验证短信动态密码→转人工。北京金融监管局也提示过,各家金融机构注销渠道设置略有差异,有注销需求一定要提前拨打客服电话确认支持哪种方式,并且务必通过发卡行官方渠道办理,拒绝任何第三方"代办注销"。小红书中国新闻网
实测顺利的那位卡友,全程只用了4分钟:说明注销理由→客服按流程挽留、礼貌拒绝→客服核账(欠费、年费次数、溢缴款三项)→同意销卡。默认流程约4个工作日内会有专人回访确认,她说自己马上出国接不到国内电话、需要即刻办理,客服当场就给她办了销卡销户,挂机后收到确认短信。 这里有两个可以直接抄的动作:回访确认是标准流程,人方便就等,不方便可以当场要求即刻办理;那封确认短信,留好。小红书
遇到百般阻挠的(1044收藏那篇攻略的原话就是"多次打客服百般阻挠"),升级路径也是社区验证过的:注销时语气坚定,拨12378(银行保险消费者投诉维权热线)反映注销受阻,由投诉通道转回银行客服加速处理,附上卡号后四位、通话时间和诉求。 全程留存注销申请记录、客服通话记录、短信回执——这是监管提示里点名的防纠纷动作。小红书中国新闻网
第五步:这三类卡,先别剪
剪卡潮里最贵的错误,是把"离开广发"简化成"全部剪掉"。
一是卡种稀缺的。一位微博卡友8月发帖:“感谢有拖延症的自己,幸好没及时注销广发银行信用卡。万万没想到别的信用卡都是银联,广大的居然还能是Mastercard。救我小命了。” 双品牌、外币通道的卡,平时是压箱底,出境和特定支付场景里就是独木桥。新浪微博
二是替你养账户年限的老卡。在同一家银行,卡龄本身就是行内评分的一部分;名下只有一张卡又想走的除外,多卡户头里动哪一张,比"要不要走"更值得算。
三是权益还没兑完、年底口径还没对完的。这轮权益调整的时间表走到年尾正好是交年费、定去留的节点,先把手里卡的年费标准和兑换窗口核对完再下剪刀,别用冲动替银行省下成本。
尾声
对大多数广发卡友来说,这张卡的问题从来不是"不能销",而是销得不干净:止付状态没转销户、溢缴款卡着流程、积分白白清零、年费纠纷留在行内系统。监管的提示、实测成功的攻略、社区踩坑的记录,三份材料拼起来就是这篇的清单。
决定走的,照"四本账→官方通道→回访确认→30天后查征信账户状态、看次月账单是否干净"走一遍;决定留的,把冷藏成本算成每月一杯奶茶一笔话费,也比销户再赌一次申卡便宜。剪卡潮退去之后,征信报告上留下的,才是你真正的花名。