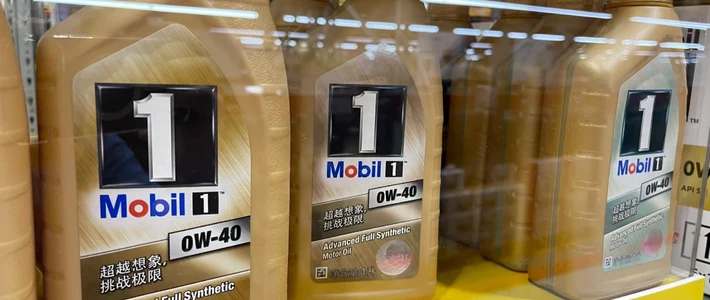
最近半个月,机油圈出现了一个很分裂的画面。
9月14日,财联社消息,美国仓储零售巨头Costco对机油(润滑油)产品实行限购,部分产品售价接近翻倍。这是Costco除灾害、疫情之外极少动用的手段,多家财经媒体把它解读为“成品油风暴正席卷美国”的标志。9月下旬,有网友晒出美国Costco的货架价:Kirkland签名版机油两桶装从29.99美元涨到57.99美元,“15刀一桶白菜价的机油一去不复返”。而在国内,汽修行业媒体《汽车服务世界》9月末记录的是另一番景象:郑州修理厂老板手里进价300多元的机油,被电商平台卖到200多元还包安装,“卖一桶亏一桶,不卖车主扭头就走”。蓝鲸新闻搜狐财经微博
同一轮原油行情:10月2日,布伦特原油单日上涨4.4%、收在102.31美元/桶。为什么中美两边的机油价格走出了完全相反的方向?对正打算趁国庆、双11囤几桶金美孚的车主来说,这次到底该不该跟风抢?这篇文章把账算清楚。知乎
美国机油为什么涨:不是炒作,是上游真的断了
这轮涨价的源头不在货架,而在桶里装的东西。随着中东局势持续冲击全球能源供应链,美国机油市场出现严重短缺,零售商和维修连锁开始限购、涨价。一瓶机油的大头是基础油,压力最先传导到的就是它。海外养车圈流传的行业数据很吓人:现代低粘度油(0W-20、0W-16)高度依赖的Group III类基础油,报价从2026年初的约1600美元/吨涨到超过4400美元/吨,涨幅超过175%。发布这组数据的博主也提醒,不同地区、不同粘度级别的报价差异很大,具体数字要谨慎看待,但方向没有争议:机油上游确实在变贵,海外已有维修店开始上调保养价格,部分品牌陆续宣布涨价。微博小红书

对美孚用户来说,还有一层更直接的关系:埃克森美孚本身就是一家被成本压得喘不过气的公司。2026年一季度其GAAP净利润42亿美元,上年同期还有77亿美元,同比缩水超过四成;润滑油所在的特种产品板块虽然“高价值产品销量创纪录”,但财报原话承认:原料成本上涨把利润空间吃掉了。知乎
再往前看,2025年4月中国对原产于美国的进口商品加征关税,润滑油基础油和添加剂都在名单里,壳牌、嘉实多、埃克森美孚陆续传出涨价风声,经销商普遍预期终端涨幅可能超过15%。知乎

对中国车主,最直接的传导对象是水油玩家手里的美版美孚1号EP——那正是美孚美国工厂的货。水油的货源,靠的就是美国本土一批做现货批发的商户,小红书上有批发商在招揽“美国本地现货、支持整箱拿货”的生意。美国那边限购、缺货持续下去,最先抬头的就是这些批发渠道的拿货价。B站评论区里“这油也就二百多4.7升,机油也就国内大陆地区炒得贵”的老判断,接下来大概率不成立了。9月底,已经有机油玩家发帖宣布“美孚EP下车,港壳GF-6A上车”。美版EP和国行金美孚之间那道一倍的价差,正在被美国那边的短缺慢慢填平。小红书哔哩哔哩小红书

国内为什么还没涨:不是成本没涨,是被价格战摁住了
国内这边,成本压力同样是真实的。润滑油行业利润率2024年只有4.3%,2025年一季度进一步跌到3.9%。上游原材料还在上涨、成本持续抬升,下游又不敢涨价,修理厂普遍“不备货、只做急单”。甚至已经有人在赌行情——9月上旬,小红书上出现了“收机油,大量收!”的帖子,有渠道商开始回收囤积现货。知乎知乎小红书
但终端价格为什么反而更低了?因为价格战比成本涨得更凶:从2026年6月起,各大机油品牌、轮胎厂家、电商平台、本地连锁的促销一轮接一轮,买三送一、满减、送保养,把价格直接打穿了线下进货价——有修理厂老板亲历“进价300多的机油,在平台上被卖到200多还包安装”。知乎
美孚自己还叠加了一层渠道混乱——今年7月埃克森美孚中国发声明点名五大电商渠道“未授权”,本质就是价格体系失控后的应激反应。知乎
修理厂那头也一样:用一桶品牌机油保养一台车,毛利连30块都不到,越来越多门店干脆不推大牌油了。知乎
所以国内的低价,不是“机油不会涨价”的证据,而是品牌、渠道、门店三方互相踩踏摁出来的“涨前平静”。这种平静什么时候打破?看品牌的动作。历史经验是,大厂应对成本压力很少直接上调标价,更多走三条隐形路径:促销力度缩水(大促价慢慢抬高)、容量和配方调整(同样的桶、更少的油、更便宜的基础油)、渠道整顿(砍掉低价出货的经销商)。美版EP新配方“减配”的争议就是这个信号的前哨——B站有机油博主直言“我承认,之前EP很强,但现在不是”,提醒别把现在的EP当成当年的ESP。小红书《美孚EP的前世今生》一帖下,80多条评论在怀念老版“实打实4+5类配方,PAO含量50‑60%”的好日子。哔哩哔哩小红书
三类人的囤货账,分开算
第一类:金美孚、超金国行用户(大多数人)。 先明确一个事实:未开封全合成机油的保质期,行业通行说法是4-5年,囤货不怕放坏。以年跑1万公里、一年换一次油、每次4L计算,囤8L(两个保养周期)足够覆盖到2028年。当前国行金美孚4L装京东自营在500元上下,大促一口价通常还能再低10%-15%。结论:不用恐慌多囤,但大促遇到好价、锁两桶现规格现货,是划算的。真正要盯的信号不是标价,是规格——同系列换新包装后容量缩水、或者粘度/认证标注变化,那才是变相涨价;遇到老规格清仓价反而值得下手。知乎

第二类:水油玩家(美版EP/ESP)。 这轮风险最高的就是这批人。美国缺货+限购+运费上行,水油价格中枢抬升几乎是确定性事件,叠加EP本身正处在新老配方争议期,建议:手里的存货按正常周期用完即可,不追高囤货;如果一直想试水油,在现报价还没跟涨的窗口期买一两次的量就收手,别按“去年284元”的旧锚点去追。
第三类:想趁乱换国产油的人。 长城、昆仑同样以石油基基础油为主,原油如果持续站在100美元上方,成本压力早晚会传导过去,只是终端竞争太激烈、短期价格还稳得住——比如长城金吉星干系列4L装,有车主90元拿下过,电商常态价也就153元。这个价格带,正是国产系品牌把国内润滑油市场份额冲到约37%(外资合计仅约19%)的基本盘。知乎知乎知乎
但提醒一句:最近知乎上国产机油的软文密度高得反常,某个煤基油品牌一天之内连发多篇“源头厂家”测评,通篇都是“最佳实践”“领军者”“自主核心技术”这类话术。参数表上的PAO含量、“看齐超金”这类宣传要打对折听。国产替代的方向是真的,“永远便宜”不是。知乎
接下来盯三个信号
一是10月15日24时的国内成品油调价窗口,原油端成本压力会不会继续加码,这一轮最直观。二是水油渠道报价,美版EP/ESP如果开始跟涨美国行情,说明短缺已经传导到国内零售端。三是美孚国行的规格与促销变化,容量、配方、大促力度任何一项收缩,都是“隐形涨价”落地的标志。知乎
一句话总结:美国的机油是真的短缺了,国内的机油是真的还没涨——但“没涨”是价格战摁出来的,不是成本不存在。囤货不必恐慌,按自己两年的用量锁现规格的好价就够;水油窗口在收窄,别恋战;国产油可以试,但别信软文里的参数神话。
你现在用的什么油、打算囤多少,欢迎在评论区报个到,双11前我们再对一次价。












