十月的小红书酒店测评区,出现了两条让圈里人停下来讨论的帖子。
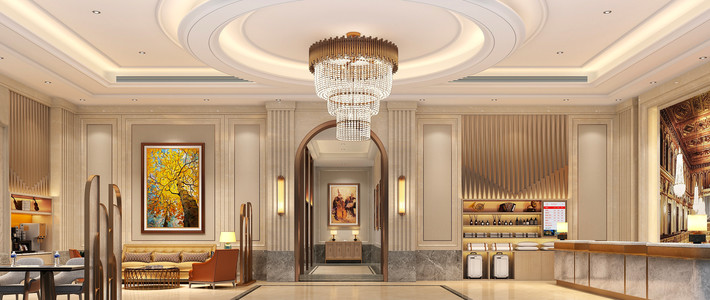
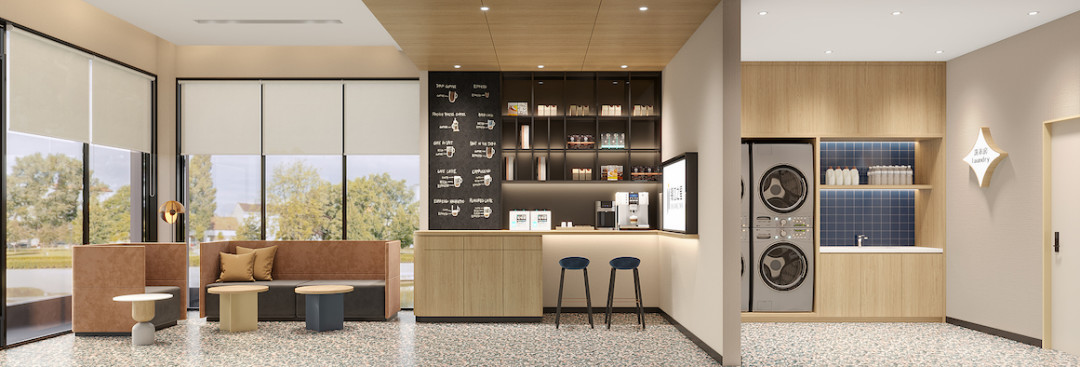
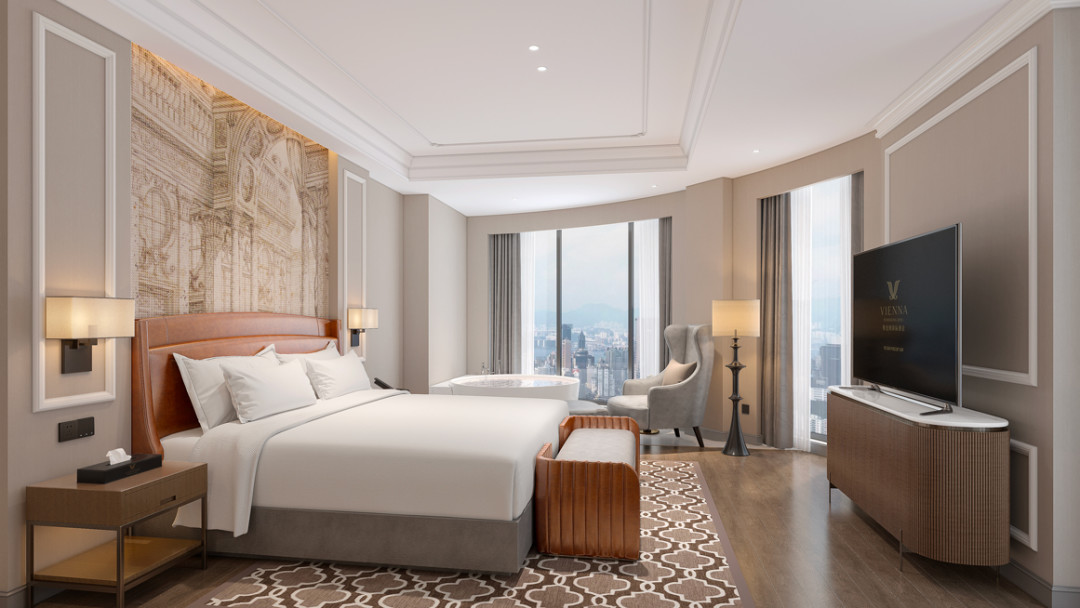
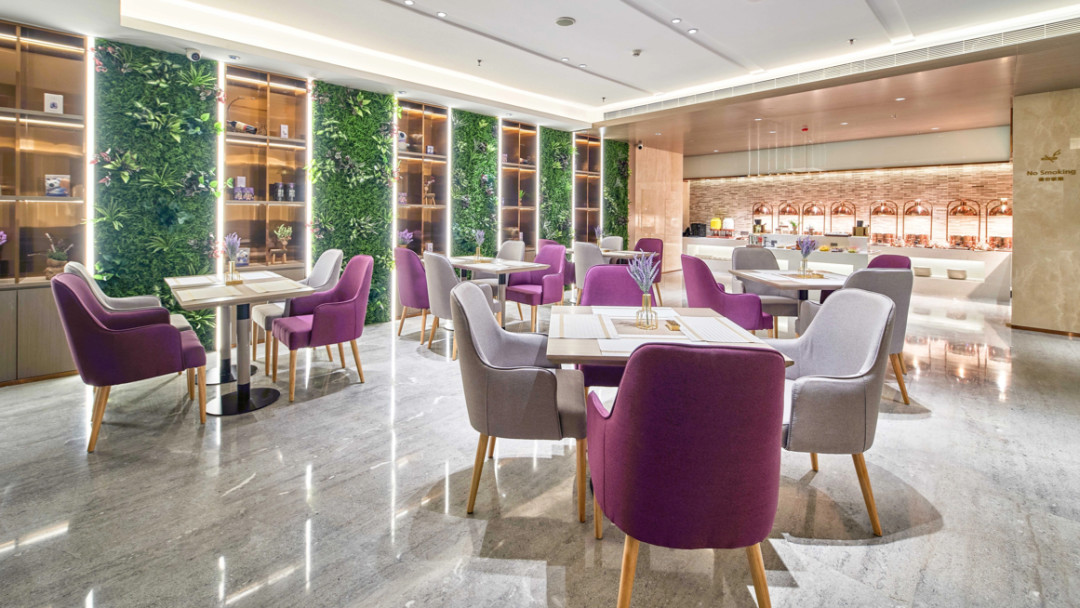
一条是 10 月 14 日发出的宜昌探店:博主"值不值得住"以 127 元住进康铂酒店精选版旗舰店——华中目前唯一的一家——前台主动升级高级双床房、送双早、给延退,大堂有热茶、香氛、自助入住机和送物机器人,房间里配了投屏电视(能同步查看洗衣房设备状态)、高速吹风机、马卡龙冰箱。另一条是 10 月 20 日的武汉光谷东:最新 5.0(1) 版本的锦江之星,赶上 App 里的"疯狂星期五",116 元拿下豪华双床房加双早延退,和同园区凯里亚德共享三洗三烘洗衣房、健身房和会议室,落地窗、自动窗帘、徕芬吹风机一应俱全,早餐有卤藕、魔芋丝和口水鸡。小红书小红书
两笔订单有一个共同的、反常识的点:中端甚至准中端的配置,卖出了经济型的价格。
评论区因此吵得很凶。有人直言,一个本来跟全季同档次的品牌,竟然要把价格降到跟自家 7 天同级——这是一种失败。也有刚住过新版丽枫、丽怡、维也纳国际的人反驳,说最新升级的产品基本把标准统一了,性价比比竞品高不是一点半点。还有人直接点出老问题:“锦江品控真是不行”“广州的店太旧了,能不能让他们摘牌。”小红书
要把这场争论看懂,得把单个 UGC 看不到的几条线索拼起来。
这不是个别促销价,是官方在推的一整代产品
先给结论:116 元、127 元不是孤例。锦江这轮"上新"铺开的是一整条产品线。按最近几个月住客和酒店行业账号晒出的版本,锦江之星迭代到 5.0/5.1,7 天推了智选、智筑,丽怡升到 2.5,麗枫上了 3.5/4.0,康铂发布 3.0 和更新的精选版,维也纳国际推出经典版——连"快被放弃的"经济型品牌都全部重做了一遍。对面,华住去年靠海友 7.0 掀起了经济型更新潮,如家则在升级的同时砍掉了莫泰、把均价往上抬。三大集团在 100–200 元档重新短兵相接,这是近几年没出现过的场面。小红书
更硬的信号来自官方口径。9 月底,有研究机构从锦江酒店证券事务部问出了一个此前没公开说透的品牌规划:境内有限服务酒店的品牌战略是"12+3+1"——资源向主力品牌(含计划破千店的品牌)、3 个核心中高端品牌和 1 条度假公寓赛道倾斜,“品牌肯定不止 16 个,但每年新开店更多的就是那几个核心品牌,不会平均分配”。翻译成人话:四十多个品牌撒了几十年的网,开始收了。知乎
为什么非要收?因为账面上有一个"复杂度税"。锦江手里的品牌——麗枫、希岸、喆啡、凯里亚德、康铂在中端互相重叠,丽笙、丽芮、丽亭、丽筠、郁锦香、J 酒店、暻阁在高端线挤成一排,光名字带"丽"的就有好几个,普通住客根本分不清谁高谁低。品牌多而不聚的直接后果是:一次产品升级、一轮集采,无法像华住推汉庭、全季那样几千店同步生效,供应链复用不起来,规模换来的议价权被品牌墙挡掉一半。这也解释了为什么高端线始终立不起来——10 月 22 日知乎刚成立的问题"为什么锦江酒店集团几乎不做高端品牌"下,讨论最集中的答案就是这套:走量模型、九成以上是加盟店、管理半径太长,高端店翻车赔得更狠。知乎
中端品牌为什么敢卖经济型价格:利润是从成本里抠出来的
看完整报表,这轮低价就不是"大促割肉",而是一套被财务约束逼出来的打法。
2026 年半年报(8 月 28 日发布)给了一组反差极大的数字:营业收入 68.01 亿元,同比只增 4.21%;归母净利润 5.45 亿元,同比增 47.05%,扣非净利增 45.16%。收入几乎没动,利润蹿升十倍于营收增速。券商把这 47% 拆成了三笔钱:毛利率提升加直营低效门店退出减亏,贡献约 1.4 亿;借款利率下行、财务费用同比减少 16.4%,贡献约 0.54 亿;境外亏损收窄使实际所得税率从 38.7% 降到 24.8%,少缴 0.67 亿。境内直营店上半年 RevPAR 同比涨 10.68%,减亏超 1 亿;全球采购平台 GPP 上半年国内 GMV 55.1 亿元、同比增 11%,累计帮加盟商省了近 1 亿采购成本。锦江之星 5.0 这种新一代产品,公开口径的造价做到了标准单房 6.5 万元左右。界面新闻知乎小红书
逻辑链条到这里就闭环了:管理费率高(2025 年约 16.43%,同期华住一般及行政费用率约 8.9%)、直销弱(上半年线上直销预订率 36.7%,华住 2025 年约 77% 的间夜来自自有渠道)、境外卢浮集团还背着十年没止住的亏损(2020 年以来累计归母亏损约 3.79 亿欧元)——锦江没法靠涨价解决问题,只能靠集采压造价、靠新版产品在同价位里堆配置、靠 App 里的"疯狂星期五"这类直销促销把客人从 OTA 手里往回拉。中端卖 7 天价,是效率逼出来的竞争力,不是补贴狂欢。知乎
规模的另一面也要如实说:2025 年末锦江在营门店 14132 家,比华住多 1274 家,但全年利润 9.25 亿元,不到华住(50.8 亿元)的五分之一。按《HOTELS》杂志 2025 年度全球酒店集团 205 强口径,锦江按客房数仍居世界第一。9 月底公告约 8.11 亿元收购维也纳剩余 10% 股权,历时十年的整合走到终点,维也纳酒店将成为锦江全资子公司。港股二次递表时,募资清单删掉了"海外扩张",换成了数字化转型投入,公司方面对媒体的口径是"计划年内完成发行"。大而不强的故事讲了十年,这轮产品换代,是它第一次试图用"新一代门店"而不是"更多门店"来回答问题。知乎知乎知乎
但证据只能说到这:新店和老店是两个世界
必须把反证摆出来,这篇才不算软文。今年 5 月"酒店床单一客一换"风波冲上热搜,被点名的恰恰是麗枫、维也纳这两个中端主力;康铂在嘉峪关有过"擅自处理客人遗留物品"的争议,一条 21 赞的帖子下堆了 149 条评论;微博上"白金卡在维也纳不给升房"的抱怨和"锦江之星完全不认卡"的吐槽并存,同一个集团两张脸。小红书知乎小红书
阳朔西街店被住客晒纸杯套漱口杯避雷;有住过塘厦丽枫的用户总结更扎心:平时很少会推荐锦江系酒店,一直觉得部分品牌档次有点名不副实,像维也纳、老版本丽枫,不少门店装修年代久。小红书
这些个案不能外推成"锦江系都不行"——正如两条高赞探店也不能外推成"锦江系行了"。能确认的事实是:风险主要集中在没翻新、没换代的老店上;而新版门店的性价比,目前是真实被反复晒出来的。探店样本还显示两个"通病":智能马桶接受度低(新版锦江之星仍是传统马桶)、基础耗材抠(多要一卷纸被阿姨嫌弃、早餐品类拉胯)。结论只说到证据覆盖的地方:这轮升级改变的是"下限的分布",还没改变"方差"。
给 200–300 元档商旅党的行动清单
会找店的人这样订:
认准版本号和新开时间。订之前在 App/OTA 详情页看开业或装修时间,优先选 2024 年后开业、名称或详情页能对上"锦江之星 5.0/5.1、麗枫 4.0、康铂 3.0/精选版、维也纳国际经典版"的门店;“精选版”"旗舰店"是新线标识,广州康铂那种 2014 年前后开的第一代老店直接跳过。
认公区配套反推版本。三洗三烘、机器人送物、自助入住机、洗衣状态投屏——这些是新版标配;老店的标志性特征是前台推销会员卡、共享充电器套路。
价格渠道排个序。先比锦江荟会员价和锦江 App 的直销促销(如"疯狂星期五",116 元的锦江之星 5.0 就是这么拿下的;127 元的康铂精选则是提前预订价),再看平台通兑券是否覆盖目标门店,最后看 OTA 裸价;非旺季提前订,别拿促销价去赌节假日。
别为"捡漏"跨城囤新店。新版门店总量还少,热门城市新店(如宜昌康铂精选这类)房量 80 间上下,节假日前后档期紧。
这类人不用换:把品牌确定性放在第一位、无法接受服务波动的深度商旅用户,华住的体系一致性仍然领先;把"住出牌面"当刚需的,锦江高端线(J 酒店、丽笙系)在消费者心智里仍是空白,选了也得先查具体门店评价,别指望品牌本身。
继续盯三个信号:锦江 Q3 财报(去年是 10 月底发,看直销率和减亏是否延续);港股发行年内能否落地、募资是否真按新口径投数字化;"12+3+1"名单里的中高端品牌年内开店节奏——只有当新版门店从旗舰店变成街边店,这轮换代才算真的赢。
你住过锦江哪一家"新一代"门店?评论区报个城市和价格,帮大伙把这份新店名单补完。