
















9
11
转让区看到张票息2.8%的老存单,我把加价除完放下了
2026-10-21 22:01:00
0点赞
0收藏
0评论
十月下旬,我家有一笔三十万的三年期定存到期。我本来只想在手机上把新发大额存单的额度看一眼,结果手指滑进了"转让区"——里面挂着几张老存单,票面利率后面跟着 2.8% 的数字。说实话,第一反应是捡着了:现在自己去存,三年期挂牌才 1.25%,这等于有人原价卖我利息高一倍多的存款?
我没急着点。这一晚我把转让区的规则翻了个底朝天,算了三遍账,最后只接了一张,另一张放回了购物车。下面把我家的算法完整写一遍,你拿着自己那张单子的数字,可以照着比。
一、先搞明白:转让区是"二手存单柜台",不是福利窗口
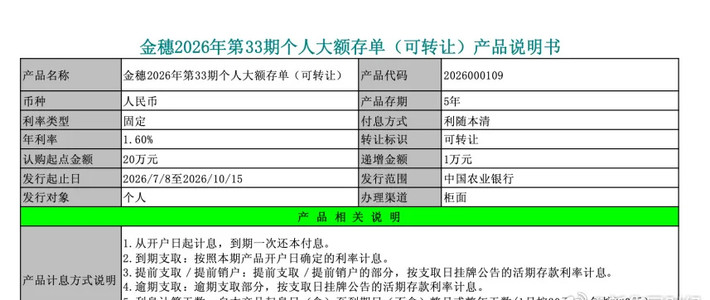
大额存单不是理财。按人民银行2015年发布的《大额存单管理暂行办法》口径,它是银行发行的一般性存款凭证,纳入存款保险;能不能转让、能不能提前支取、怎么计息,每一期都在发行条款里写死——制度上"可转让、可提前支取、可赎回"是允许,不等于每一期、每家银行的入口都给你开。
转让区就是持有人把手里没到期的大额存单挂出来转给别的客户。今年四月有媒体记者跑了好几家银行的手机银行:新发区 20 万起存的三年期大额存单基本售罄,五年期普遍找不到;转让区里挂单利率普遍在 1.75% 左右,票面超过 1.9% 的就算"高息老存单",能翻到 2.5%、3% 甚至更高的,是前几年发行批次留下来的,卖一张少一张——存量在自然到期,不是官方在发福利。
所以第一个判断:高息单靠的是运气,攒钱计划不能建在"刚好我抢到"上。
二、当下的利率梯队:利差到底有多大
接不接手,先要清楚自己手里这笔钱换成新的要什么价。截至 2026 年 10 月的公开挂牌口径:
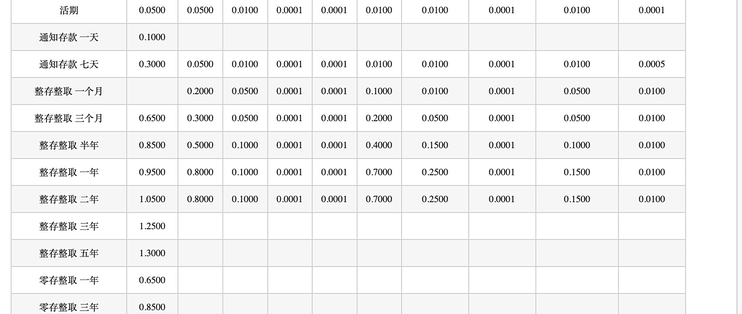
国有六大行整存整取:1 年期 0.95%,3 年期 1.25%,5 年期 1.30%(2025 年 5 月 20 日下调后,今年九月、十月的利率汇总确认仍按这套执行);
股份制银行挂牌 1 年期约 1.15%,3 年期 1.30%—1.60%;城商行、农商行 3 年期约 1.50%—1.75%;
大额存单(20 万起存):3 年期国有大行约 1.50%—1.60%,股份制 1.65%—1.75%,个别地方银行最高约 1.80%,而且常年要抢额度。
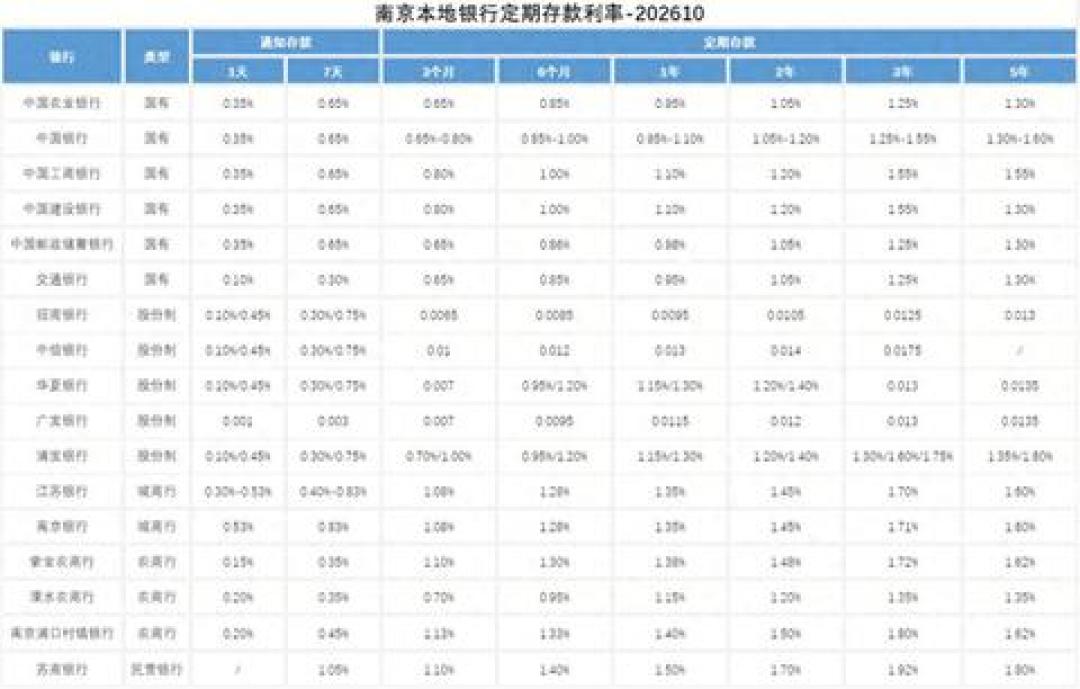
我算的那张"2.8%票面、剩余十四个月"的单子,对照的是"我这笔钱现在能存进去的同类产品":比新发 3 年期大额存单(1.65%—1.75%)高约 1.05 到 1.15 个点,比 1 年期定存(股份制挂牌约 1.15%)高约 1.65 个点。也就是说,利差上限撑死 1.65 个百分点——超过这个上限的加价,都是你替卖家买单。
三、我算错的那笔账
第一次算,我闹了个笑话。票面 30 万、利率 2.8%、三年期,到期本息 325,200 元。我脑子里"噌"地冒出来:我付 30 万本金,拿回 325,200,赚 25,200,年化百分之两点八,值啊。
我太太问了一句:“挂牌价是 30 万吗?”
不是。页面上写着 316,900。我这才发现,二手单子的挂牌价是"本金 + 卖家已经替我垫付的那段利息 + 加价"。这张单卖家已经持有了 22 个月,按 2.8% 算利息 15,400 元,这部分是我接手之后到期时要一起付给"上一棒"的;再加 1,500 元加价,受让成本合计 316,900。
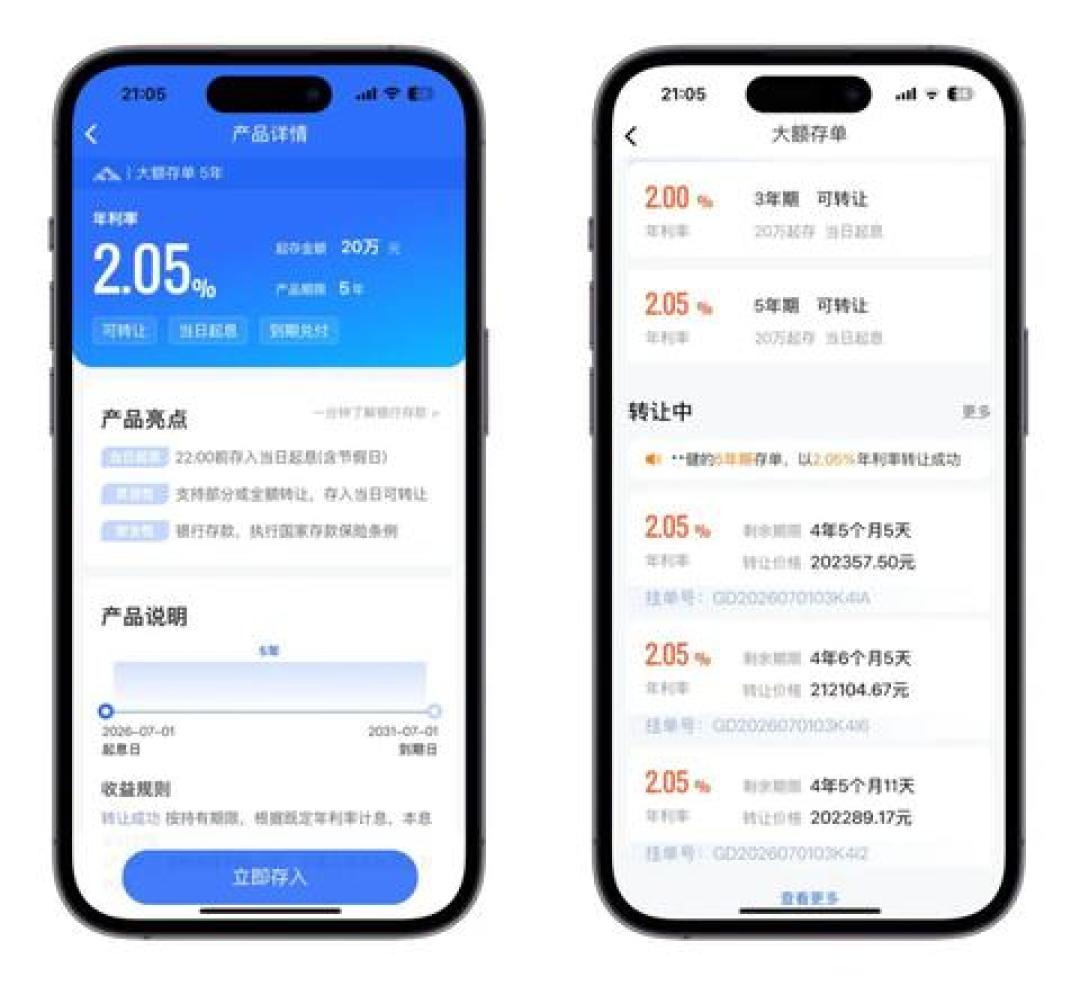
我真正赚的,只有剩下 14 个月那段利息:300,000 × 2.8% ÷ 12 × 14 ≈ 9,800 元,扣掉 1,500 元加价,净得 8,300 元。摊在 316,900 元成本上、14 个月,年化约 2.2%——比"我赚 2.8%"缩水了五分之一还多,可还是比我 1 年期 1.15% 的新存法高出一截。
你看,同一个票面数字,算错口径能把"值不值"整个算反。
四、社区里通用的那道除法题
转让区加价单怎么判生死,我后来在储户社区里看到一道被反复提到的除法,账理干净,就照着用了:
加价成本年化 = 加价金额 ÷ 本金 ÷ 剩余持有年限
社区里有个现成的例子:一张本金三十万的单子,加价三千块,剩余只持有半年。这 3,000 ÷ 300,000 ÷ 0.5 年 = 年化 2.0%。如果这张单子的票面利率也只比新存法高 1.1 个百分点,你花 2.0% 的年化成本去"买"1.1% 的利差,接手即亏。而我家那张:1,500 ÷ 300,000 ÷ (14/12) ≈ 0.43%,成本 0.43% 换超过 1 个点的利差,接。
再给一个更好用的反推——加价上限 =(老单票面利率 − 你当下能存进去的同期限利率)× 本金 × 剩余年限。算出来的数就是卖家最多加到多少你还值得要;挂牌价里的加价一旦超过它,别还价,直接走。
把两张单子摆在一起:
方案 | 实付 | 到期到手 | 我的净收益 | 年化(约) |
|---|---|---|---|---|
新存 1 年期定存 1.15%(示例) | 316,900 | 320,544(1年后) | 3,644 | 1.15% |
接手 2.8% 票面、剩余 14 个月、加价 1,500(示例) | 316,900 | 325,200 | 8,300 | 2.2% |
接手 2.8% 票面、剩余 6 个月、加价 3,000(示例) | 324,000 | 325,200 | 1,200 | 0.7% |
第三行就是上面那张 6 个月单子的下场:剩余期限太短,利息没吃几天,加价全摊在自己头上。票面再高,剩余期限越短越要算,这跟存多久没关系,跟"轮到我多久"有关系。
五、我家的最终安排
算完账,我们家是这么放的:
第一,那张剩余 14 个月、加价 1,500 的 2.8% 票面单,我接了,前提是三件事全部看清:发行条款写明可转让、本行 App 可直接挂让(以后急用钱能再转出去,但也只能等买家,不是想走就走)、最低持有期已过。
第二,另一张票面 2.5%、剩余只剩四个月、加价 3,000 的,放下了——用除法题一算,加价年化 3.0%,比它相对新存法多出来的那 1.35 个百分点的利差还高,接手就是倒贴。
第三,接完这张,我打开自家那家银行的存款页面,把活期、定期、这张存单的本息加在一起合计了一遍。《存款保险条例》从 2015 年 5 月 1 日施行,最高偿付限额 50 万元,口径是同一存款人在同一家投保机构名下所有被保险存款的本金和利息合并计算,50 万以内全额偿付,超出部分依法从清算财产中受偿。我家在那家银行本息合计压过了 50 万,于是把其中一笔定期挪去了另一家正规机构。今年六月群里传"限额降到三十万",央行口径辟谣了:还是 50 万本息,别被截图带跑。
第四,我把"追转让区"改成了"看转让区":转让只认银行官方页面上的挂单,凡是催你先打款、发截图报价、号称"内部渠道代抢""定向名额"的,一律按高风险处理直接拉黑;拿不准就拨 12363 金融消费权益咨询,怀疑诈骗打 96110。
六、可以抄走的清单
给同样在转让区门口张望的家庭,五步:
查利率梯队:先把你当下能存进去的同期限利率写下来(挂牌价≠你网点的执行价,办前当日再核一次),算出利差上限。
读条款四件事:可否转让、最低持有期、转让是否收手续费、提前支取按什么口径。
拆挂牌价:受让成本 = 挂牌价(含卖家应计利息)+ 加价 + 费用;我的收益 = 到期本息 − 受让成本。
做除法:加价 ÷ 本金 ÷ 剩余年限,和利差比大小;再反推加价上限,超了就放手。
合账保险线:接完这张单,在同一家机构的本息合并是否越过 50 万,越过了就拆。
这些数字我按 2026 年 10 月的公开口径算过一遍,但每一家的现金流不一样,决定的是"接哪张、接多大、接几张"。账算得清就接,算不清就回新发区排队或者老实定存,转让区不是非进不可。
以上都是我家自己算的账,我的选择≠普遍建议;具体规则以银行最新公告和发行条款为准,不构成对任何机构的推荐。
内容由AI生成