九月最后一周,小红书上出现了两个完全对立的帖子。
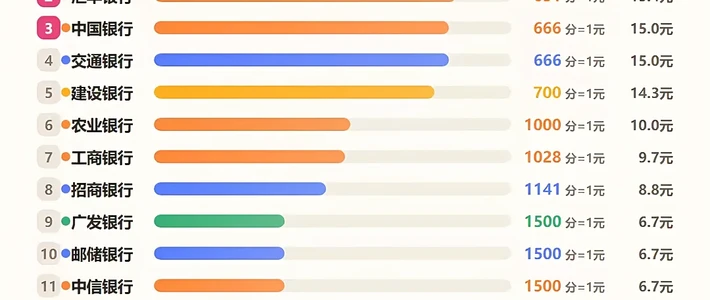
一个来自农行卡友:积分不再是"搬不动的大山",通过云闪付支付,1000积分直接抵1元,生活缴费、外卖、打车、买车票都能用,单笔至高抵订单的10%、最多20元。这条帖子几天里拿了500多个赞、200多收藏,评论区一片"这就去看看我的积分"。小红书
另一个来自民生卡友,标题近乎咆哮:二百多万积分,商城里兑不到一件"纯积分"的商品,全都要再贴钱,“关键还不便宜”。同一周,还有一位交行卡友吐槽全积分兑换区"全靠抢",蹲点进去只剩几百块的蜂蜜和没听过的护肤品,“兑不起就别搞全积分兑换”。小红书小红书
同样是积分,一边能当钱花,一边两百万分像废纸。这不是错觉,也不是哪家银行格外良心或格外抠门——你的积分值多少钱,不取决于你攒了多少,取决于它从哪个出口离开。今天把这件事一次算清楚。
先立一把尺子:你的积分单价是多少
玩卡圈评估积分,从来不看数量,看"每一分能换回几毛几分钱"。这把尺子叫积分单价,算法很简单:兑换物的实际价值 ÷ 消耗的积分数。
用这把尺子量一量最近社区里实测过的几个出口:
招行经典白金卡,1万积分兑换全年年费(3600元档按实际年费算),折算下来约100积分抵3元,单价0.03元/分。这是知乎攻略帖公认的"高价值出口"样本;知乎
农行云闪付抵扣,1000积分抵1元,单价0.001元/分,看着低,但它胜在无门槛、刚需场景、随用随抵,不用凑单不用抢。;小红书
支付宝积分抵扣,同样是1000:1,有平安卡友实测7030积分抵了7.03元。单价一样,但性质完全不同,后面细说;小红书
民生、交行积分商城里那些"积分+现金"商品,把现金部分刨掉再折算,不少商品的积分单价跌到0.0005元以下,还不如直接买。
同一万积分,走年费出口值300元,走商城"积分+现金"出口可能只值50元。差价不是积分贬值了,是你走错了门。

顺带说一句攒分成本,因为这决定你该心疼到什么程度:招行是消费20元累计1积分,一年刷10万也才5000分。攒分的速度远比你想象的慢,这就是为什么"随手被抵掉几万积分"值得专门写一篇。知乎
积分出口的三层结构
把最近一个月小红书、知乎上所有高互动的积分帖摊开看,出口其实就三层,价值从高到低排得很清楚。
第一层:硬通货出口——年费、里程、账单抵扣。
这一层的共同点是"积分换的是钱本身"。高端卡用积分抵年费是最典型的高单价出口;航空联名卡和白金卡走里程兑换,今年5月还有攻略帖给出过中信1万积分兑1200里程的比例。这类比例银行说调就调,兑换前以App当期公示为准。这层出口普遍有门槛——要么卡等级够,要么积分存量够大——但单价通常比商城高一个数量级。知乎
第二层:刚需出口——话费、餐饮券、云闪付式抵扣。
换不了年费和里程的普通卡,最优解是"换你本来就要花的钱"。招行卡友总结得很实在:永久积分兑商城大件实物经常亏,普卡优先换话费、餐饮券这类刚需。农行这次的云闪付玩法也属于这层——单价虽然只有0.001元/分,但把积分从"攒着积灰"变成了"每单立减",对积分不多、又不想研究兑换的人反而是最省心的出口。这层的关键判断是:兑换物是不是你下个月本来就要买的。是,就值;不是,再便宜也是浪费。小红书
第三层:低价值出口——自动抵扣、积分+现金、抢购区。
这层是重灾区,三个形态:
一是支付平台自动抵扣。1000:1的比例本来就是所有出口里的地板价,问题在于它常常是默认勾选的。有卡友用了很多年支付宝,打开银行App才发现积分只剩个位数,客服说要过几天才能看到兑换日志。今年3月还有人发帖吐槽,标题直说"支付宝又开始偷偷摸摸花你的信用卡积分了"。你的积分如果留着抵年费、换里程,这个开关等于持续放血。小红书小红书

二是"积分+现金"。民生那条200万积分的吐槽戳破了本质:全场没有一件纯积分商品,每件都要再掏钱,而加了积分之后的总价往往并不比直接买便宜。这种设计的目标不是帮你花积分,是帮商城出货。
三是抢购区。交行卡友的遭遇很典型:全积分兑换名额极少,蹲点抢,剩下的只有蜂蜜和杂牌护肤品。需要"抢"的积分出口,价值先打三折再看。

两个现在就该去关的开关
判断完结构,说两个具体动作。
第一个,关掉支付宝里的信用卡积分自动抵扣。路径是支付宝-我的-银行卡,逐张点进你的信用卡,找到积分抵扣相关选项关闭。这个功能不是每张卡、每个人都能见到入口,有卡友问过客服,得到的回答是自己确实没有这个菜单。没有入口的不用管,有入口的强烈建议关:除非你的积分本来就没地方花、也不打算攒大的,否则1000:1的地板价出口不值得默认开着。小红书小红书

第二个,去银行App查一次积分余额和明细。重点看两样:一是积分构成,招行卡友提醒过,日常刷卡的永久积分和营销活动送的活动积分有效期规则不同,活动积分会先过期。二是兑换日志,看看过去半年有没有你没印象的"抵扣"记录——如果有,说明开关早就开着了。小红书
提醒一句:别信"积分变现"
搜索"信用卡积分怎么兑换现金",知乎上会出现一大排模板几乎一样的回答,翻来覆去都是"可以兑换成现金"。这里必须泼冷水:银行没有官方的、无条件的积分提现通道,积分的合法出口就是上面三层——抵年费、换里程、换券、抵扣消费。凡是宣称"积分秒变现""高价回收积分"的,要么是把抵扣券折算成话术,要么干脆是灰产,盯着的是你的卡片信息和验证码。攒分不易,别在最后一步把分连同安全一起交出去。知乎
不同的人,不同的走法
最后按人群把动作分开:
手里有高端卡/联名卡的:优先算年费和里程这本账,积分存量够大的话,这是唯一能上0.01元/分单价的出口;兑换比例调整频繁,动手前看一眼App当期公示。
只有普卡金卡、积分几十万的:别惦记商城大件,先关自动抵扣,再把话费、餐饮券、云闪付式抵扣用起来,让积分变成每月的"小额立减",比攒着等贬值强。
积分不多、懒得研究的:只做一个动作——把支付宝的自动抵扣关掉,然后一年查一次余额,够了。
正在考虑销卡的:销卡前先把积分花掉或确认转移规则,卡没了积分清零是最冤的一种损失。
值得继续盯的信号有两个:一是农行这次"云闪付积分当钱花"的玩法会不会被更多银行跟进——如果跟进,第二层出口的整体价值会被抬高,"攒分换大件"的旧策略会进一步过时;二是四季度各行积分商城的改版和兑换比例调整,历史经验是优惠缩水大多悄悄进行,不发消息。
你的积分单价是多少,走的哪层出口?评论区可以对一下账。











