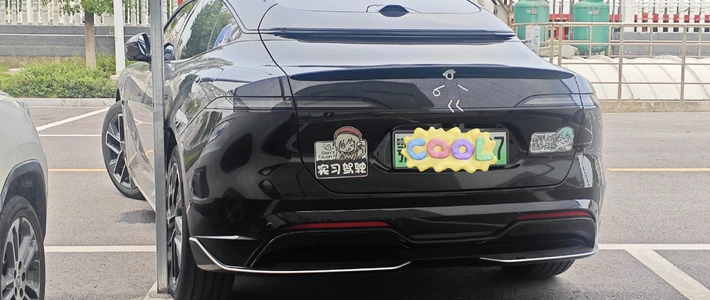
国庆第一天,路上把智驾开到全年最高强度的人里,一大半是刚提新车或第一次跑长途的。我这几天蹲帖时发现一个反差:车企把"兜底""无忧"说得越来越响,而9月各家事故帖的评论区里,问得最多的是同一句话——“真出了事,这个兜底到底赔什么、怎么赔?”
我把微博热搜上的理想连环事故帖、信号新闻和都市报道的记者调查原稿、比亚迪5·28兜底公告的权益小字、以及华为系博主把账单扒开的那几条帖,逐字对完了一遍。先给结论:L2时代的智驾事故,"系统有没有错"和"最后谁掏钱"是两条互不相认的线——决定结果的只有三样东西:交警认定书、车企出具的书面结论、你手里那份合同的赔付顺序。这三样没搞清之前,"兜底"对你只是一句销售话术。

第一本账:先学会读车企的"结论原话",四种说法差一个字、结果差一档
把9月里公开报道的四起理想事故摆在一起,你会发现同一家的口径可以完全相反:
深圳 i8 车主(购车6天,在买车那家门店门口的NOA路段被侧向来车撞上,交警认定白车全责):车主说撞前2秒系统没有明显减速;理想的维修报告写的是车辆感知到了入侵风险并主动减速、辅助驾驶功能无异常。 门店负责人补了一句名言——“也正因这些特殊情况,开车才要买保险”。荔枝新闻
河南 MEGA 车主邢女士(60万的车,高速NOA毫无预兆突然向右变道,3秒后剐蹭大货车,AB柱受损;交警认定驾驶员全责):理想客服这次承认事故原因为模型输出边界收敛不合理、L2级辅助驾驶无法识别全部路况。 但对车主提的全额修车加折价补偿,答复是"无法满足,建议走保险维修,可提供关怀积分"。都市报道
深圳 L7 Max 孙女士(8·24,NOA在分叉口实线上突然左转,被后方公交车追尾,交警认定她全责,车上乘客摔伤的赔偿纠纷还在她身上):客服调完后台数据口头认可"事故与智驾系统问题相关",但对媒体的统一口径是这套NOA只是L2、驾驶员始终是行车安全的第一责任人。 9月2日她确认,最后是5万个积分加赔偿、双方达成一致。信号新闻
东莞邹先生(8月,四川自驾开辅助驾驶撞车,驾驶员全责,找理想索赔5万元):理想回复没有相应依据、无法满足,理由是辅助驾驶有局限、司机才是第一责任人。新识研究所
四条放在一起,规律就出来了:车企结论的原话(不管是"功能无异常",还是承认"模型边界收敛不合理"),本身不自动连着赔付。“承认系统有问题"是产品层面的话,“赔不赔"是合同层面的事,中间隔着交警认定书和那句"驾驶员是第一责任人”。这也是为什么你会同时看到"认可相关"和"折损无法满足”——他们不是在打脸,是在两条线上各说各话。
华为系9月的尊界S800案把这个结构演得更直白:车主开智驾撞上小区车库大门,想走随车的"智驾无忧"服务权益,被要求先报自己的商业险、后续再给补偿,车主不接受、诉状都写好了。 评论区里有人搬出了广州问界M7案"8家公司一起被告",也有人算了法律账:L2定性下原告很难全胜,产品缺陷鉴定是硬门槛。真正值得记住的是热评那句:“L3来了,就是车主和车企吵架的时候咯”——现在的"兜底",本质是L2期间的经济补偿承诺,不是责任转移。微博

给国庆要跑长途的人三个当场动作:
事故第一时间锁证据:导出行车记录仪原始文件(别只信云端覆盖),保存交警事故认定书,并要求车企把检测结论落成书面——维修报告、EDR/后台数据摘录都可以,"口头认可与智驾相关"换不来任何赔付。
对认定不服只有三天复核窗口,但它只针对责任划分;车企那边是另一场谈判,两件事分开推进。
看清补偿的计量单位:智驾险条款里白纸黑字写着补偿可以是"钱或等价服务",理想两起案子里出现的也是"关怀积分"。积分、延保、免费保养和现金折价,签和解前逐项写进协议。
第二本账:比亚迪、华为、小鹏说的"兜底",根本不是同一个东西
把5·28比亚迪公告、华为系7·1后的权益账单和行业盘点帖对完,这三家的差别不在大气,在细节——而细节全在小字里:
比亚迪·天神之眼A/B:新车主自提车之日起一年,城市领航开启期间的事故"比亚迪赔",宣传口径是赔付不设上限、含车损和三方财产/人身损失、不走你的保险、不影响第二年保费。 王传福的原话是"敢兜底才是真安全"。速度也真快:公告次日(5·29晚)出现第一起撞车事故,5·30比亚迪就判定符合兜底权益。 免责小字包括:未启用该功能、使用期间未全程关注路面等。微博微博
华为系·智驾无忧(据博主"暴龙"6·23的逐条核算):7月1日后购买,权益包实际付出约1.6万元、相当于涨了4000元,得到3年ADS辅助驾驶无忧权益加双地图服务;覆盖场景反而比比亚迪宽——城区+高速+泊车都算;但赔付顺序是先报个人险、不够的部分华为补差额,上限300—600万。微博
小鹏等其他家:2024到2026年鸿蒙智行、小鹏、比亚迪等陆续推出智驾兜底服务,保额100万到500万不等;往前翻,2019年长安"放心泊"就给自动泊车事故赔过上限55万。 "兜底"这个词不新,新的是敢不敢写进权益。微博
最容易混淆的"智驾险":懂条款的博主拆过,NOA事故里智驾险只补偿扣除交强险和商业险保额之后的损失,且要求车损险全额投保。 它排在所有险种后面,轮不到它打头阵。微博

对完账,三个和直觉相反的点值得单独划线:
比亚迪的"不设上限"没有高速。它只保城区+泊车;而你要在国庆跑的恰恰是高速。想要高速场景,目前反而是付1.6万拿3年权益的华为系覆盖面更完整。
“厂家兜底"不等于"不用报保险”。华为模式明确要求你先走个人险——出险记录、来年保费都记在你头上,销售嘴里"兜底比保险好用",翻开条款恰好是反的。
"未全程关注路面即免责"这条,三家都有,而且短期内谁都不会删。有博主为此跟"小字原罪论"吵了几百条:这不是比亚迪坏,是L2法律定性决定了任何兜底都必须挂着这条——连接下来的L3法规落地,这个条款也只会放宽、不会取消。 真正要盯的信号是明年7月L3/L4强制国标落地时,这条免责的边界怎么挪:挪一寸,才是责任真的开始转移。微博
第三本账:不同人看完,动作完全不同
天神之眼A/B新车主、还在一年兜底期:你手里的条款是三家里最激进的(不占保险、无上限),但它是"城区限定"。国庆出省跑高速的那段,你仍是L2第一责任人,别把城区权益的底气带上高速。现在就把权益协议原文存进手机,出事时你要引用的是它,不是销售的截图。
华为系(问界/智界/享界/尊界)车主:先查清自己那单权益是7月1日前还是后的版本——1.6万的包里有3年和"先险后补"两条关键差异。尊界那个"先报商业险、后续补偿"的案子没判之前,把"补偿到账"写进任何和解文本,别接受口头承诺。
理想车主/准车主:9月这四起里,最终拿到实质处理的都走了"书面拉锯+积分补偿"的路。提车时那句"智驾在非复杂路况可信赖"是话术不是合同;现在能做的,是搞清楚自己车型的NOA可用路段声明和接管提示逻辑,跑长途前在短途复现一次接管流程。
租车跑长途、或买二手带智驾车的:所有"兜底"权益基本都绑定首任车主,你两样都不沾——保险是你唯一的兜底,验车时连智驾账号能否登录都要先问(这点9月租车圈已经踩过坑)。
接下来盯什么
两个案子是这轮"兜底成色"的验金石:尊界S800车主的诉讼会不会真开庭、判什么;理想MEGA案"关怀积分"方案最后有没有变成书面协议。这两条我会跟着结果更新——它们比任何发布会都更能说明:智驾出事时,"兜底"两个字到底值多少钱。
最后照例把口径钉死:以上车企说法均出自媒体报道、官方公告与车主/博主公开帖的双面样本,个案仍在协商或诉讼中,结论可能变化;证据覆盖到哪,判断就说到哪。国庆这一路,把智驾当帮手可以,把它当合同,请先翻到小字那一页。







校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案