























4
2
车企负债率应该如何解读?最优水平和合理范围分别是多少?
2025-05-07 18:14:28
0点赞
1收藏
0评论
前两年为了考过一级建造师和一级造价师,很是下了一番功夫,尤其是《经济》这门课我学的门清,暂时就趁热打铁来回答一下这个问题:车企负债率到底该怎么看?
先说结论:车企负债率高≠高风险,关键要看“欠谁的钱、欠多久、利息多高”。
就像买房贷款,有人首付20%,背上30年房贷(负债率高),但收入稳定、利率低,风险可控;有人刷爆信用卡借高利贷(负债率可能不高),但分分钟崩盘。车企负债同理,不能只看数字,得拆结构、看成本、算周期。
一、车企负债高的底层逻辑:行业特性决定“杠杆生存”
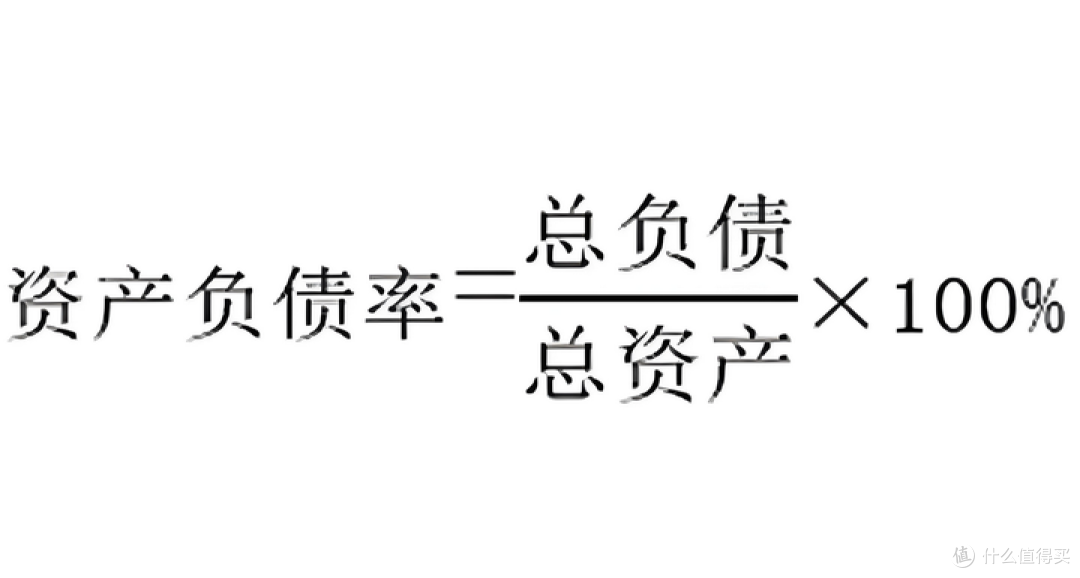
负债率,也就是资产负债率,它的计算方式是总负债除以总资产,反映的是企业的负债水平和偿债能力 。(划重点)
汽车行业是典型的重资产、长周期、高研发的资金密集型行业,从研发新技术(像新能源、自动驾驶这些热门领域)、建设生产基地,到市场推广、供应链管理,每个环节都需要大量资金,每一步都是“烧钱黑洞”。
研发投入:一款新车研发周期3-5年,烧掉几十亿是常态;
供应链压款:车企普遍通过应付账款(欠供应商钱)维持现金流,账期动辄100天+;
全球化扩张:海外建厂、铺渠道、打品牌,前期投入巨大,回本周期长。
所以,负债率高是全球车企的“生存法则”。比如丰田总负债2.7万亿,大众3.4万亿,但没人觉得它们要完蛋,因为钱主要花在扩产能、搞研发、建生态上,属于“良性负债”。
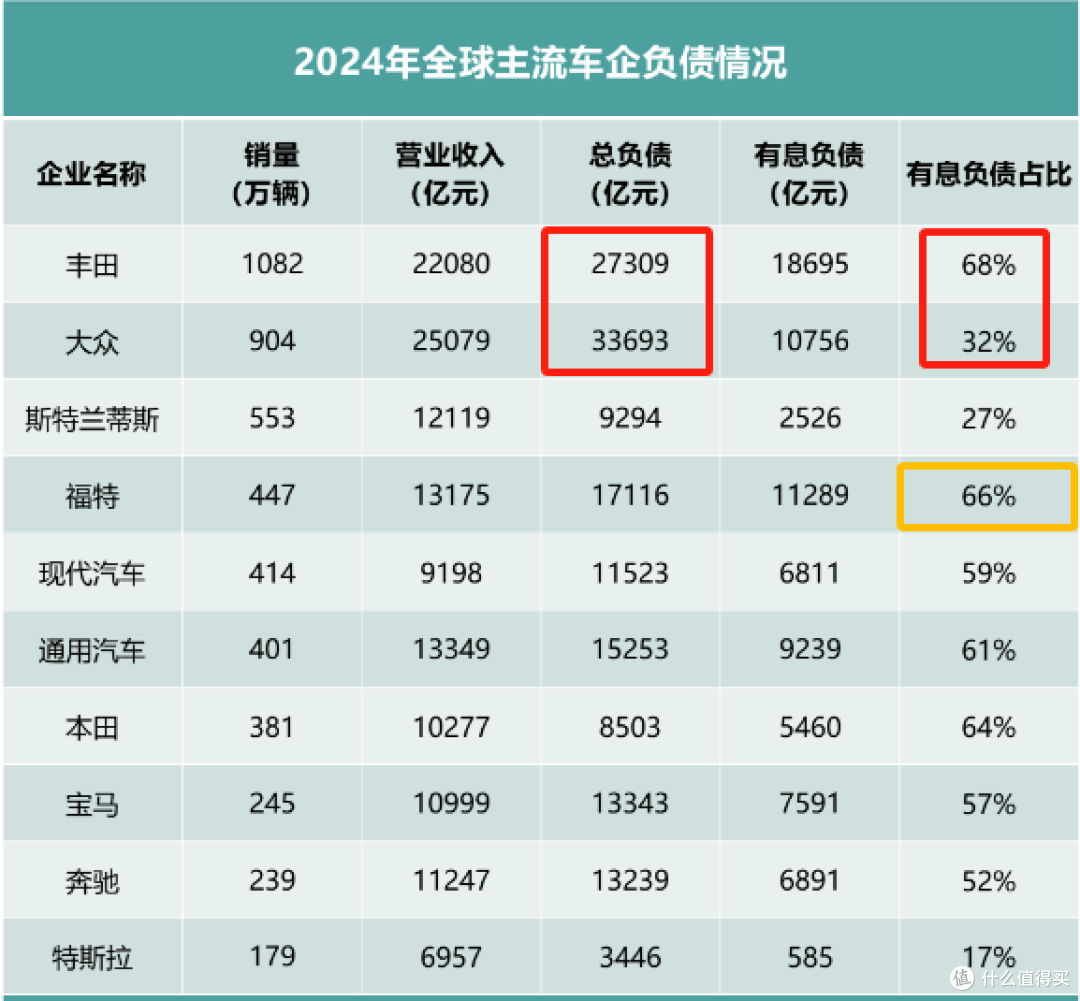 表1
比如说,国内某一家车企加大研发投入,想要在智能驾驶领域取得突破,因此增加负债去筹集资金,这在短期内会拉高负债率,但如果研发成功,未来可能带来巨大的收益和市场份额提升,那这种负债就是有价值的。
二、拆解负债结构:有息负债才是“真雷区”
另一方面,还得结合负债结构来看。
负债分为两类:无息负债(欠供应商、客户的钱)和有息负债(借银行、资本市场的钱)。
无息负债像应付账款、预收款项等,是企业在经营过程中自然产生的,没有利息成本,压力相对较小。就像车企和供应商合作,有一定的付款账期,这期间产生的应付账款就是无息负债。
而有息负债,也就是向金融机构借款或者发行债券等,需要支付利息,对企业的现金流考验较大。如果一家车企有息负债占比过高,那就得警惕了,因为一旦经营不善,无法按时还本付息,很容易陷入财务危机。(比如去年国内某车企,本身在市场竞争中就处于劣势、销量不佳,同时有息负债还居高不下,所以最后导致资金链断裂)
无息负债高:反映企业对供应链的控制力强,比如比亚迪应付账款占营收31%,账期127天,说明能“免费”用供应商的钱周转,甚至靠规模压价;
有息负债高:利息压力大,一旦现金流断裂,可能引发连锁反应。比如福特有息负债占比66%,每年利息能吃掉小半个季度的利润。
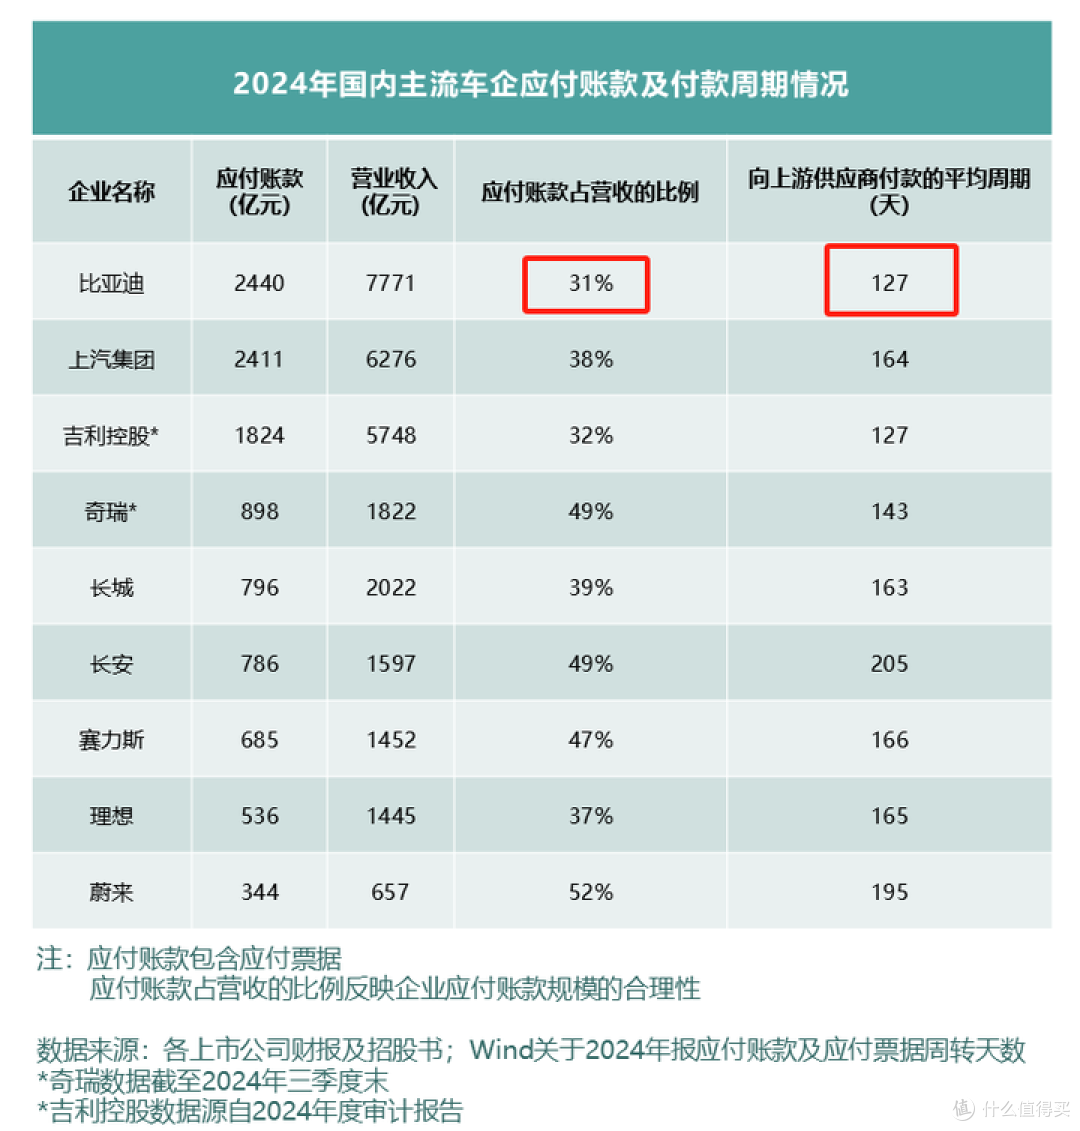 表2(搭配表1看)
这里放一下国内车企的亮点:
比亚迪有息负债仅占5%,286亿 vs 总负债5847亿,利息负担几乎可忽略;
赛力斯有息负债0.8%,堪称“白嫖式负债管理”;
蔚来有息负债22%,叠加亏损压力,风险明显更高。
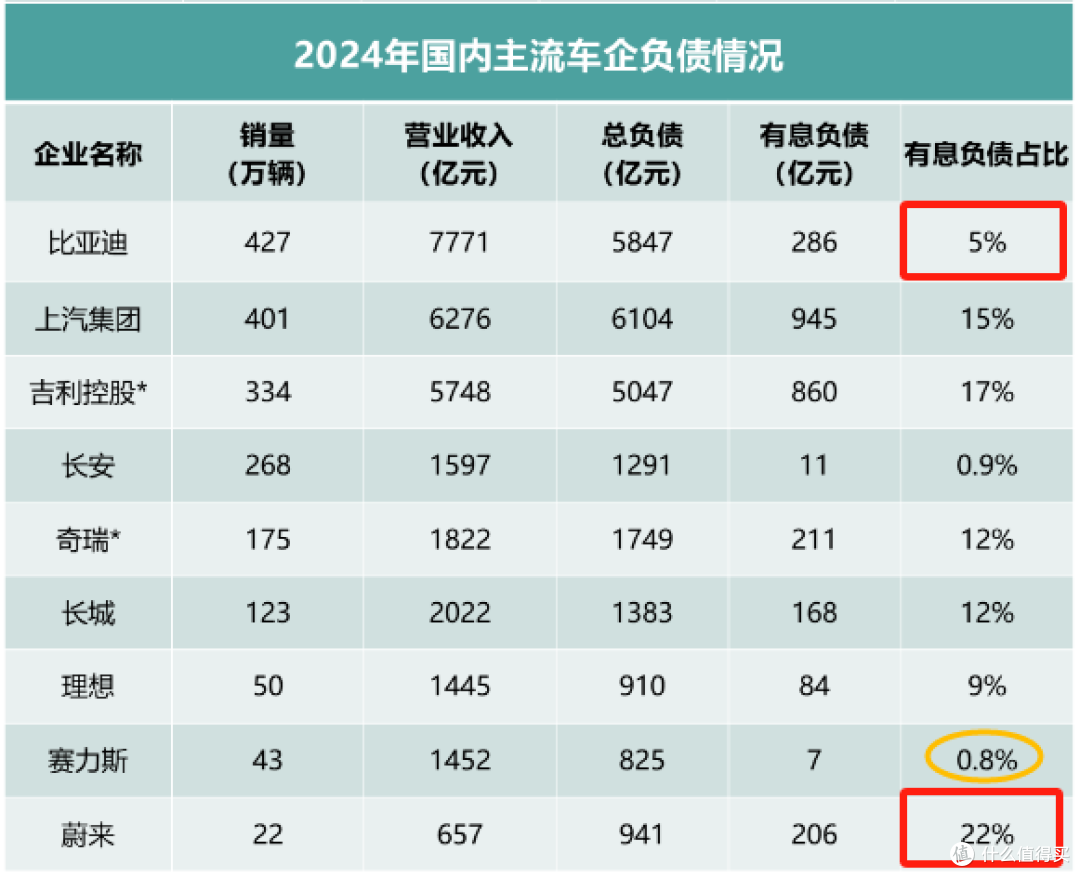 表3
三、负债率多少算合理?行业没有标准答案
其实,并没有一个放之四海而皆准的标准答案。从 2024 年财报数据来看,国内外主流车企资产负债率普遍在 60% 以上,部分超 80%,但这并不意味着这个范围就是合理的标准。只要经营状况正常,能稳定地产生现金流来覆盖负债成本,这样的负债率是可以接受的。
1. 国际巨头:60%-80%是常态,但结构健康
丰田负债率61%,但有息负债占比68%(靠发债低成本融资);
特斯拉负债率39.6%,但有息负债仅17%(现金流充足,靠股权融资为主)。
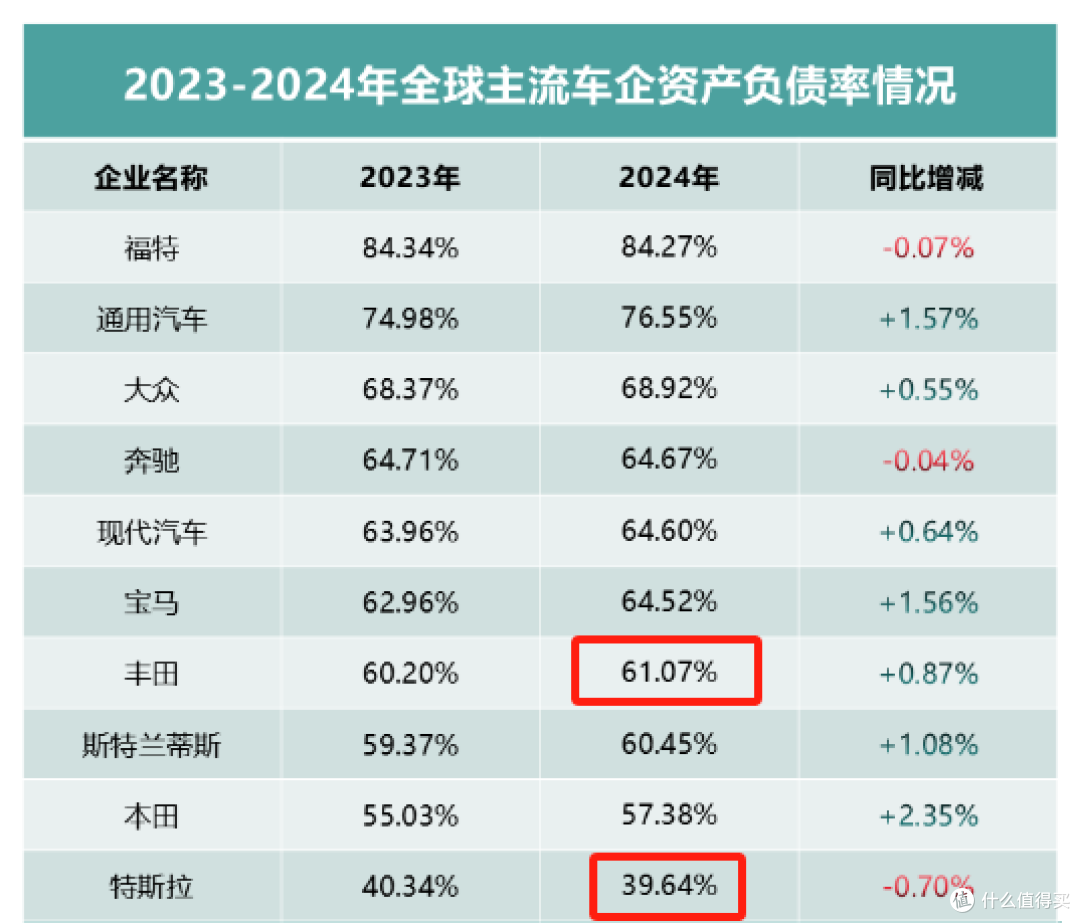 表4(搭配表1看)
对于新兴车企,尤其是专注于新能源领域的车企,情况又有所不同。在发展初期,它们为了快速抢占市场、扩大产能、投入研发,往往需要大量融资,负债率可能会偏高。
像蔚来、小鹏等新势力车企,前期负债率都不低。但只要它们的业务增长迅速,市场前景被看好,即使负债率高一些,资本市场也会给予一定的容忍度。比如蔚来汽车,虽然之前负债率较高,但随着销量增长、品牌影响力提升,以及持续的融资支持,它的财务状况也在逐步改善。
2. 国内车企:分化严重,警惕“虚胖型负债”
比亚迪负债率70.7%:无息负债占大头,研发投入转化为技术壁垒,属于“投资未来”;
奇瑞负债率88.6%:有息负债占比12%,但营收规模小,需警惕扩张过速;
蔚来负债率87.4%:有息负债22%+亏损持续,现金流压力最大。
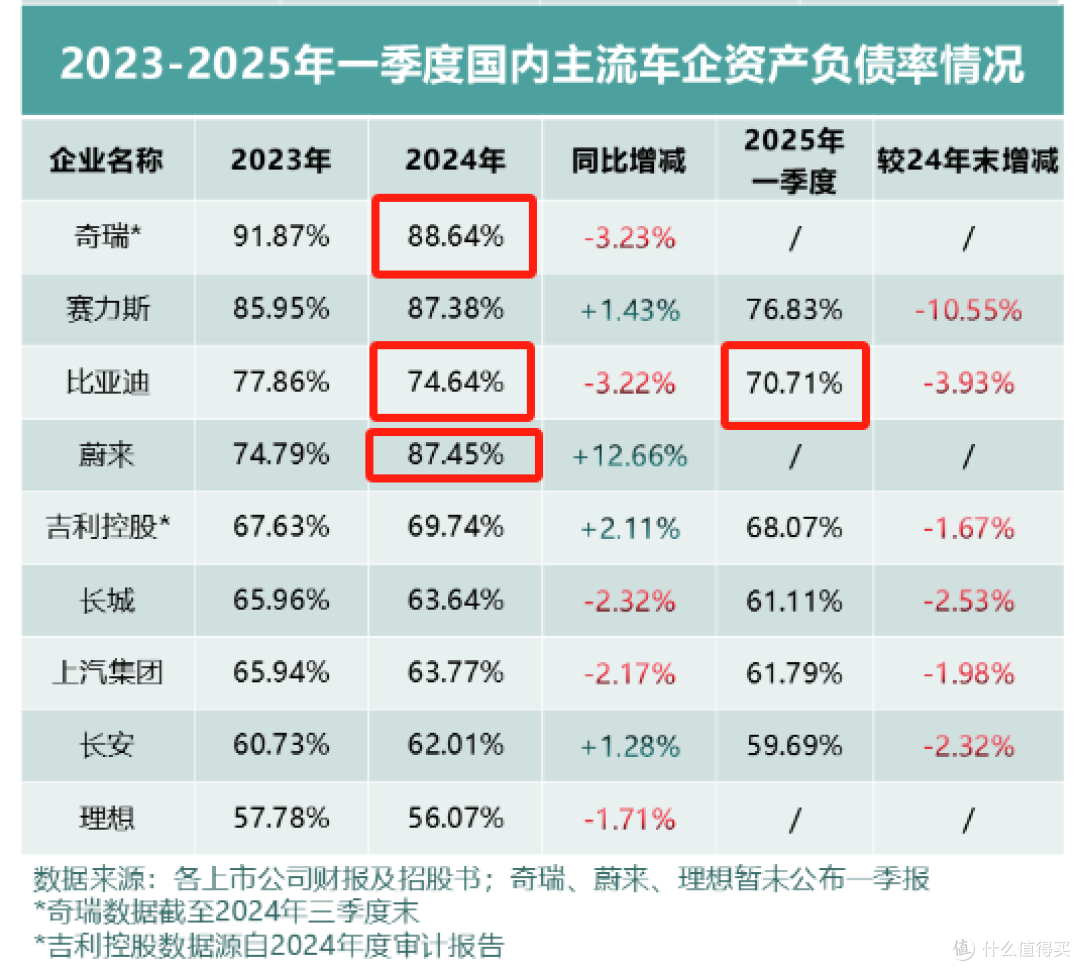 表5(搭配表3看)
最后总结一下:负债不可怕,只要是合理负债,最可怕的是“借错钱”
负债是工具,不是枷锁——用好了是登天梯,用砸了是断头台。我们普通人买车之前如果害怕车企暴雷该怎么判断呢?只要时刻保持思考力,学会下面这三招就可以让你识破“负债陷阱”:
看财报“负债结构”:有息负债占比越高,风险越大(蔚来 vs 比亚迪);
算“利息保障倍数”:净利润能否覆盖利息?比如传统车企可以靠燃油车输血;
盯现金流:比如比亚迪2024年经营性现金流净额1800亿,足够覆盖286亿有息负债,稳如老狗。
车企负债率高是行业特性,但借多少钱、怎么借、用来干什么,才是生死关键。比亚迪用“无息负债养研发,有息负债趋近于零”的模式,证明了中国车企也能玩转高杠杆,而某些新势力靠烧投资人的钱续命,一旦资本退潮,裸泳者立刻现形。(例子不要太多,结局不要太惨哦)










