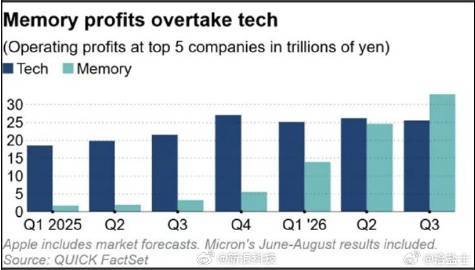
11月2日有条数据很扎眼:据QUICK FactSet统计,2026年第三季度全球五大存储芯片厂商(三星电子、SK海力士、美光、铠侠、闪迪)合计营业利润约32万亿日元,约合人民币1.52万亿元,是去年同期的10倍。快科技
其中SK海力士单家,第三季度营业利润83.33万亿韩元,约合人民币4158亿元,营业利润率高达80%,创下历史新高;HBM4开始规模出货,公司还公开表示已经用长期协议锁定2027—2028年超过50%的产能。快科技微博
一边是原厂赚翻,另一边是华强北柜台上,内存价格只比最高点跌了几十块钱。如果你的装机清单还躺在购物车里,眼下的问题就是:出手,还是继续等。
为什么原厂赚钱,你的内存却不降价
原因就一句话:AI把产能吃掉了。
生产HBM(AI芯片专用的高带宽内存)消耗的晶圆产能,大约是同容量标准DRAM的三倍。三星、SK海力士、美光把产线优先分给利润更高的HBM和企业级存储,普通内存条的供给是被结构性挤出去的。微博
最反常识的是DDR4比DDR5还贵。巴克莱报告显示,10月DDR4合约价环比涨4%,近三个月累计涨24%,反超DDR5同期的20%。一款发布超过十年的老技术,涨幅跑赢了新一代——因为老平台换不了DDR5,只能硬着头皮接受更贵的DDR4。这不是市场情绪,是产能转移的直接后果。微博
华强北现在是什么行情
央视网10月26日走访深圳华强北,商家的话很直白:“出厂价还在涨,渠道价已经倒挂了。”
柜台上16G DDR5内存条报价1400到1600元,32G在2000到3000多元,比前期高点只降了20到50元。降得少也就算了,更麻烦的是:10月以来内存销量普遍下滑20%到30%,渠道商手里的高价囤货卖一根亏一根。微博
所以你现在看到的“降价”,很大程度上是渠道商割肉清仓,不是原厂真的让利。
SSD在跌,能不能等它蔓延到内存
近一年第一次:消费级SSD现货价确实松了。闪存市场机构CFM 10月27日报告,国内渠道SSD报价全面下调,主流1TB PCIe 4.0单周跌7.69%。微博
但别急着类推。这轮下跌发生在现货和渠道端,是前期涨价逼出来的去库存;集邦10月28日数据显示,512Gb TLC NAND晶圆现货价单周跌9.19%,可上游原厂的合约价依然钉在高位,企业级SSD甚至还在涨。AI数据中心的采购没有停,原厂就没有动机把产能腾给消费端。
现货是渠道的实时行情,合约价才是大厂的底牌。现在跌的是前者,撑住的是后者。
分情况给结论
现在就要装机、或者老电脑必须加内存:出手,别再赌。双11叠加渠道清仓,是近一年里相对好的窗口。尤其DDR4用户——老平台升级拖得越久越贵,DDR4的供给只会被进一步抽干。
可装可不装:等。指望价格回到白菜价,短期等不到原厂点头;如果你不缺性能,最省钱的做法就是旧机多用几个月。手机同理,换机不急就先观望——#内存涨价手机售价上涨#已经上过热搜。微博
想抄底囤货的:没必要。渠道那点松动属于去库存,不是产能过剩;存储股10月底刚经历一轮暴跌,11月2日KOSPI反弹时SK海力士又涨逾5%,连资本市场自己都还没想明白拐点在哪。真想等全面回落,唯一确定的信号是原厂合约价掉头,目前它还纹丝不动。微博财联社微博
一句话:刚需就买,不刚需就等,别囤。
挑内存时多看两眼:优先选颗粒标注清楚、有正规质保的渠道货,来路不明的低价条,掉速和翻车的风险都埋在后面。