







18
12
配料表时代来了,靠古方故事赚溢价的生意到头了
2026-11-02 21:44:23
0点赞
0收藏
0评论
这几年,食品消费有个肉眼可见的变化:买吃的先翻配料表,成了相当一部分人的习惯。药食同源火了,全谷物火了,草本饮品、养生餐饮跟着进入日常场景。直播间里,山药、茯苓、陈皮、黄精被讲出各种养生故事;餐饮门店推出药膳汤和时令食养套餐;食品企业四处寻找有健康属性的新原料。
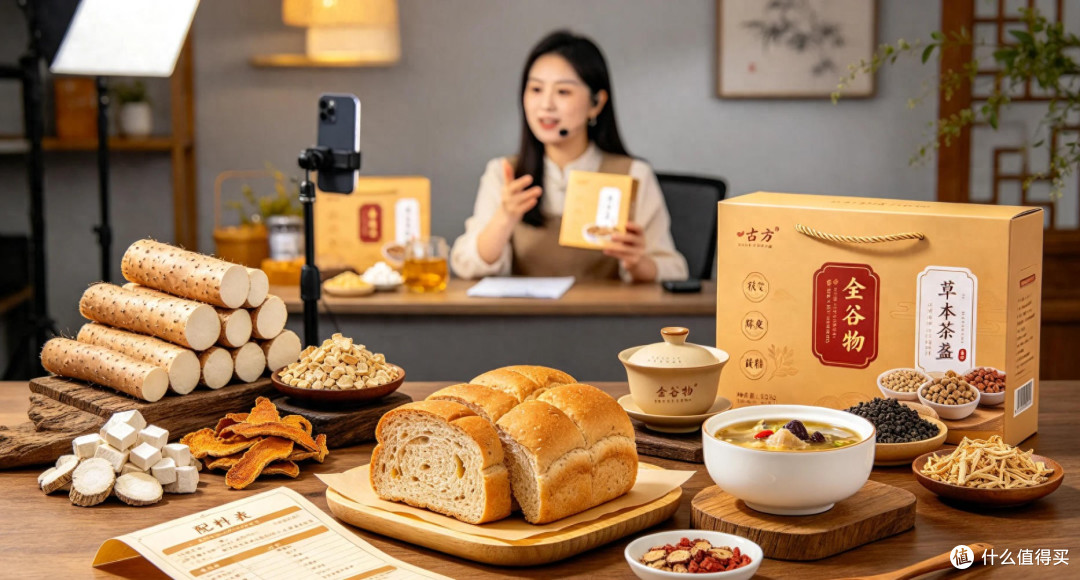
表面看,这是一轮健康消费升级。往深处看,另一件事同样在发生:一些产品的健康概念越来越丰富,真正的产品价值却停在原地。普通原料换个古方包装,价格翻几倍。普通食品套上药膳概念,就开始暗示调理功效。配料表里加一点杂粮,就把全谷物当成了核心卖点。概念在涨,价值没涨。
健康食品行业真正的分水岭在这里:话术还能赚多久的钱,标准正在给出倒计时。
一、食养是食养,治疗是治疗,边界不容话术挪动
药食同源并非新概念。山药、薏米、茯苓、陈皮、菊花这些原料,早就在大众日常饮食里。随着食药物质目录扩容,越来越多有传统食用基础的原料获得新的食品开发空间。
热度上来之后,营销话术开始变形。一杯代茶饮,被描述成能够稳定血压、改善血脂;一款药膳粉,被包装成能够逆转代谢问题;普通草本原料贴上“宫廷古方”“秘制配方”的标签,就承载起远超食品本身的功效承诺。
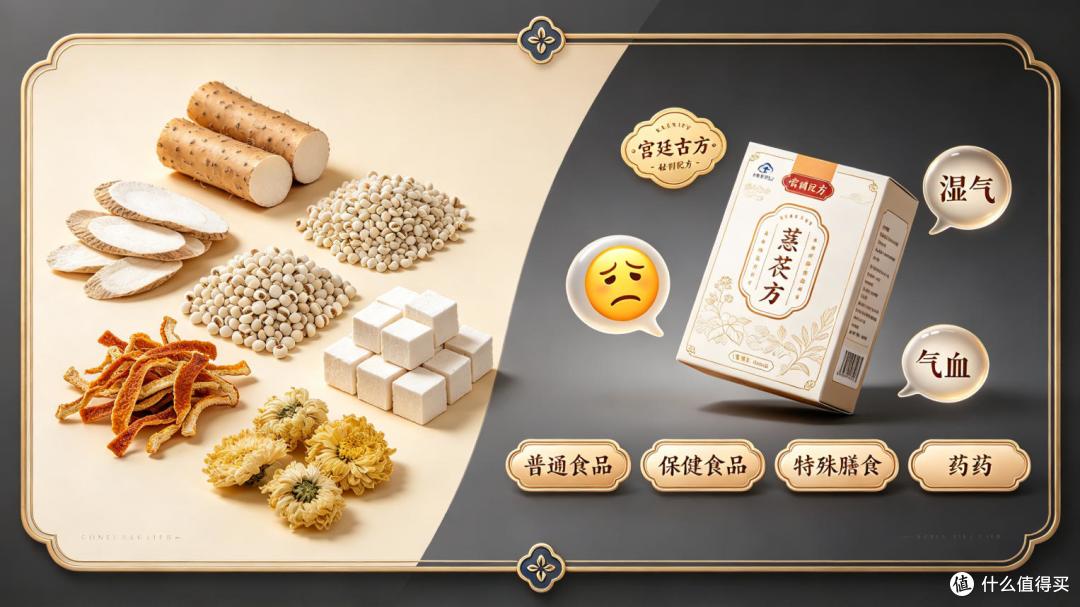
市场上的套路,常见的是四类。夸大原料价值,用“深山野生”“宫廷秘方”制造稀缺感,消费者支付的是营销塑造的想象。模糊产品身份,普通食品、保健食品、特殊膳食和药品的功能边界各有法规,添加了药食物质,产品也进不了治疗的世界。制造健康焦虑,把湿气、气血这些复杂问题简单化,再用用户反馈和调理周期推动复购。一方通用,无视个体差异,把一款产品讲成适合所有人。四类套路的共同点,是把话术当产品卖。
传统食养讲因人而异、长期调养。现代食品生产讲食品安全、标签标识和广告规范。两套逻辑都指向同一个结论:食养是食养,治疗是治疗。传统经验再久,也变不成现代医学证据。
对真正做这门生意的企业,机会藏在另一侧:把原料、配方、工艺、适用场景和产品边界讲得越清楚,护城河挖得越深。
二、药膳餐饮先过餐饮的基本题,再谈文化加成
药食同源的产业价值,不止在瓶瓶罐罐里,餐饮是一个重要场景。
但药膳餐饮要成为一门生意,不能简单理解为往火锅里加几味药材、往炖汤里放几把草本。真正的难点,是把传统食养经验做成消费者愿意反复购买的餐饮产品。
以黄精为例,黄精有传统食用文化,多地正按食药物质试点路径推进食品化。湖南出台黄精加工地方标准16项。浙江苍南把黄精食药物质产业纳入省级试点,全县黄精全产业链产值已突破10亿元,产地在动,路径已经现成。一家主打黄精食养的餐饮品牌,可以围绕它开发炖汤、膳食搭配、饮品和方便食品。可假如产品只有滋补概念,没有口味优势、品质标准和稳定供应,消费者尝鲜一次,很难有第二次。
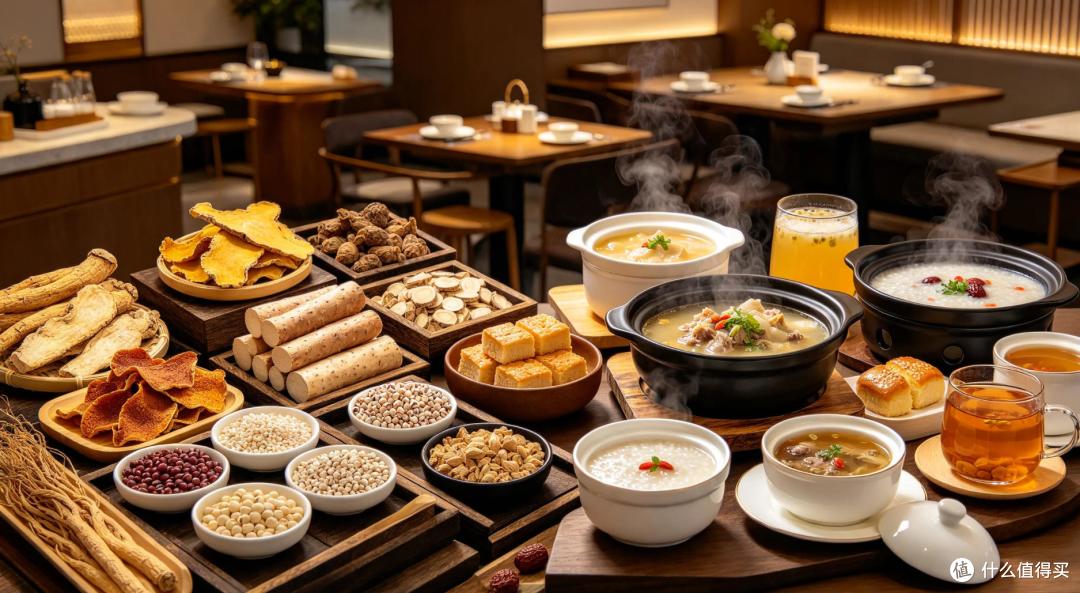
陈皮、山药、薏米这些原料,食用基础本就广泛,可以进粥品、汤品、糕点、代茶饮。关键从来都是风味、配比、工艺和成本这些基本功。
药膳餐饮的竞争,终究要回到餐饮经营的老问题:消费者为什么来,产品好不好吃,价格合不合理,出品能不能标准化,门店能不能稳定盈利。传统文化给不了的,产品体验必须给得了。
三、价值链的增量,藏在产地向上游走的那一段
把视角从餐桌移向上游,有个更值得关注的问题:药膳、草本食品越做越多,原料从哪里来?
过去,许多初级农产品的销售逻辑很简单:种、收、分级、批发,价格跟着当季行情走,产地摸不到终端需求。健康食品的兴起,正在给部分特色农产品新的价值空间。
一条完整些的黄精产业链可以这样走:种植基地提供稳定原料,产地企业做清洗、干燥、加工和质量控制,食品企业开发黄精茶、即食产品和复合食品,餐饮企业再把它融进汤品和地方菜品。重庆石柱的黄精产业已经走到这一步,当地推出黄精面、黄精茶、即食黄精等10余款产品,黄精面远销13个国家和地区。
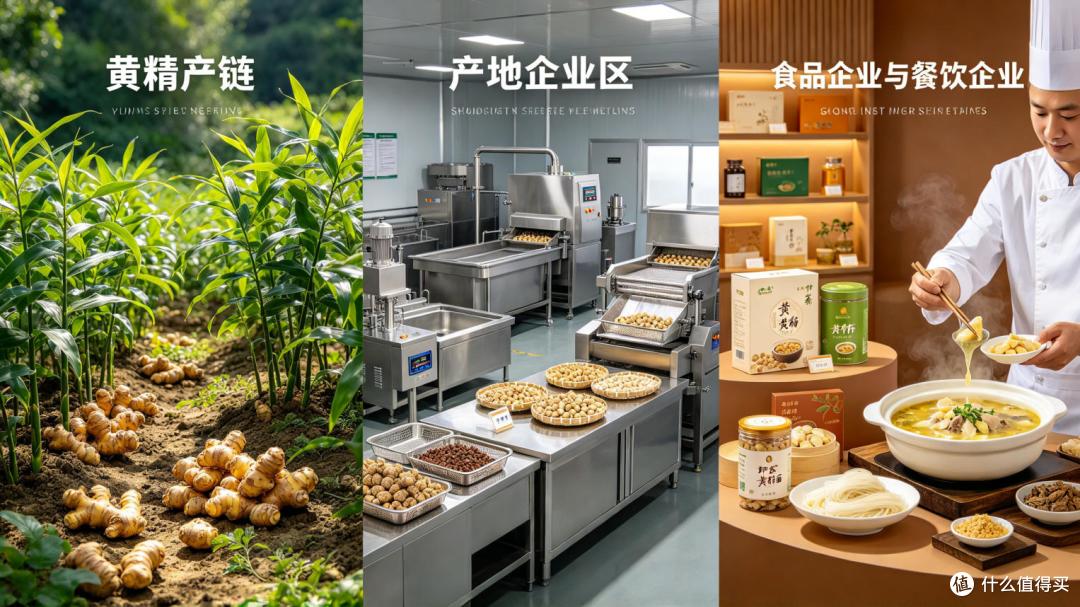
同样的逻辑适用于山药、薏米、红枣、枸杞。
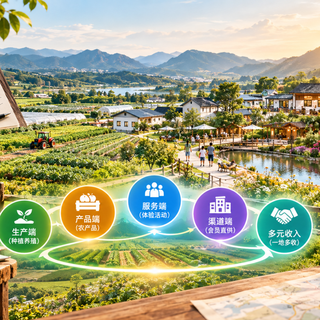
但有个前提常被忽略:产地手里有原料,与原料能变成商品,中间隔着三道坎。种植端要解决品种、产量、品质和农残;加工端要解决原料标准、工艺、食品安全和保质期;销售端要解决消费场景、价格接受度和渠道效率。原料供应不稳,食品企业保不住品质;工艺不成熟,产品上不了规模;消费需求不真实,产地故事再好也撑不起复购。
产地升级真正要完成的转变是:少问种什么卖得贵,多问市场需要什么、原料能加工成什么、消费者愿意为什么买单。问题换一批,生意换一套。
四、全谷物进入国家行动计划,行业从概念竞争转向标准竞争
全谷物的故事,是同一逻辑的另一个样本。
不少消费者有个误解:产品里加了燕麦、玉米或其他杂粮,就算全谷物食品。实际上,全谷物强调保留谷物的完整结构,种皮、胚芽和胚乳都在,往精制面粉里掺少量杂粮,算不得数。
国家层面对此给出了长期坐标。2024年12月,国家发展改革委、国家粮食和物资储备局等七部门联合印发《国家全谷物行动计划(2024至2035年)》。政策文件里有个耐人寻味的数字:当前我国全谷物消费占谷物消费的比例不足1%。缺口就是空间,但缺口要靠产品力去填。
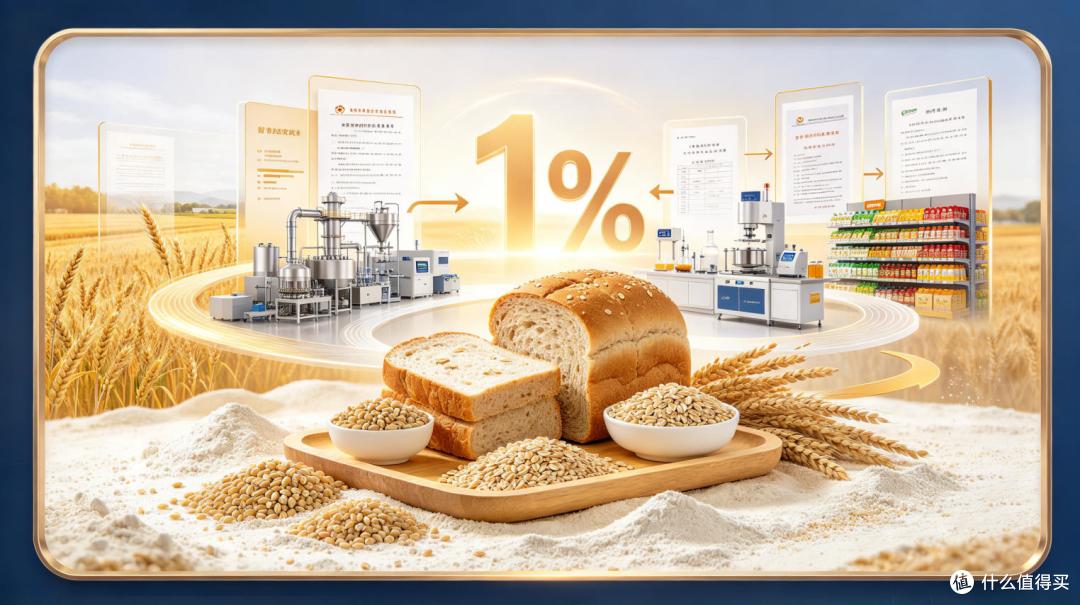
过去的坎在口感和工艺。全谷物口感粗糙、加工难度高、储存保鲜不易,营养价值再好,吃不惯就没有复购。所以产业机会在种植端,更在加工端。口感问题,得靠工艺回答。燕麦、糙米、全麦可以进早餐食品、主食、烘焙、方便食品和团餐供应链,工艺改善口感、稳定品质,营养需求才能变成真实市场。
标准也在加速落地。全谷物相关国家标准和行业标准已制修订18个,《全麦粉》国标2026年11月实施,《全谷物食品命名与标示要求》2027年2月实施。到那时,配料表里掺点杂粮就自称全谷物的玩法,会被标准直接拆穿。
给产地的启示同样清晰:谁能把品种选择、产地储存、加工技术、产品研发和消费渠道连起来,谁就拿到产业链上的增值空间。
五、标签新规落地之后,卖点要换成证据
健康食品行业更深刻的一场变化,来自标签规范。
GB 7718-2025《食品安全国家标准 预包装食品标签通则》2025年3月16日发布,2027年3月16日正式实施。新规明确限制“零添加”“不添加”“未添加”这类容易引发误解的用语;“无”“不含”这样的定量声称,必须以成分含量为0为前提,还要有检验材料支撑。
有一个细节值得所有企业划重点:按监管部门口径,标签含“零添加”类用语的存量产品,自2027年3月16日起一律停止销售。连卖完为止的过渡待遇都没有。包材改版、库存消化,都在此之前。
这对药膳、草本食品、全谷物食品和农产品加工企业都是现实考题。过去,“无防腐剂”“不添加色素”是低成本卖点的常客;新规实施后,这些词从货架消失,靠话术制造的健康溢价随之失去载体。
消费者真正需要的,从来都是能核实的信息:草本饮品用了哪些原料,主要原料添加量多少,复合配料由什么组成,执行什么标准。这些内容比一句“纯天然”“古法配方”有说服力得多。
企业需要把竞争重点从话术转向证据。原料有产地,产品有标准,生产有记录,宣传有依据。四样齐了,溢价才立得住。健康食品的未来,属于把健康需求做成好产品、把好产品做成稳定供应、把稳定供应做成消费者长期选择的企业。
药食同源可以是产业资源,全谷物可以是长期方向,药膳餐饮可以是新的消费场景。但这些都不会自动变成利润。值得深耕的,是从一粒种子、一套工艺、一张合格的标签开始,把产品做扎实,把标准建起来,把消费场景跑通。
健康食品这门生意,往后卖的是消费者愿意长期选择的生活方式。
焦虑,真的卖不了几年了。
文/犇势商业观察 作者:远图学长
【免责声明】本文为第三方行业观察,基于公开信息撰写,不构成任何投资建议或消费决策依据。文中涉及的食品安全国家标准、监管政策表述,以市场监管部门及卫生健康部门正式发布的法规原文为准。文中提及的企业经营信息、产业数据均来自公开渠道,不针对任何特定企业作倾向性评价。本文不对任何产品作功效、疗效方面的陈述或暗示;文中涉及药食同源、全谷物等饮食内容的讨论仅为业态与产业视角分析,具体产品的适用人群、食用方式请遵循产品标签与专业指导。文中食品相关分析仅为业态讨论,食品安全相关标准以市场监管部门发布的法规为准。配图与内容无关联,不构成产品宣传。
参考资料 《食品安全国家标准 预包装食品标签通则》(GB 7718-2025)及《食品标识监督管理办法》,2025年3月16日发布、2027年3月16日实施;存量含零添加类用语产品停售口径,见芜湖市、淮南市、南昌市等地市场监管部门2026年提醒告诫文件 《国家全谷物行动计划(2024至2035年)》,国家发展改革委、国家粮食和物资储备局等七部门,2024年12月9日印发;全谷物消费占比不足1%,见中国政府网2025年1月报道 全谷物标准制修订进展(国标行标18个、《全麦粉》2026年11月实施等),见中国经济网2026年10月16日报道 黄精产业数据:湖南地方标准16项(湖南省中医药管理局2026年7月答复)、浙江苍南食药物质试点与产值(苍南县人民政府2026年)、重庆石柱产品与出口(中国经济网2025年12月) 食药物质目录管理依据:国家卫生健康委、市场监管总局关于食药物质目录的相关公告;黄精未列入国家食药物质目录,文中黄精相关表述均以地方试点与地方标准为口径
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~