







18
11
胶粘剂主业承压下押注半导体,康达新材拟剥离亏损雷达资产
2026-11-02 20:32:20
0点赞
0收藏
0评论
近日,康达新材(002669.SZ)公告称,全资子公司晟璟集成电路拟以1.5253亿元向关联方唐控低空经济出售赛英科技90%股权。交易完成后,康达体系将保留10%股权,赛英不再纳入上市公司合并报表。
这不是康达新材第一次出售并购资产,之前彩晶光电、必控科技已被剥离。在旧资产陆续转给关联企业的同时,公司新投资聚焦半导体材料与集成电路。此次出售赛英科技,估值只比账面净资产高约一成,而此前收购中科华微时,估值接近账面净资产的五倍。交易虽能回笼资金,但对经营现金流压力的缓解有限,存续担保也仍待解除。
三年前买来补链,亏损中拟卖出赛英科技成立于2000年,主要从事微波混合集成电路及雷达相关整机、系统产品的研发、生产和销售,产品包括雷达整机、微波组件、专用仪器仪表及海洋通讯设备,为特殊装备的雷达、电子对抗和通信系统提供配套。
公司也开发了面向民用场景的雷达产品。据2023年收购时披露的信息,近程警戒雷达、机场跑道异物监测雷达、微位移监测雷达等产品,应用于安全管控、近海监测、机场、铁路和大坝等领域。赛英科技的产品多为非标准化产品,通过议标等方式获取定制订单,核心软硬件的设计、开发和测试均由公司完成。
在被康达新材收购之前,皖通科技曾于2018年以发行股份的方式收购赛英100%股权,交易价格为4.3亿元。彼时,皖通希望借这笔收购进入军工电子信息领域。
五年后,皖通科技将赛英科技挂牌出售。皖通科技当时解释,其实际控制人持有境外永久居留权,影响了赛英科技军工资质的存续,出售既是为解决这一问题,也是为了调整业务结构。
前两次挂牌均未征集到意向受让方,直至2023年3月第三次挂牌,康达新材旗下子公司报名接手,最终以约1.78亿元买下赛英科技全部股权,并于当年4月完成过户。
康达新材当时提出,将整合赛英科技与必控科技、力源兴达研发和市场资源,把电磁兼容、电源模块等业务与微波电子系统、雷达整机连接起来,补上电子产业链中的系统和整机环节。
值得注意的是,在2026年半年报“核心竞争力分析”中,公司仍称通过中科华微、赛英科技和力源兴达的协同,逐步构建覆盖芯片、元器件、系统及整机的完整电子装备产业链。两个月后,承担整机环节的赛英科技便拟被转出。此次调整后,原有产业链协同如何延续,也将是公司面临的一大考题。
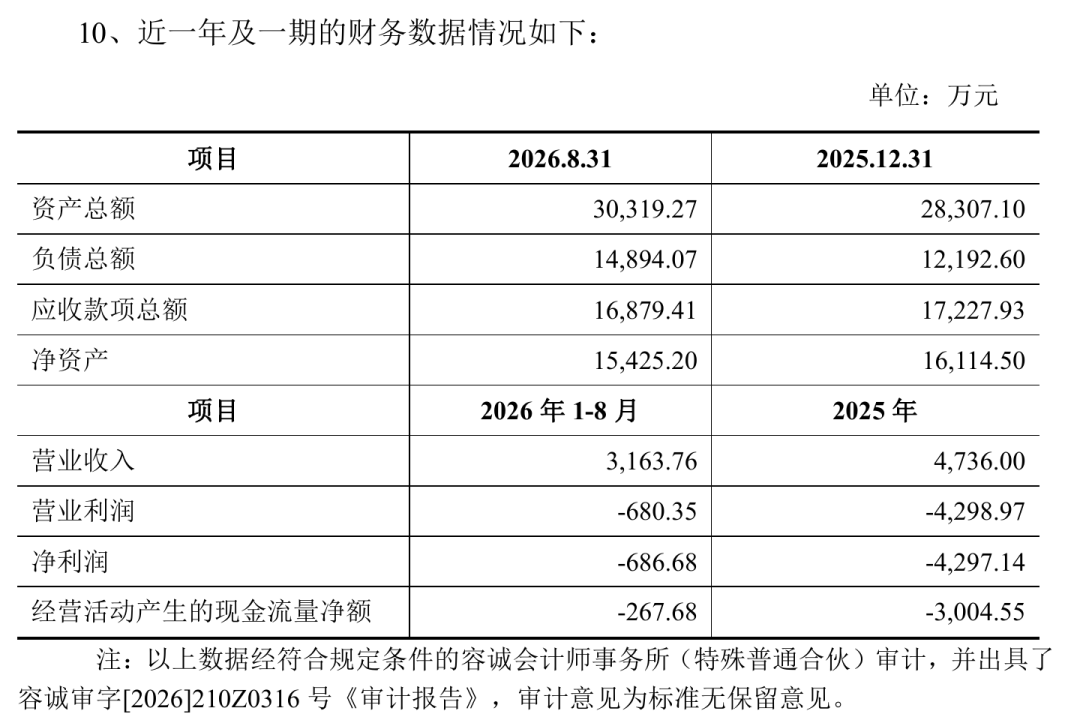
业绩来看,收购之后,赛英科技在2024年实现小幅盈利,2025年又转为亏损,当年营收降至4736万元,净亏损约4297万元。2026年前八个月,该公司营收约3164万元,仍亏损约687万元。
 图源:公司公告
此次拟接手的唐控低空经济成立于2024年12月12日,由康达新材控股股东唐山工控全资持有,最终实际控制人为唐山市国资委。本次交易拟采用非公开协议转让方式,交易完成后,赛英科技的控制权将转至唐山工控旗下另一平台,晟璟集成电路保留10%股权。
与此前以接近净资产五倍的估值收购中科华微相比,康达新材此次出售赛英科技,定价仅比对应的账面净资产高出一成。公告显示,本次交易以2026年8月31日为评估基准日,采用资产基础法,赛英科技全部股东权益评估值为1.69亿元,增值率为9.86%;拟转让90%股权对应的账面价值为1.39亿元、评估值约1.5251亿元,最终作价1.5253亿元,基本贴近评估值。
根据交易安排,股权款分两期支付:协议生效后五个工作日内支付30%,余款在交割后三十日内支付。唐控低空经济还将向赛英科技提供借款,用于在交割前向康达新材及其子公司偿还1338.87万元财务资助本金及利息。
需要注意的是,即使卖出赛英科技九成股权,康达新材此前为这家公司提供的担保也不会自动解除。截至公告披露日,公司对赛英科技的实际担保余额为8742万元,出售后将被动形成关联担保。唐控低空经济承诺,在股权交接完成后的两个月内,提供银行等出借方认可的新担保,或者让赛英科技还清相关借款,使康达新材不再承担原有的担保责任。同期,公司及子公司经审议的对外担保总额为31.93亿元,占最近一期经审计净资产113.59%;实际对外担保余额为21.31亿元,占比75.82%。本次股权出售及关联担保事项尚需股东会审议。
出售资产回笼资金,为业务转型争取时间拉长时间来看,康达新材此次出售赛英科技,是公司在资金并不宽裕的背景下,持续调整资产结构、寻找新利润增长点过程中的一环。
康达新材以工业胶粘剂起家,产品主要用于风电叶片、包装、汽车、轨道交通和电子电器等领域。2017年起,公司陆续收购必控科技、彩晶光电、赛英科技,并取得上海晶材控制权,将业务拓展至电子科技和电子信息材料。
2024年,康达新材归母净亏损2.46亿元。年报显示,商誉减值、部分电子业务订单交付减少或延期,以及新基地折旧和融资费用,共同压低了当期利润。
亏损之下,同年12月,康达新材决定以约4.06亿元将所持彩晶光电66.9996%股权全部转让给关联方裕隆光电,同时提出集中资源发展靶材、抛光液和低温共烧陶瓷等半导体材料。自2025年1月起,彩晶光电退出合并报表,液晶显示材料等业务随之转出。
2025年,康达新材又向唐控低空经济出售必控科技51%股权,让出控制权。三个月后,公司决定以2.754亿元收购中科华微51%股权,并于当年10月完成交易。在半导体材料之外,公司的投资方向也进一步向芯片端延伸。
中科华微从事面向特殊装备的高可靠集成电路研发和服务,产品包括微控制器、通用集成电路、高功率密度电源和系统级封装电路。此次收购中,中科华微按收益法评估的全部股东权益价值为5.41亿元,较经审计的归母净资产增值391.07%。业绩承诺方承诺,中科华微2025年至2027年净利润分别不低于4000万元、5000万元和6000万元。从并表后的业绩表现来看,中科华微顺利完成了2025年度业绩承诺,但此前购入的上海晶材,2023年至2025年累计业绩仅完成四成多,康达新材随即启动补偿安排。
值得注意的是,如果将两笔交易放在一起看,估值差异显著:出售赛英科技时,估值只比账面净资产高出约一成;此前收购中科华微时,估值则接近账面净资产的五倍。
实际上,在新业务持续布局的同时,康达新材的业绩仍主要依赖胶粘剂,该业务贡献近九成收入。但其利润空间也在收窄:2026年上半年,由于原材料涨价未能及时向下游传导,胶粘剂业务毛利率降至10.37%。
 图源:公司第三季报
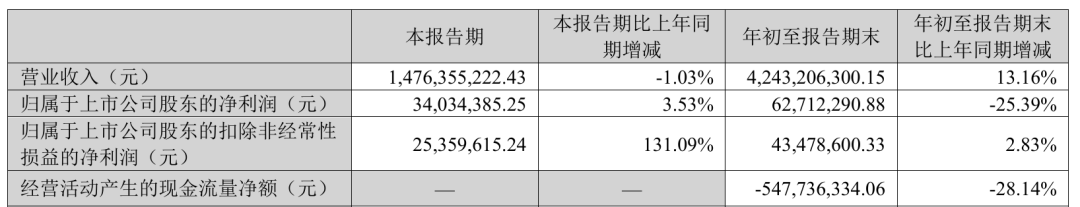
同时,公司目前的资金压力不小。2025年,康达新材归母净利润1.25亿元,同比增长150.96%,实现扭亏;2026年前三季度仍实现归母净利润6271万元,但同比下降25.39%,同期经营活动现金净流出约5.48亿元。公司虽已恢复盈利,经营现金流仍为负。
融资方面,公司于2026年5月18日收到定增同意注册批复,发行对象包括控股股东唐山工控;获批本身并不等于募集资金已经到账。2026年上半年,公司筹资活动现金净流入5.87亿元,同比增长137.83%,主要来自取得借款收到的现金增加。今年公司还先后披露投资计划,拟投入约6.46亿元建设聚亚芳基醚(PAE)项目、约4.25亿元建设风电叶片材料项目,后续仍需安排相应资金。
在此背景下,出售赛英科技可以回笼资金,但缓解压力的力度有限:近1.52亿元的转让款,只相当于公司前三季度经营活动净流出现金的不到三成,而且要分两次才能收齐。卖出股权能在多大程度上缓解资金压力,还要看公司后续经营回款、融资进展,以及新项目后续的经营投入节奏。此外,公司此前为赛英科技提供的担保,也要按约定解除。(作者|陈析南)
作者:景行知屿