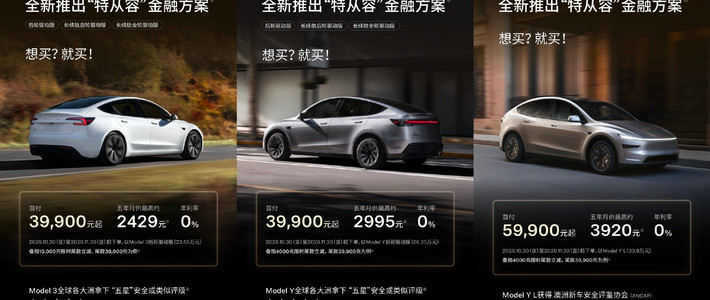
10月30日到11月30日,特斯拉上线“特从容”金融方案,把0息购车的首付压到3.99万元。同一台车,它给了两条路:带尾款的弹性方案,和不带尾款的普通五年0息。微博
先看Model 3后轮驱动版(23.55万元,限时优惠1万元)。弹性方案:首付3.99万元,五年月供最高约2429元,第60个月再付3.99万元尾款。普通五年0息:同样首付3.99万元,月供最高约3094元,到期不用再掏钱。新华网财经
月供差665元。Model Y是2995元对3660元,Model Y L是3920元对4585元,差也都是665元。易车
这不是巧合。665元乘60个月,正好39900元,就是那笔3.99万元尾款。两种方案一分利息都没有,总支出也一样(Model 3约22.55万元):弹性方案没让你少花钱,只是把3.99万元从“现在”挪到“五年后”,再把这段压力摊进每个月。所谓“低月供”,本质是延期。
那怎么选?别看月供,看你能不能接住第五年的那一笔。
适合弹性方案的人:当下现金流紧,但收入稳定或看涨;或者打算五年左右换车,到时用二手车残值抵尾款。特斯拉的说法是,按旗下车型保值率靠前的水平测算,5年以后残值会高于3.99万元尾款,可以“无感换车”。但这是厂商口径,前提是车况正常;真遇到大事故或二手价走低,尾款还得自己补。知乎
适合普通五年0息的人:不想在第60个月突然拿出四万块;或者算过账,省下的665元留着也是花掉,不如让月供替你把钱还完。
几个容易忽略的点:海报写的是“月供最高约”,首付多付、选低配,月供都会往下走;0息方案通常绑定指定银行,首年保险可能要求在指定渠道购买,个别还有服务费,签约前把提前还款和这些费用问清楚。真正让利的是限时车价优惠(Model 3减1万元、Model Y和Y L减4000元),0息只是把付款做轻,不是再便宜一次。知乎新华网财经
2429和3094之间差的665元,买的不是省钱,是五年的现金流。你更怕现在紧,还是更怕五年后那一笔,答案就在这。