





14
18
“双D”销量双双下滑!零跑的性价比战略为什么失效了?
2026-10-31 16:20:58
0点赞
1收藏
1评论
号称“价格屠夫”的零跑,没想到两款新车型却遇到了一些麻烦。
9月份,零跑汽车交付105,656台,连续三个月破10万,坐稳了新势力销冠的位置。
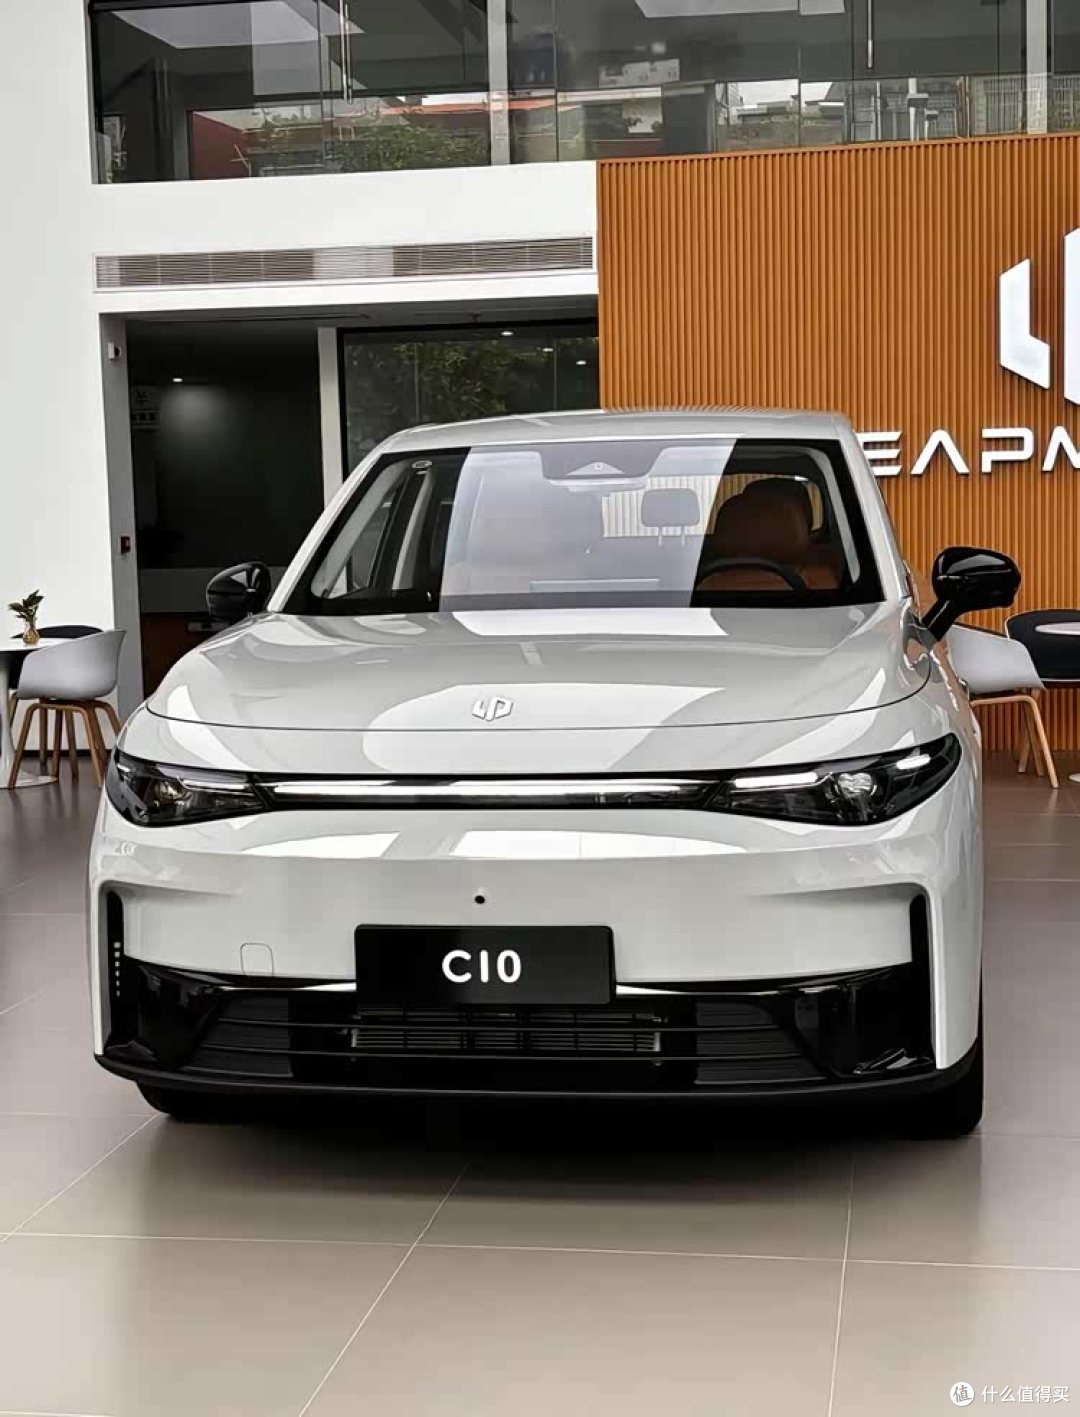
但翻开国内零售量的结构却发现一个问题,零跑汽车的销量,大部分都是中低端 车型撑起来的,而本想要拿来冲高的两款车型,D19从7月的10,043台跌到9月的3,018台,两个月跌掉约七成。D99从8月的2,751台跌到9月的818台,环比跌幅超过70%。两款被寄予厚望的高端车型加在一起,只占零跑9月国内零售量的4.91%。
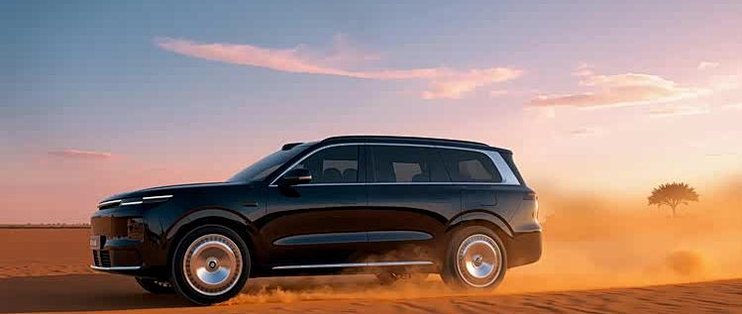
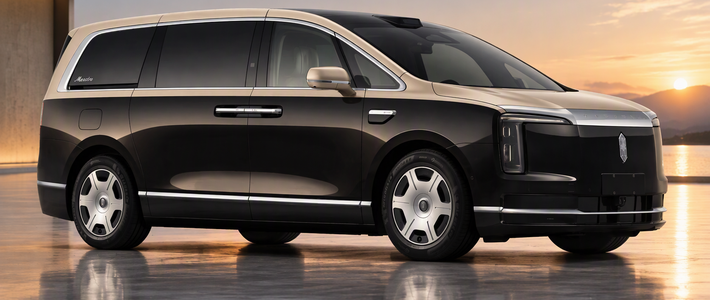
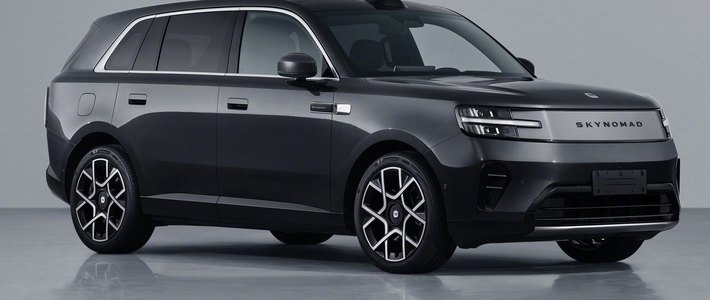
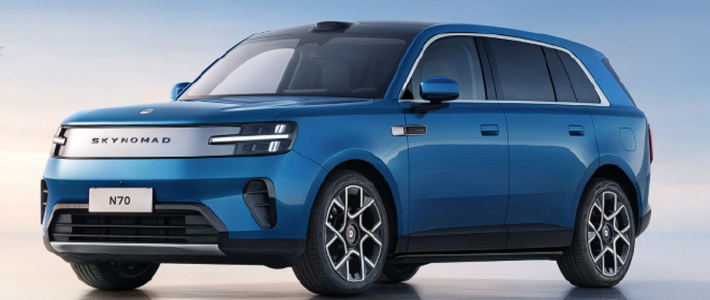
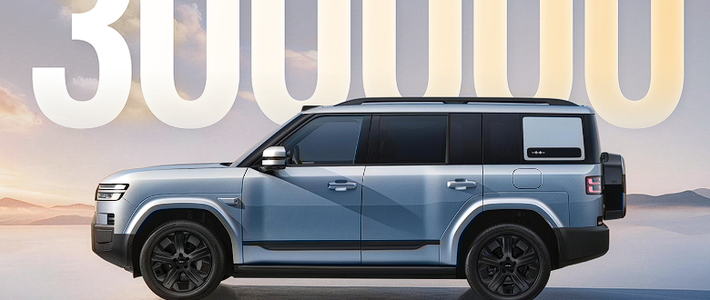
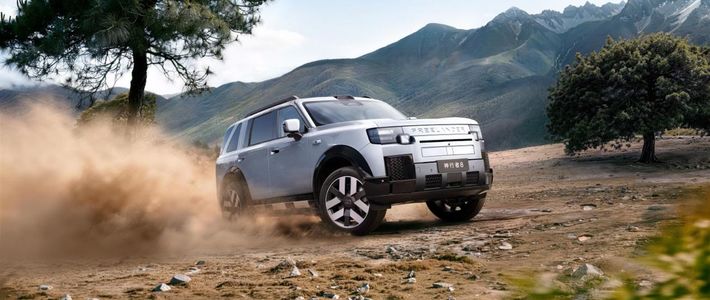
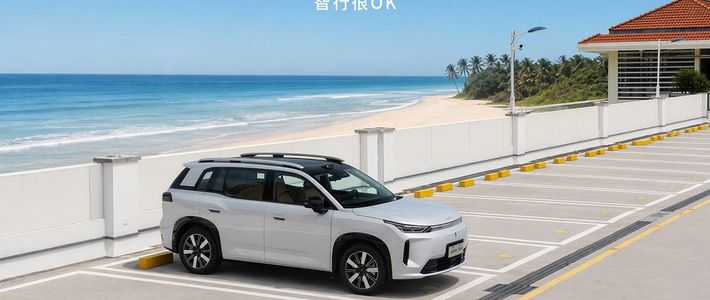
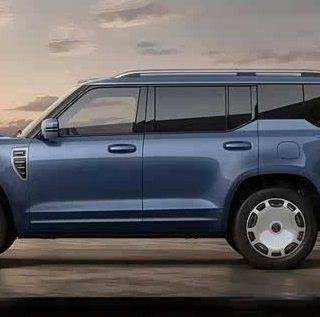
一台21.98万起、车长5米2、标配双腔空悬和激光雷达的全尺寸SUV,上市时48小时订单破1.2万,被媒体叫作“价格屠夫”和“堆料王”。一台被朱江明称为“零跑的埃尔法”的旗舰MPV,上市三个月就跌到不足千台。
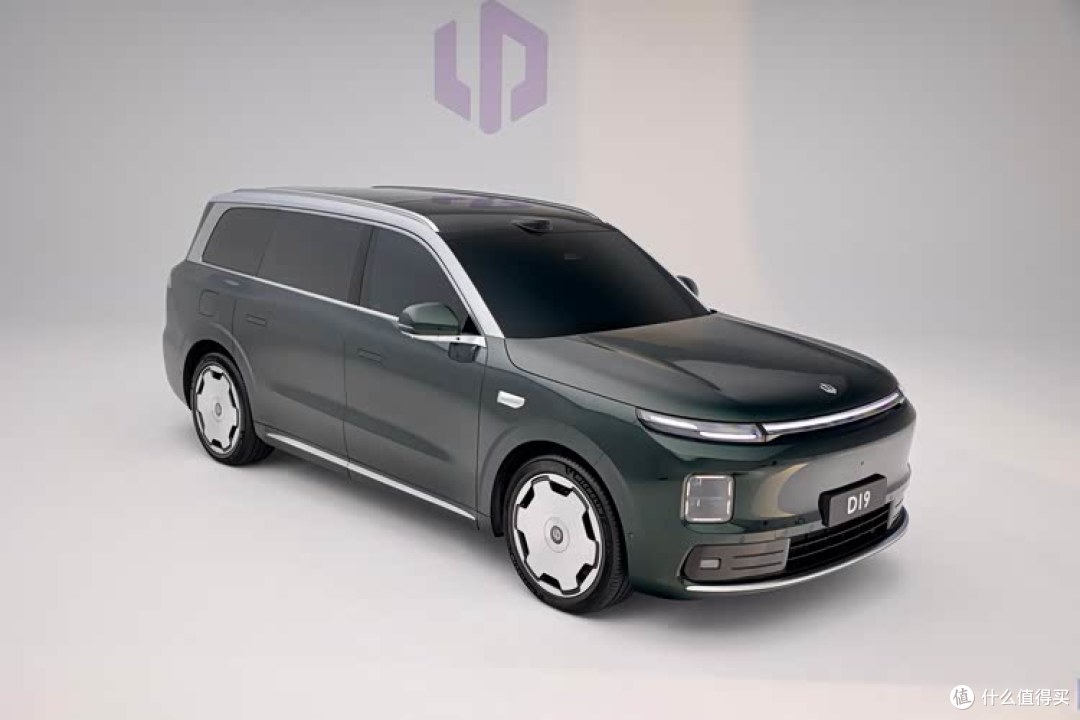
零跑在10万级市场用性价比杀穿了一条血路,但在20万以上,同一套武器,失灵了。
首先就是D19和D99本身存在的问题,没有搭载车载直流升压模块。
D19纯电版宣传的是1000V高压平台,但多位车主发现,车上没有搭载车载直流升压模块。这意味着车辆无法向下兼容大量存量750V及以下的快充桩,在这些桩上最多只能充到60%就会自动断电,充电速度也明显偏慢。售后给出的回应是,建议前往标注1000V以上的充电桩使用。
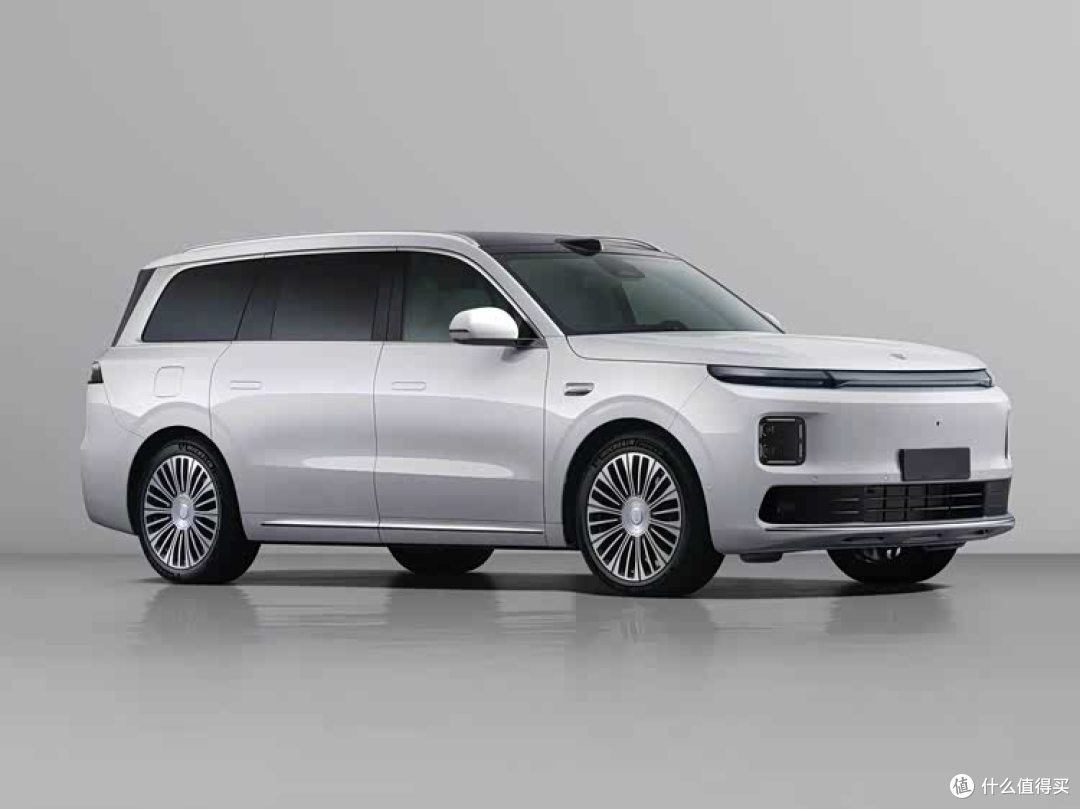
零跑的逻辑或许是控制成本:升压模块会增加BOM,而1000V桩是未来趋势。但对于有长途自驾需求的用户来说,大量现实中的快充桩就是750V及以下的。一台标称“1000V”的车,在最常见的补能场景里被自己的架构卡住了脖子。
另外,零跑的性价比,在10万级市场是“量大管饱”。到了20万以上,消费者对“管饱”的容忍度会急剧下降,他们开始要求“管好”。
性价比战略的底层假设是:消费者愿意用体验上的妥协,换取价格上的让利。 但这个假设在10万级成立,是因为那一档的消费者对“够用”的定义本来就更宽容。到了25万、30万,消费者所要求的,就远远不止是够用了,还要好用,甚至是触感上的听感上坐感上的豪华。
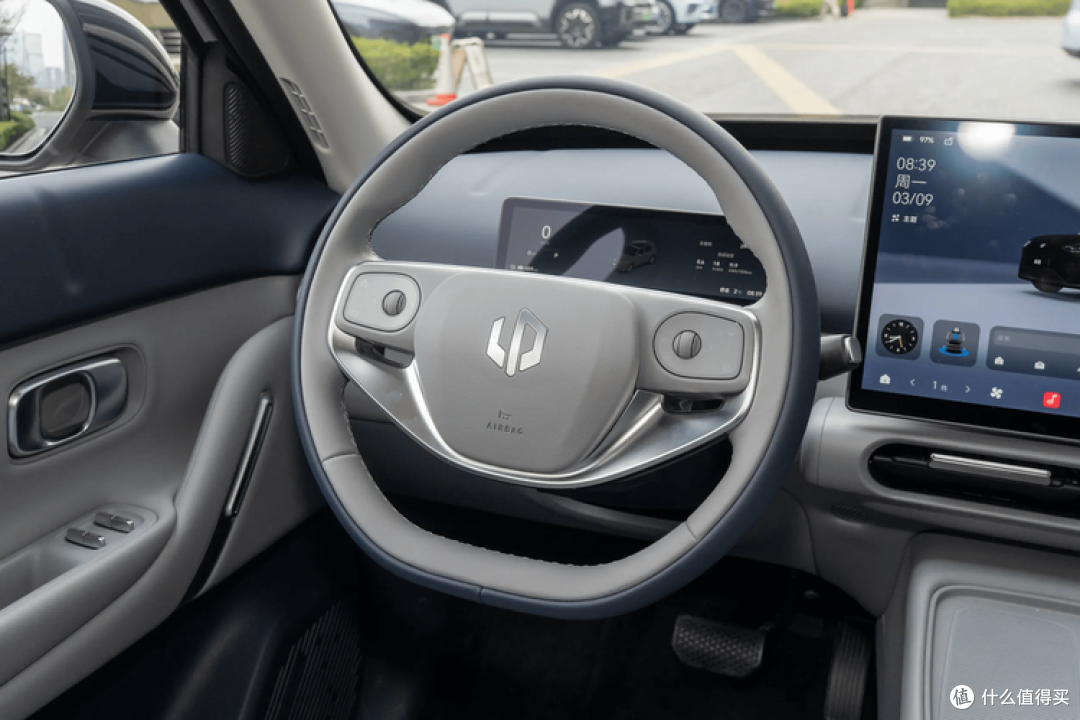
不仅如此,零跑的高端化,在产品上做了努力,但在体系上没有跟上。
零跑推行了经销商分级认证,只有完成展厅改造的门店才有资格卖D系列,同时单独搭建D系列的交付中心和售后通道。但实际走访北京零跑亚运村等门店,D系列和A系列“就是多了两台车摆放,与其它车型并无什么区别”。
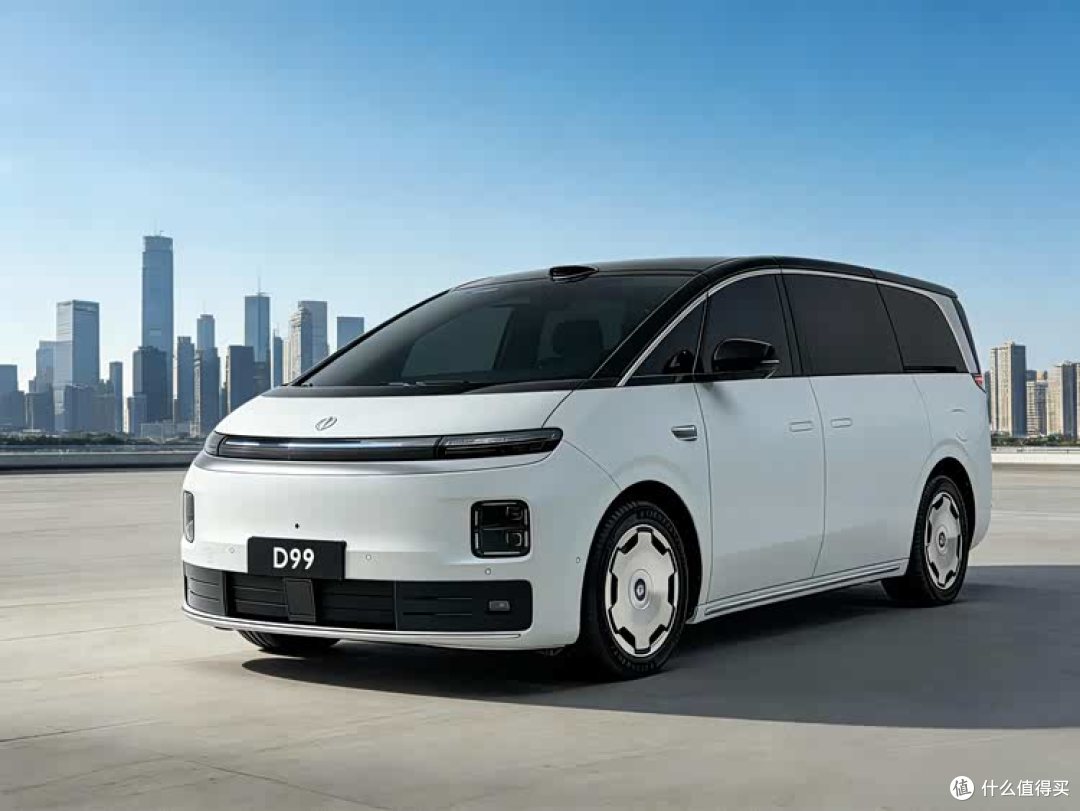
设想一个拿着25万预算、想买一台旗舰MPV的家庭用户,走进零跑的店里,旁边洽谈区里聊的是几万块的代步小车,展厅的灯光、陈设、服务话术和卖A0级车没有任何区别。产品想往上走,但用户接触产品的第一个触点,还停在原地。
售后是另一个短板。截至2025年底,零跑服务门店526家,但具备完整售后服务功能的中心只有118家。在三四线城市,维修网点少、配件周期长、专业技师不足,是真实存在的体验。杰兰路2025下半年的调查中,零跑售后服务能力在31家车企里排第16,品牌推荐值在49家车企里排第28,不及行业均值。
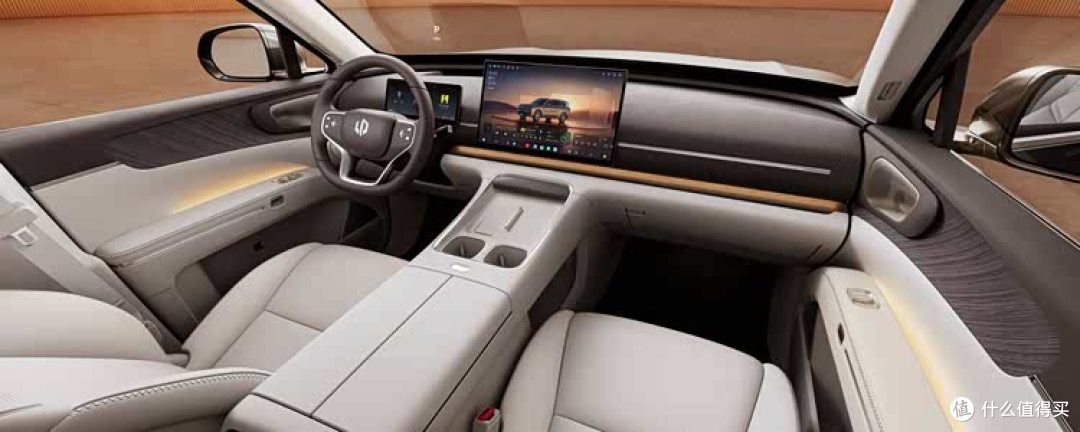
高端化不只是把车卖贵,是让用户在买完之后,觉得自己被认真对待。 如果一台25万的车和一台7万的车共享同一套服务触点,用户凭什么为“高端”支付溢价?
而D19和D99所在的20到30万价格带,又是整个中国新能源市场厮杀最惨烈的地方。
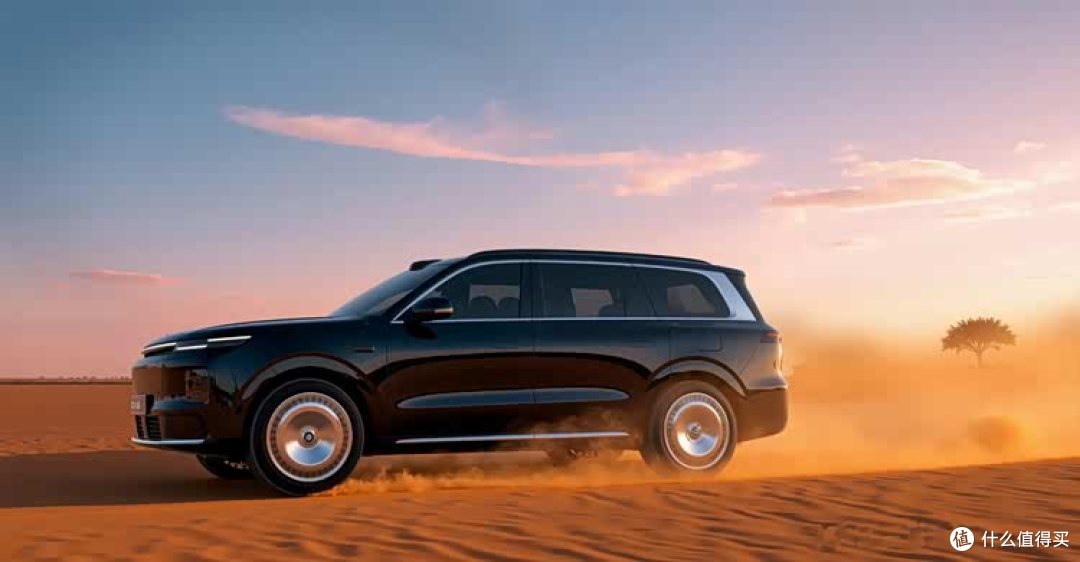
D19的直接对手比亚迪大唐,9月销量过万,和D19的一跌一涨形成了鲜明对照。大型SUV榜单上,大唐EV、蔚来ES8、问界M9全部破万,且全部比D19贵。、
零跑用“半价理想”的逻辑切入这个市场,在产品参数上确实做到了。但20万以上的消费者,不是只在买参数。 他们买的是品牌带来的确定性、服务带来的省心、以及“我做了这个决定,未来三五年不会后悔”的安全感
零跑用造A0级车的体系和逻辑去造D级车,配置单可以拉满,但品控的一致性、渠道的质感、售后的密度、品牌的信任,需要一代人、一代车、一家店一家店地攒。
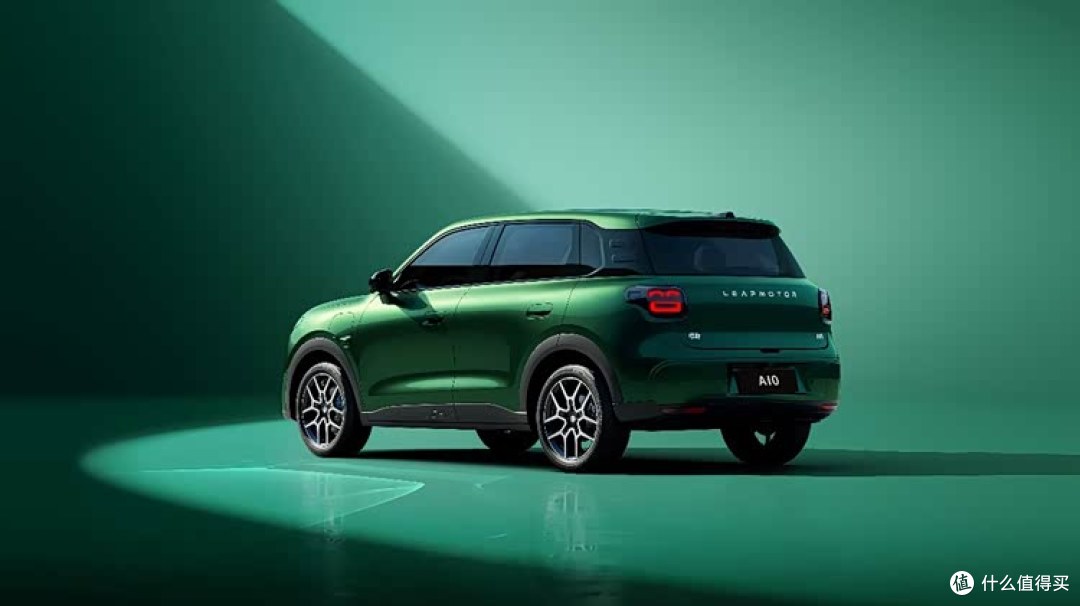
零跑高端化真正需要补的那一课,不在配置表上。它需要证明的,不是“我比理想便宜十万”,而是“我值这25万”。 这两句话之间的距离,比10万块远得多。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~











校验提示文案
校验提示文案