

11月19日,集邦咨询甩出一份报告,“NAND闪存要降价了”当天刷屏,等等党集体过年。
然后有人打开购物车看了一眼:1TB 的消费级固态,致态报 1149,三星 990 EVO Plus 报 1399;盯报价的博主记的账更难看懂:11月20日固态 3.0 2TB 还涨了 65 块,21日四档全平。微博微博
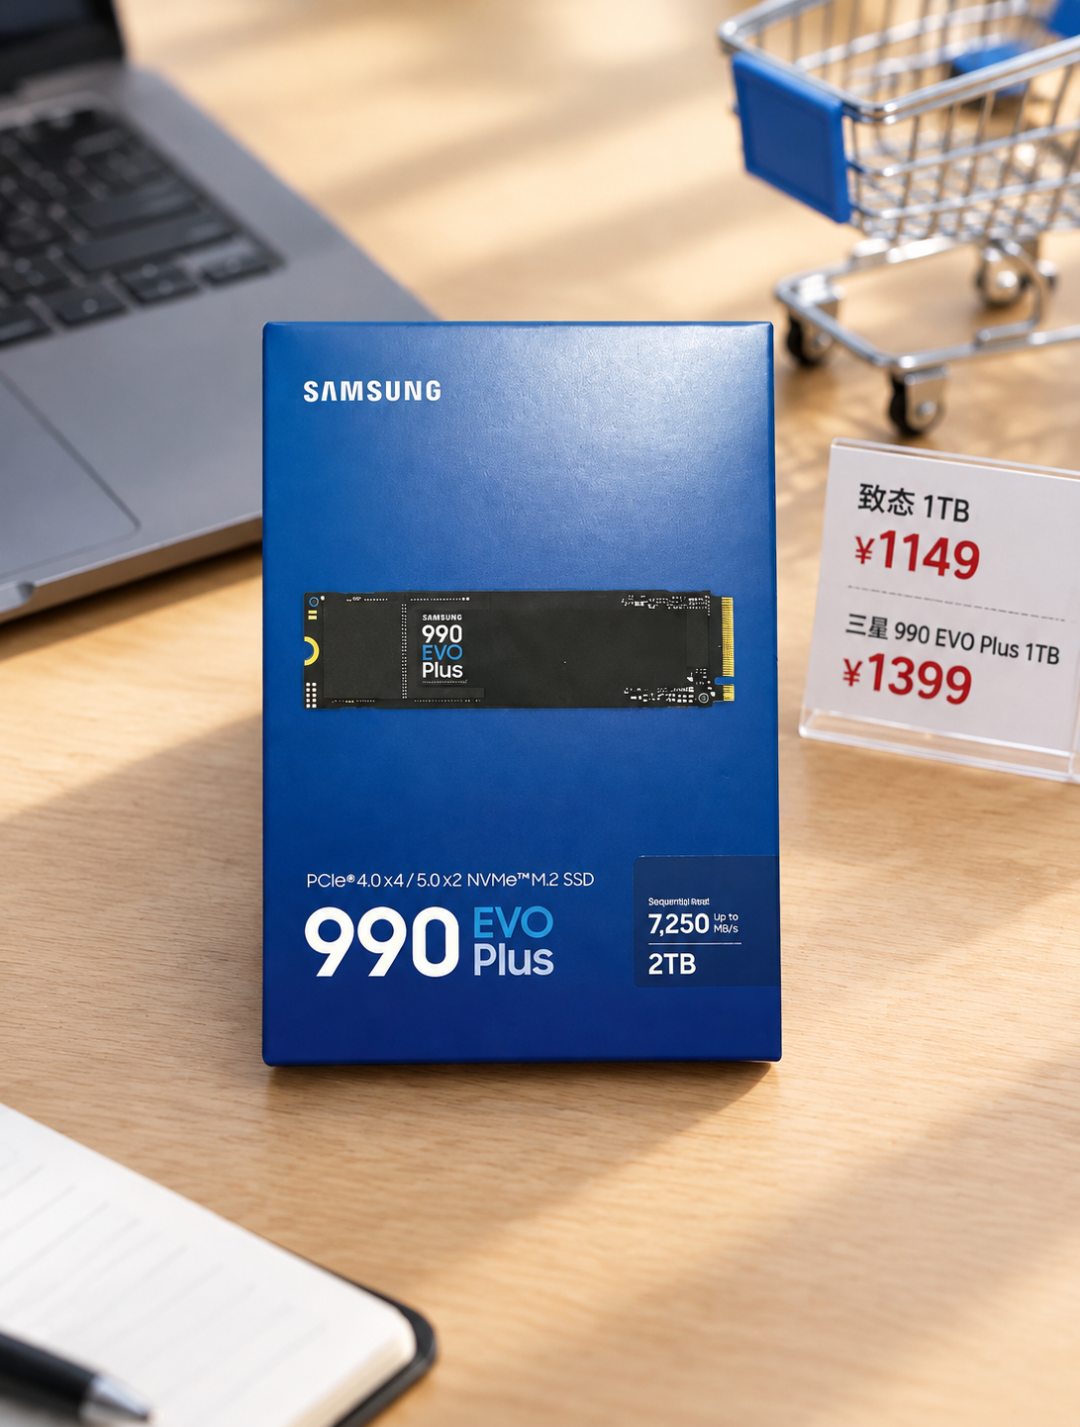
跌了吗?跌了。跌进你钱包了吗?没有。装机的人这两天还在追问:存储还在继续涨价,现在是抄底还是接盘。哔哩哔哩
跌的是晶圆,不是你那块盘
集邦说的是现货价,跌的是 NAND 晶圆——存储厂之间互相倒腾的原材料。自 10月中下旬起 NAND 现货累计回调约 20%,512Gb 晶圆报 14.3 美元,季度环比跌 32%,同比却还涨着 121%;1Tb 晶圆 24.9 美元,同比涨 194%。翻译成人话:从山顶往下挪了两步,不是回到了山脚。知乎知乎
做个参照——512Gb 的合约价约 27 美元,接近历史高位,是 2025年2月那个 2.5 美元低点的十倍。现货、合约、零售是三层价,中间隔着库存、BOM、渠道和厂商的定价耐心;能确认的只是元件市场变了,不能据此说某款成品已经降价。新闻里的数字,还不等于购物车里的数字。知乎知乎
集邦自己给的时间表也不快:2026年四季度合约价还环比涨 8%~13%,2027年一季度季减 0%~5%,二季度起各项产品才步入跌价循环。有博主总结得挺准:批发端在松,零售端还在涨。知乎微博
NAS要花的三笔钱,走的是三条曲线
别把“存储”当一个词。你的 NAS 要花钱的地方有三处,互不通气。
第一处,大容量机械盘——等不来。
NAS 的主力是 8T、14T、20T 这种仓库盘,走的是 HDD 那条线。希捷 10月底的财报说得毫不客气:绝大部分近线 EB 供给已通过长约锁定至 2028 年,部分云客户的合约延到了 2030 年,按订单生产的合约也已经锁完 2027 年的配置和价格。换句话说,NAS 最依赖的那条供给线,已被云厂商的长约包场。知乎知乎
价格也在往上走。管理层在电话会上被问到,单 TB 价格的环比涨幅为什么从中个位数加速到中双位数,回答是定价看长期需求,不是季内需求。也有人把两条线并在一起看:SSD 价格有望在 2027 年下半年开始缓解,而机械硬盘因产能已锁定至 2028 年,降价将更晚。零售端同样的体感:知乎上有玩家 11月晒单,三块 HC620 共 42T,单个盘 800 块,还在等降价再补一块 14T。知乎微博知乎
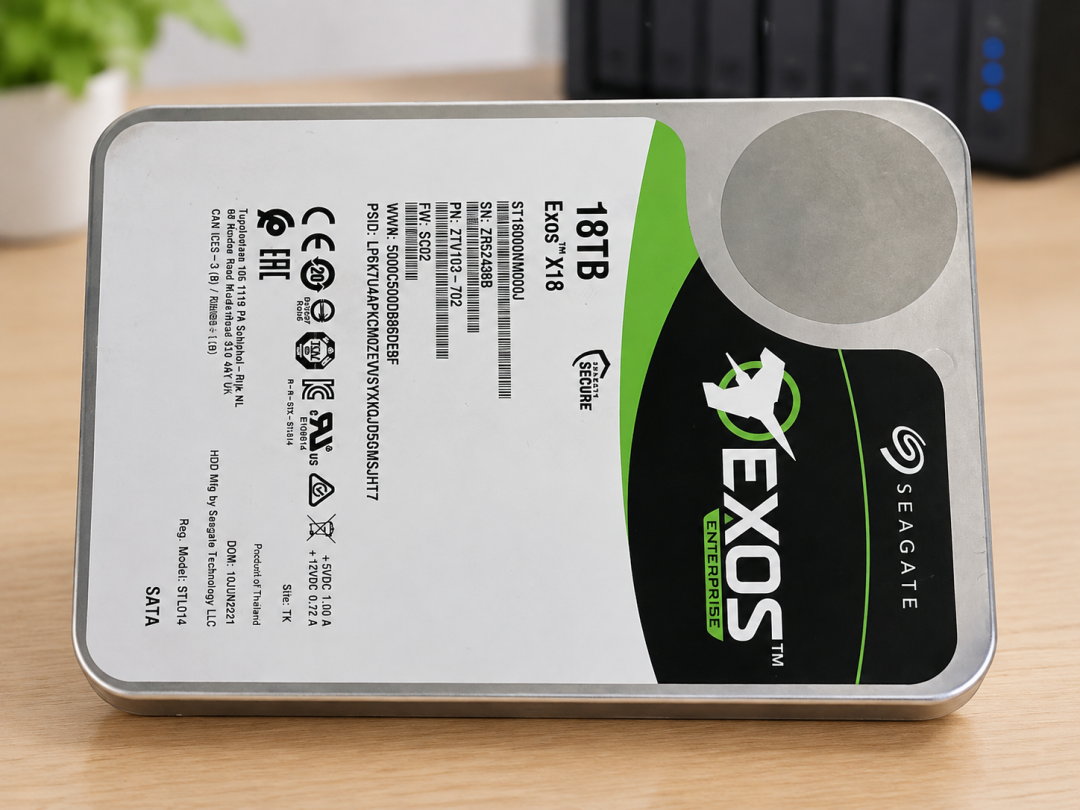
零售渠道的 NAS 盘跟企业盘共用一条产能线,产能被长约锁到这个份上,终端很难等到松动——这句是我的判断,但依据够硬。刚需就买。
第二处,内存——最别等。
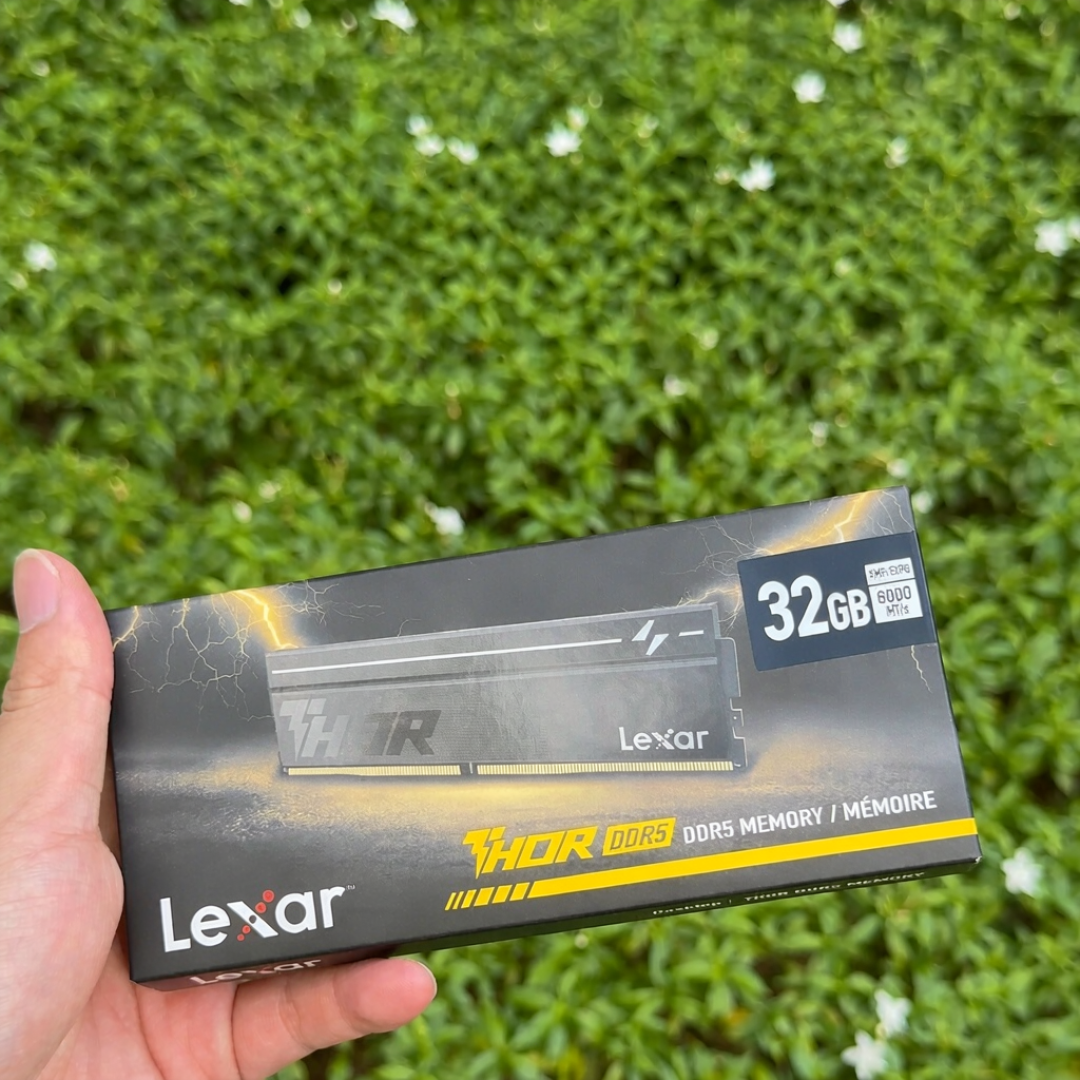
玩 ZFS 的、跑 Docker 的、开虚拟机的都知道 NAS 吃内存,而 DRAM 是另一条独立曲线,方向还朝上。TrendForce 给 2027 年通用 DRAM 合约价的预测是四个季度环比分别涨 5%–10%、3%–8%、0–5%、0–5%——四个季度全是正的,只是涨得越来越慢。零售端更直接:11月21日 DDR5 32G×2 报 4999 元,一天涨 440。想给 NAS 加内存,这条比机械盘还急。知乎微博
第三处,SSD——唯一真能等的。
M.2 缓存、系统盘、全闪方案,这才是 NAND 跌价的直接受益者。原因是供给端弹性大:2027 年全球 NAND 资本支出年增 26.7% 到 299 亿美元,供给位元年成长率仍介于 25%~30%,而部分云厂商下调企业级 SSD 订单的幅度,超过了美系厂商上调的增量。供过于求一旦形成,跌幅会逐季扩大,这一条可以等:2027 年二季度之后,议价空间才真打开。知乎知乎
三个动作
机械盘:刚需现在买。长约锁到 2028 年,等不来降价。
内存:想加就加。2027 四个季度都在涨,只是涨得慢。
SSD/M.2/全闪:能等就等到 2027 年二季度以后。
最后泼盆冷水:以上是 TrendForce 的预测口径,不是厂商指引,也不是现货成交价。它成立的前提是 AI 资本开支维持当前强度、扩产按计划落地;真到下单那天,还是得看你那个具体型号的具体报价。知乎
一份新闻,三种采购。别让“存储降价”这四个字,替你做了三个不同的决定。
当前文章无评论,是时候发表评论了