存款市场"2字头"的年化利率,消失了一年多。今年10月,它回来了。证券日报中国基金报
无锡商银行上线3年期个人大额存单,年化2%、20万元起存、持有满90天可转让。证券日报

众邦银行3年期、5年期分别给到2%、2.05%;邯郸银行10月1日也新增了三款大额存单。而在此前,市面上3年期大额存单的最高报价只有1.90%。
先别急着开户,冷水有三瓢。
第一瓢:这些"2%"产品,基本都有门槛。无锡商银行那款2%只卖给江苏省内用户,手机银行App会自动核验身份证地址、常住地、手机号归属地,而且额度有限、先到先得。邯郸银行上架的3款其实是1个月1%、9个月1.255%、18个月1.4%的短期限存单,最高一款连2%的边都没碰到;国有大行更是按兵不动,南都记者查询发现,国有行3年期大额存单年利率普遍在1.55%左右。证券日报中国基金报南方都市报
第二瓢:外资行也来凑局,但出手更谨慎。永丰银行面向全国发3年期人民币大额存单,最高年化1.92%,发行规模只有5000万元。东亚银行的1.90%仅面向"两地一本通"特选客户。21世纪经济报道
汇丰中国的3个月期约1.25%,还只认"新资金"。名额、客群、资金认定,条条都是筛子。21世纪经济报道
第三瓢:为什么银行突然"逆着利率下行的风向"加息?答案不在资产端,在存款端。今年以来定期存款集中到期,"3%时代"存的旧定存到期后要重新找去处。偏偏7月起,国有六大行凭借品牌加渠道重启5年期大额存单,把中小银行过去赖以揽客的"利率比较高"这点优势一点点侵蚀掉。对照挂牌价就更明白中小银行的处境:六大行5年期挂牌利率全部1.30%,样本最高的上海华瑞银行也只有2.00%。中小行不抬价,资金就拿脚投票。证券日报中国基金报东方财富
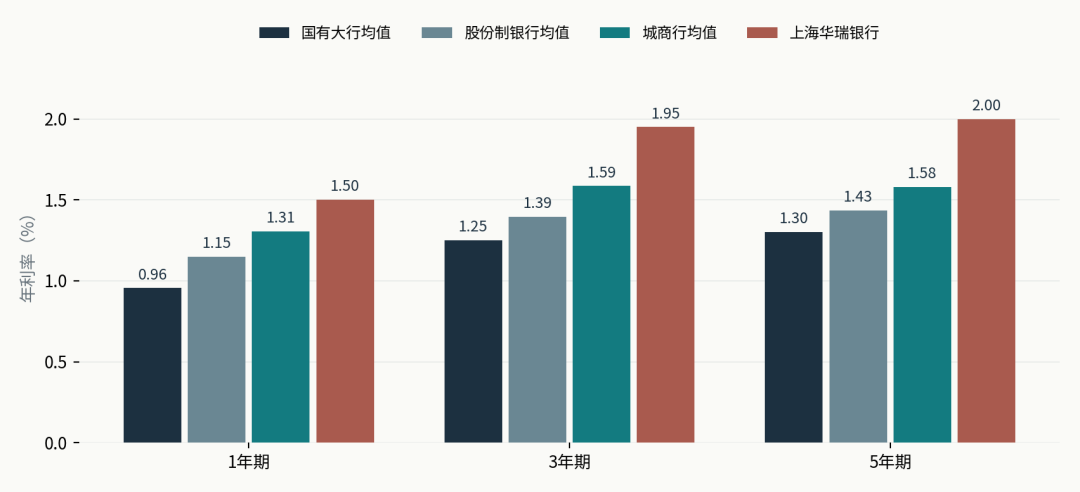
受访研究者的说法很直白:这是"以价换稳"的防御操作,不是重回全面利息战。行业净息差普遍承压,这种价格很难长期维持。证券日报
普通人的钱怎么办?分三种情况:
有20万闲钱、三年不用、又恰好符合购买条件——值得抢。20万元按2%存三年,利息约1.2万元;按1.55%算只有9300元,差出2700元。
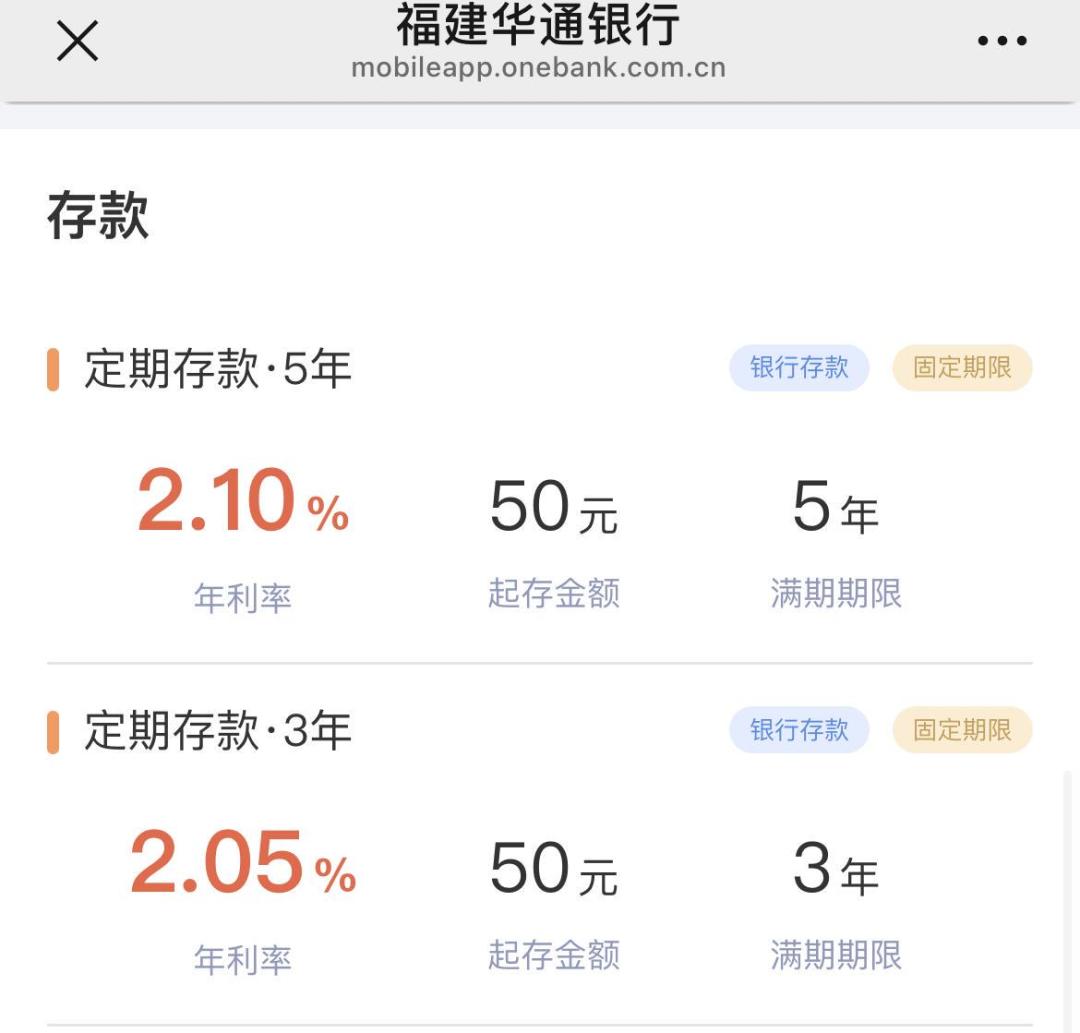
够不着门槛或抢不到额度——别为凑单硬搬资金。南都记者注意到,部分民营银行也在售"2字头"的普通定期存款。像华通银行5年期2.10%、3年期2.05%,起存只要50元,门槛比大额存单低一个数量级;够不着20万的,可以看看这类产品和储蓄国债的申购安排。但应急的钱保持短期限,别一把锁死三年。南方都市报
担心中小银行不安全——50万元以内有存款保险兜底,受偿规则和大行一样。但要盯紧合同里的提前支取条款:大额存单提前支取一般按活期利率计息,同样条件下优先挑可转让的产品,真要用钱时把存单转让出去,损失比提前支取小得多。
最后管理一下预期:2%重现,是中小银行在守地盘,不是加息周期的信号。这类让利难以持续,利率上行的空间存在明显天花板。中国基金报
动手之前先对一遍条件:额度、地区、资金闲置期,缺一项,这轮热闹就跟你没关系。