10月5日,"多家银行重启5年期大额存单"的话题登上热搜,沉寂近一年的这个品类迎来阶段性回归。梳理名单里,工商、农业、中国、建设、交通银行都打上了勾——去年11月曾集体下架5年期大额存单的六大行,一年之后把这个品类重新摆回了货架。中国经济网经济观察网
先别急着把到期资金搬过去。这趟返场列车和2025年版有三处不一样:利率、渠道、条款。对拿交行账户吃利息的人来说,1.62%只是最表面的那个数。
第一笔账:1.62%在今天的市场上算什么价
经济观察网10月5日的梳理给出了各档价格:国有大行的5年期大额存单基本集中在1.55%、1.60%两档,20万起存;交行推出的5年期产品,最高年化利率达到1.62%,在大行里够到了天花板。股份制银行更贵——华夏银行1.75%-1.80%、平安银行1.75%、民生银行1.75%和1.77%两档;城商行、农商行里,常熟农商行1.70%只放5000万额度,桂林银行5年期做到1.95%。锡商银行3年期挂到2%,公告写着"额度有限,先到限先得"。经济观察网中新经纬
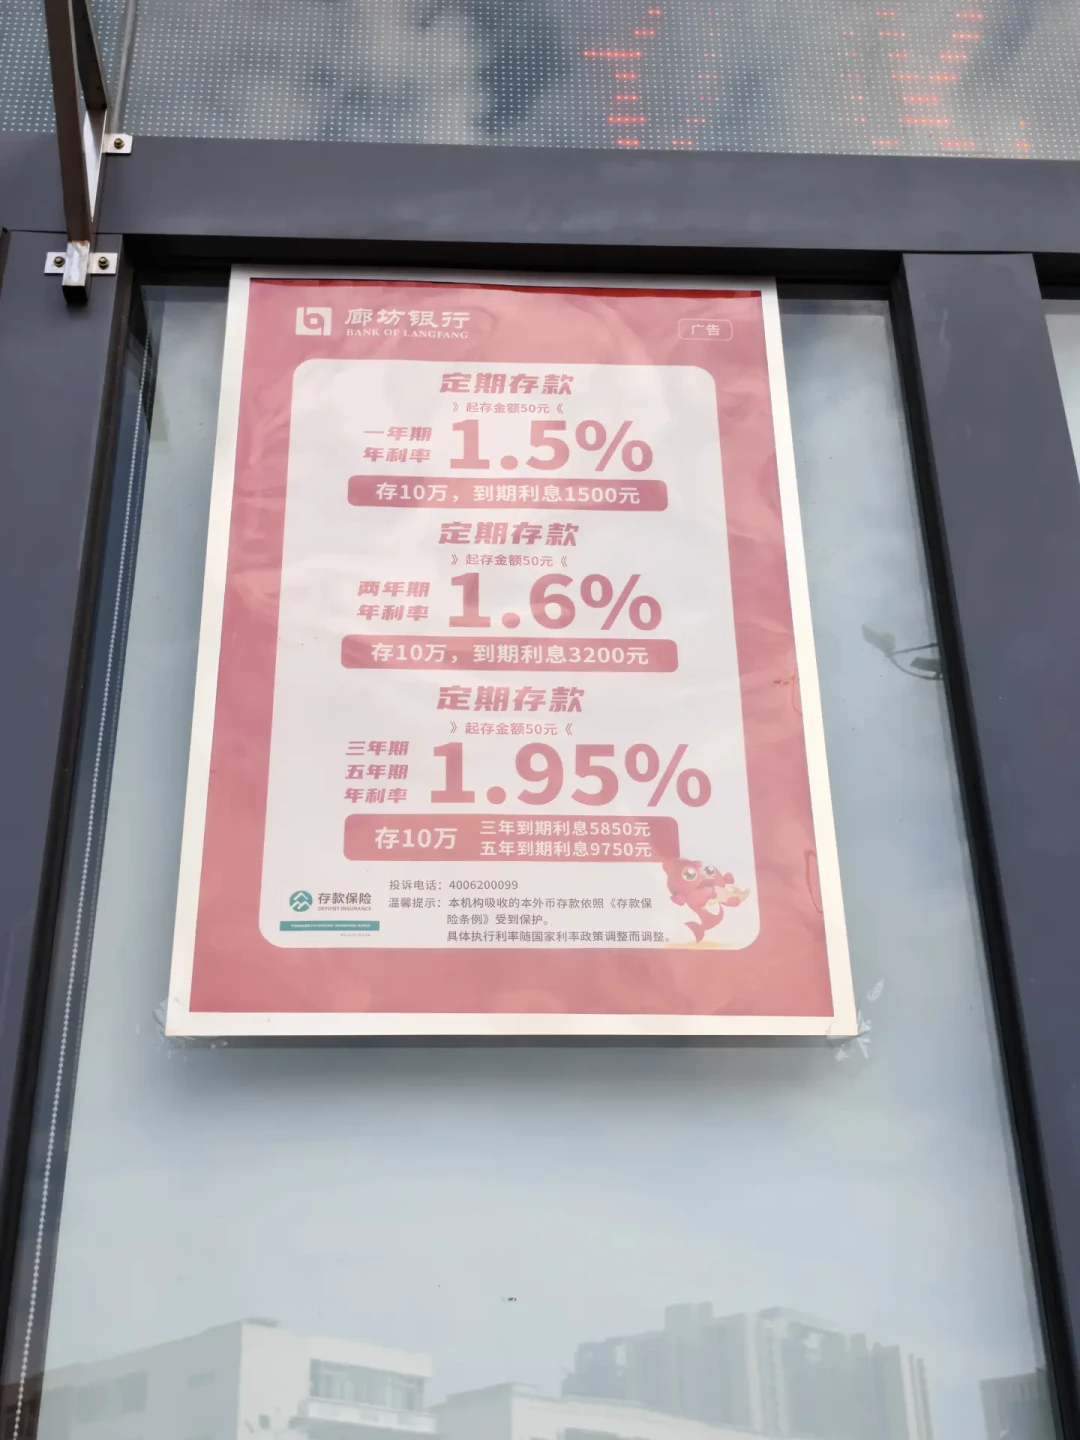
按20万本金存满5年、到期一次付息的算法:交行1.62%拿回16200元利息,民生1.77%拿回17700,差距1500元——五年摊下来一年300块。为了这1500块去跨行、去抢限购档,值不值,得看第二笔账。
更值得比的是"滚动账":3年期这边,有储户9月下旬实测发现交行"三年的大额存单还没定期利率高",存单已经落到定存下面。如果走"3年1.55%+到期后再滚2年"的路,后面那2年按什么价,没人能给你答案。今年一季度商业银行净息差降至1.40%、处于历史低位,受息差约束,多数银行不会全面跟进高成本的5年期存单。券商分析师的判断是"年内全面的降息概率不大",国有大行研究员同时强调,存款利率温和下行应仍是主流趋势。一句话:锁5年买的不是高息,是把一个不再确定存在的1.62%焊死。小红书经济观察网财联社
还有个锚要校准:不少人是拿今年4月的价格看今天的。4月就有储户晒出蹲了好几天才抢到的存单——两个品种都是1.75%,评论区那句"工农建中都是1.55,只有交行是1.75"被顶了多次。到9月下旬,同一档的位置用户实测已经落到1.55%。交行存单利率的波动幅度,本身就比大行均值高——4月客服主动来电提价、APP牌价在1.2和1.75之间来回跳,这些都有用户亲历帖为证。锚定历史最高价去比价,看什么都不划算;锚定"还要不要这笔钱锁5年"这个真问题,账才算得下去。小红书
第二笔账:能买到,不等于一直有
今年7月下旬,每日经济新闻统计各家行上线情况时,交通银行还和工行、邮储一起被列在"暂无5年期大额存单在售"的名单里。结果8月5日早上,就有储户在交行APP刷到了上架页面——她头一天中午在网点被告知"没有5年期大额存单,说其他行的有也抢不到",客户经理的话隔天就翻了篇。这不是段子,是交行这轮重启的实际节奏:卖一轮、售罄、隔几周再放一轮。每日经济新闻小红书
所以各家给交行5年期的描述都是"整体额度紧俏,储户需要提前关注产品上新信息才能顺利认购"。中国银行的高档位上线即售罄;农业银行的1.60%档主要走网点柜面——APP上找不到,不代表产品没了。部分大行在前期额度售罄后,9月还再度上架过同类产品——上架、售罄、再上架,才是这轮返场的发行常态。经济观察网财联社
三条动作,按顺序做:
打开买单吧/交行APP"热销存单"栏目,看到能下单的就是当下有额度,截图和上周的帖子都不作数;
APP里翻不到,别直接下结论"下架了",打一个网点电话确认有没有柜面档——农行那种"线上看不见、柜面能办"的情况在大行里不是孤例;
蹲到了也别一次梭哈,交行用户可以顺手看一眼自己账户的非柜面限额状态——今年8月有安徽储户投诉,连已买入的大额存单都无法正常转让取出,要取钱只能放弃利息。买之前确认这张存单在你账户里的退出通道是通的,比多锁0.02%重要得多。小红书
第三笔账:利息之外的条款,才是存单溢价的全部
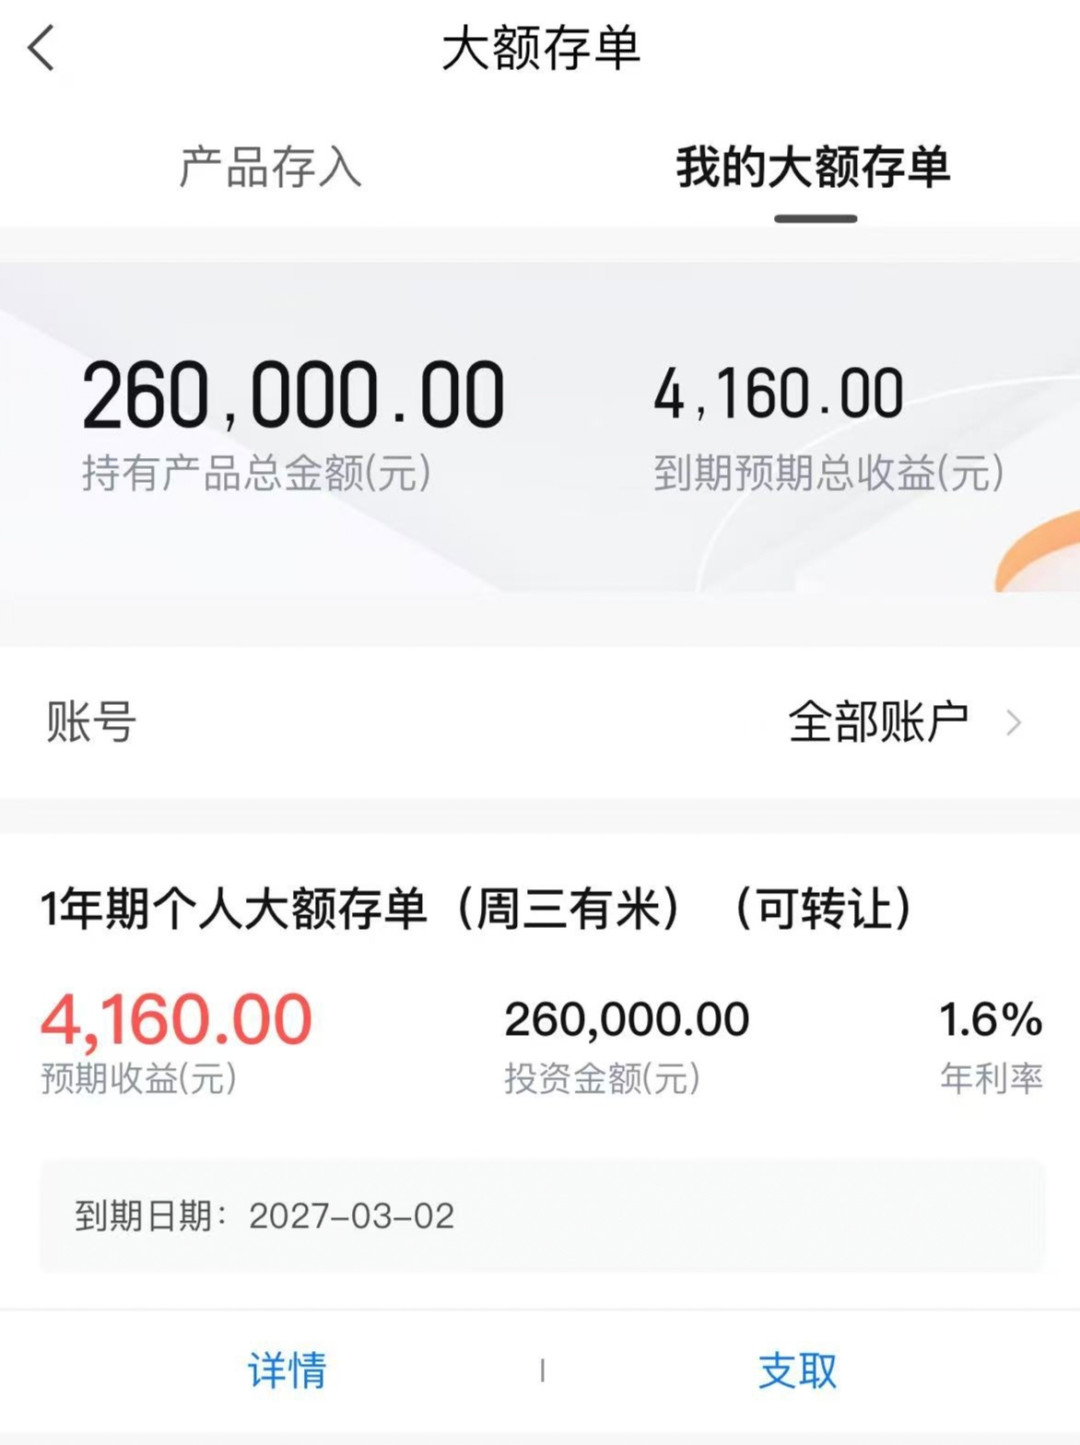
大额存单比普通定存贵的那点利率,买的是两样东西:转让和质押。这轮返场产品里,中国银行5年期支持转让和质押,部分中小银行的新品设置了90天持有期才能转让——锡商银行2%的新发3年期大额存单就标注了"转让期限90天"。交行这边的条款是分客群的:央视财经9月26日梳理过北京地区专属1年期大额存单,年化1.35%。而这类"一人一价"的专属产品里,有储户实测直接标注"一年的北京专享大额存单不能转让"。财联社央视财经小红书
同一行、不同期限、不同客群的产品条款不一样——这轮不只发生在利率上,也发生在条款上。5年不动的钱,转让功能用不用得上无所谓;对随时可能动用的钱,它就是你和提前支取按活期计息之间唯一的缓冲垫。下单前把那行小字读完:能不能转让、要不要持有满N天、能不能质押。
谁适合上这趟车,谁该在站台上再等等
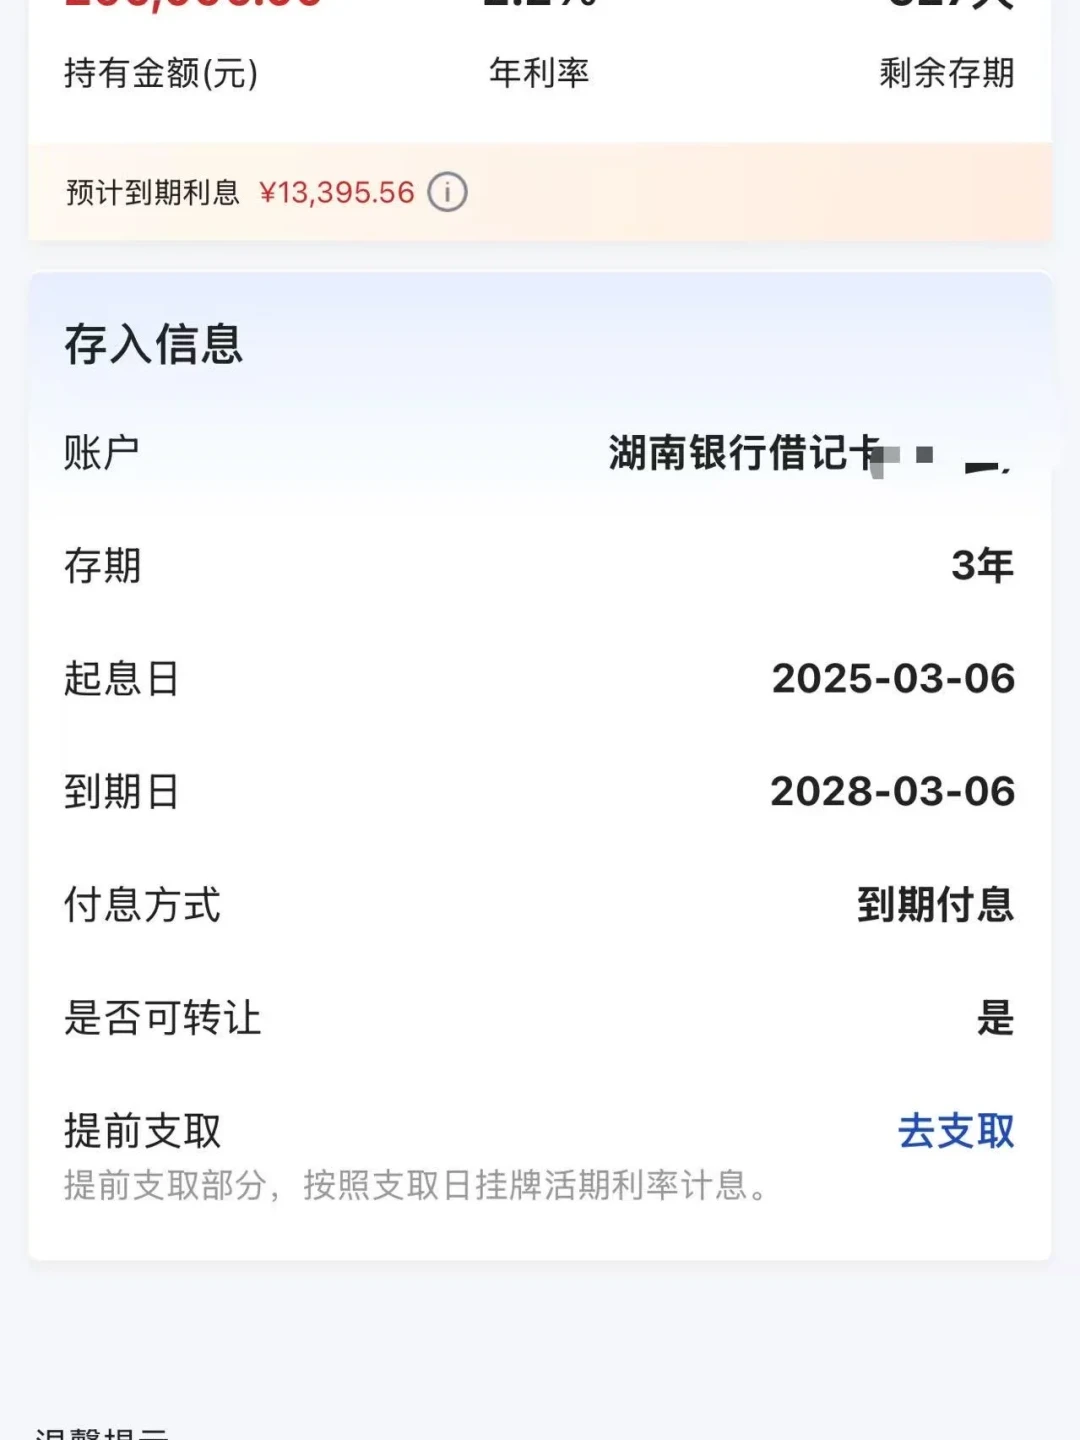
适合锁的:确定5年内不动的闲钱、本息合计在50万存款保险线以内、资金本来就沉淀在交行(顺手还能看资产提升活动的)。1.62%在国有大行里是顶格,锁住它的机会成本是未来某轮加息——而分析师们的共识恰恰是短期没有这轮加息。
别硬挤的:要超过1.7%的,去看股份行限量档和城农商行——但先确认单家银行本息不超50万,跨城开户、线上额度的实操门槛要自己掂量;未来1-3年可能要用的钱,5年期碰都别碰,提前支取的利息损失会把利差全部还回去。
可以再蹲的:按财联社的判断,2%或许不是本轮高点,中小银行的返场利率还在往上刷。但交行持卡人真正该蹲的是自己的上新通知,而不是等它涨到2%——大行的牌价带就停在1.55-1.62,这个带内反复比价没有增量,动作只有两个:确认额度、看清条款。
存款交流群群主李淼的那句话,其实是这篇内容的底:几个月都没人说话了,这次5年期大额存单上新,存款交流群里也没什么波澜。经济观察报
这波返场不是利率反转的信号,是银行承接到期资金、缓解久期错配的动作——今年数十万亿居民定存到期的现象,部分大行在半年业绩会上已经给了确认。对储户来说,它提供的也从来不是一张高息彩票,而是一班有固定时刻表的慢车:利率1.55-1.62、限额放、卖几轮停几轮。假期余额还剩三天,10月8日网点恢复排队之前,先把你那笔钱的年限拆开,再决定上不上车。财联社