10月19日下午四点多,科大讯飞的三季报落地。东方财富
一拨标题写"前三季净利同比暴涨超132%!科大讯飞赢麻了";另一拨只放一个数:归母净利润2188.72万元——前三季度181.87亿的营收,最后落到口袋里的利润,不到两千万,基本每股收益0.0093元。 两个数都没错。但这份报告真正值得逐行读的地方,恰恰在这两个口径的裂缝里。对拿着讯飞股票、或者正打算在这周动手的人来说,比"利好/利空"更要紧的,是接下来几天已经排好的三张日历。微博
先把账算清:181.87亿营收,为什么利润只有两千万
把三季报的披露口径并到一张表里,是这篇内容替你做的第一步:
口径 | 数字 | 同比 |
|---|---|---|
前三季度营业收入 | 181.87亿元 | +7.05% |
前三季度归母净利润 | 2188.72万元 | +132.83%(去年同期亏损,扭亏) |
前三季度扣非净利润 | -7.63亿元 | 主业仍未盈利 |
Q3单季营业收入 | 65.64亿元 | +7.99% |
Q3单季归母净利润 | 2.26亿元 | +31.05% |
Q3单季扣非净利润 | -1.26亿元 | 披露口径同比约-580.7% |
前三季度营业成本 | 109.43亿元 | +7.86% |
前三季度费用等成本 | 87.01亿元 | +15.15% |
Q3研发投入 | 超17亿元 | 同比增加近4亿元,占营收比重逾25% |
前三季度回款 | 77.94亿元 | 同比增长超7亿元 |
三个裂缝,逐一看:
第一道缝:归母和扣非之间差了7.85个亿。 前三季度归母+0.22亿、扣非-7.63亿,Q3单季归母+2.26亿、扣非-1.26亿。 差额全部来自非经常性损益——政府补贴、资产公允价值变动这类不入"主营账"的项目。所以"净利暴涨132.83%"是真的,但它衡量的是"从去年亏、今年小赚"这个基数极低的摆动;"扣非还亏7.63亿"也是真的,它才是主业经营的水位线。拿任何一句当唯一结论,都被这份报告骗了一次。微博
第二道缝:费用增速是营收增速的两倍。 营收涨7.05%,费用等成本却涨得更快,前三季度费用等成本87.01亿元,同比增长15.15%。 钱去哪了?单季研发超17亿、占营收25%以上、同比多花近4亿。 公司层面的说法是"坚持自主可控技术路线保持高强度研发投入",社区里流传的一句更直白:“拿利润换未来”。 这是主动选择,不是经营失控——但它意味着:只要这个投入强度不降,扣非转正就只能等营收上量或投入退坡,Q3报告本身给不出拐点。新华财经微博微博
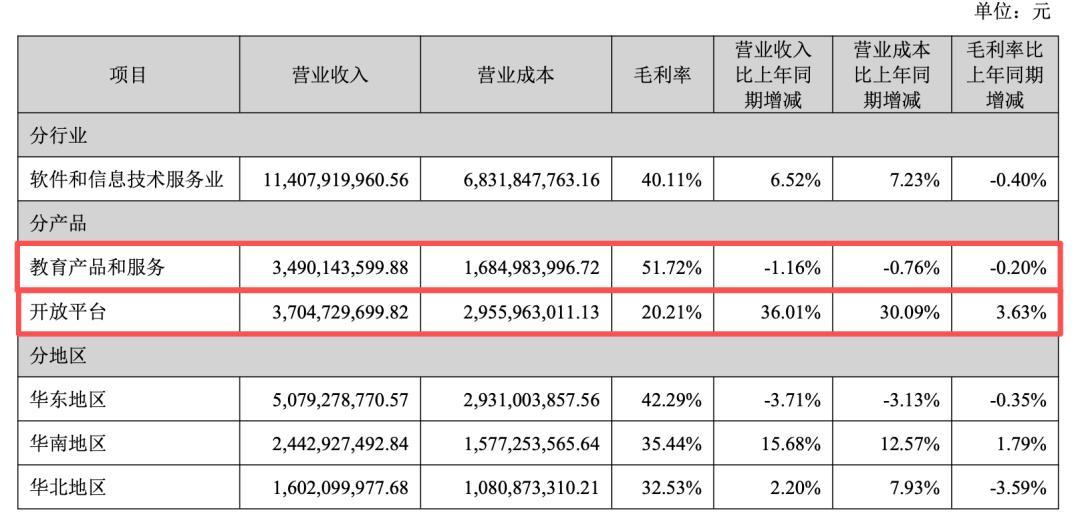
第三道缝:G端在缩,教育和医疗在涨。 Q3 G端(政府类)业务收入同比-2.39%,公司口径是主动收缩智慧城市业务;同期智慧教育、智慧医疗均实现20%以上增长。 配合回款77.94亿元、同比多回超7亿元,现金流侧确实在变好。值得说一句:这对买讯飞词典笔、学习机、办公本的人也是个侧写——教育和这条线还在20%+加码,产品线不会撤,硬件买家的售后和内容更新短期不用担心。新华财经

社区在吵什么:那份"拐点检查清单",这次没打勾
财报出来前,讯飞股吧和微博流传着一份被大量转发的"经营拐点验证"清单,给这份三季报定了四个观察项:Q3营收≥70亿、增速≥15%、归母≥2.5亿、扣非转正且≥0.5亿。微博
对照实际披露:65.64亿(差4.36亿)、7.99%(差一半)、2.26亿(差2400万)、扣非-1.26亿(方向相反)。四项全数未达。
需要把这句话说准:这份清单是单一社区作者的框架,不是市场共识,达不达标不直接等于该买该卖。但它的价值在于,它把财报出来前社区的真实预期摆在了台面上——预期是"利润加速释放",实际交出的是一张"投入继续加码"的答卷。分歧就落在这里:看空的一侧担心全年约11亿元的市场盈利预期被下修,重演"预期下修、估值、筹码"的连环压力。 看多的一侧则坚持"教育和医疗是专项、AI+四季度才启动",把这份报告当作黎明前的最后一份丑报告。微博微博
两拨说法,财报都既没证实、也没证伪。所以接下来的问题不是"这份报告好不好",而是这周的事件窗口会先给哪一拨送子弹。
这周三张日历:20/22/26
把分散在各家公告和媒体里的日期排到一起,10月19日到26日,讯飞要连过三关:
① 10月20日(明天):市场对财报的消化日。 三季报是盘后发的,今天收盘价(社区帖口径,10月上旬至18日股价在36—37元、市值约890亿一带)还没反应这份报告。 明天开盘看的不只是涨跌,而是"利好出尽"还是"利空出尽"的资金表态——这决定后两件事的剧本基调。微博
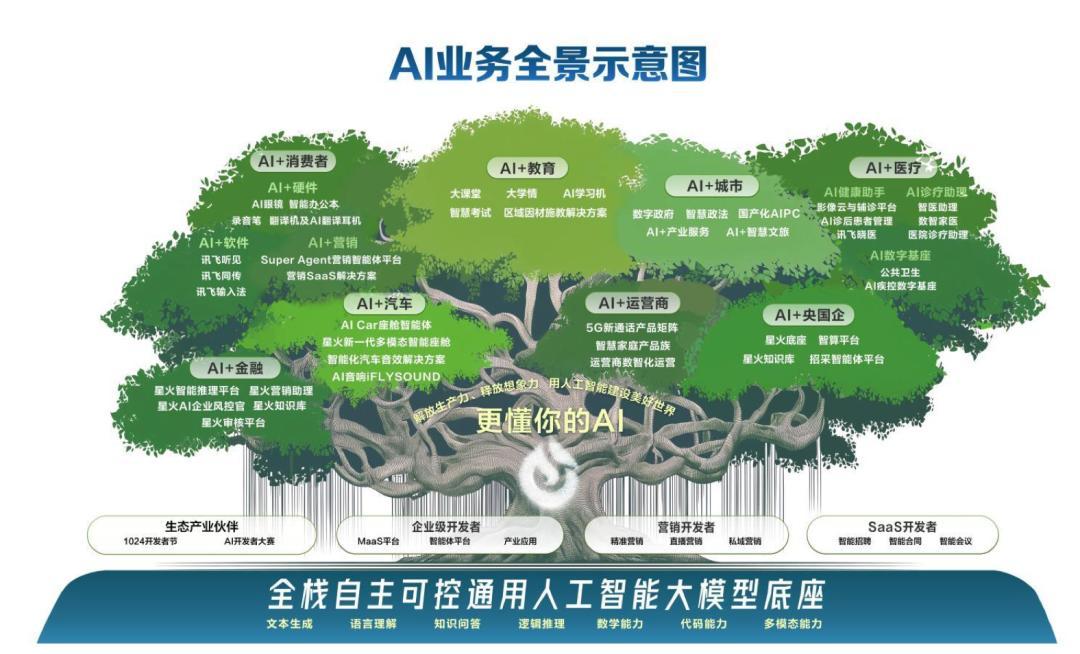
② 10月22日:1024全球开发者节,星火X2.6发布。 主论坛当天14时在北京国家会议中心二期,北京、合肥双会场联动,主题"解放生产力,释放想象力"。 预告信息里最有分量的两句:发布全新讯飞星火X2.6及全新"云+端"协同方案,基于全国产算力底座;以及以"Token+Agent"推动星火生态"从能力开放到价值共创"的升级。 对"AI+四季度启动"论的支持者,这是最近的验证场——重点看两样东西:给的是可上手的功能和定价,还是参数和PPT;“Token+Agent"有没有配套的计费与分成口径。去年1024之后市场嫌"讲了但没算出钱”,今年绕不开这个追问。微博新华财经
③ 10月26日:定增限售股解禁窗口。 这批股份来自今年4月完成的约40亿元定增,发行价44.33元/股,13名机构对象锁6个月,参与方包括国家人工智能产业投资基金、地方投资平台和公募。 实控人关联方言知科技认购的3亿元锁18个月,不在本批。 社区对当日预计解禁规模的测算口径在约8346万股。 按社区帖反复提及的36元一带现价粗算,这批机构从发行至今整体浮亏约两成——解禁≠抛售,"割肉卖"还是"等反弹"对机构都是真实抉择,但心理压制摆在那里,这解释了为什么"一拉就有波段资金兑现"在讯飞身上反复出现。微博微博微博
三张日历连起来读:财报(已完成)→产品叙事(22日)→筹码供给(26日)。这份报告没给出拐点,但把"拐点由谁证明"的接力棒明确交给了22日的发布会和四季度的订单,同时26日给多头设了一个物理上限般的抛压测试。
谁该怎么用这篇
持仓者:不要在20日开盘第一小时对财报下结论。真正该盯的是22日发布会之后,社区对X2.6"能不能收到钱"的讨论质量,和26日解禁后一周的减持公告/大宗交易数据——那才是筹码压力的实测值。
等回调进场者:财报验证不了"11亿全年盈利"预期,22日前进场买的是发布会预期,26日前进场接的是解禁筹码,两种身份的持仓成本完全不同。想清楚自己是哪一种再动手。
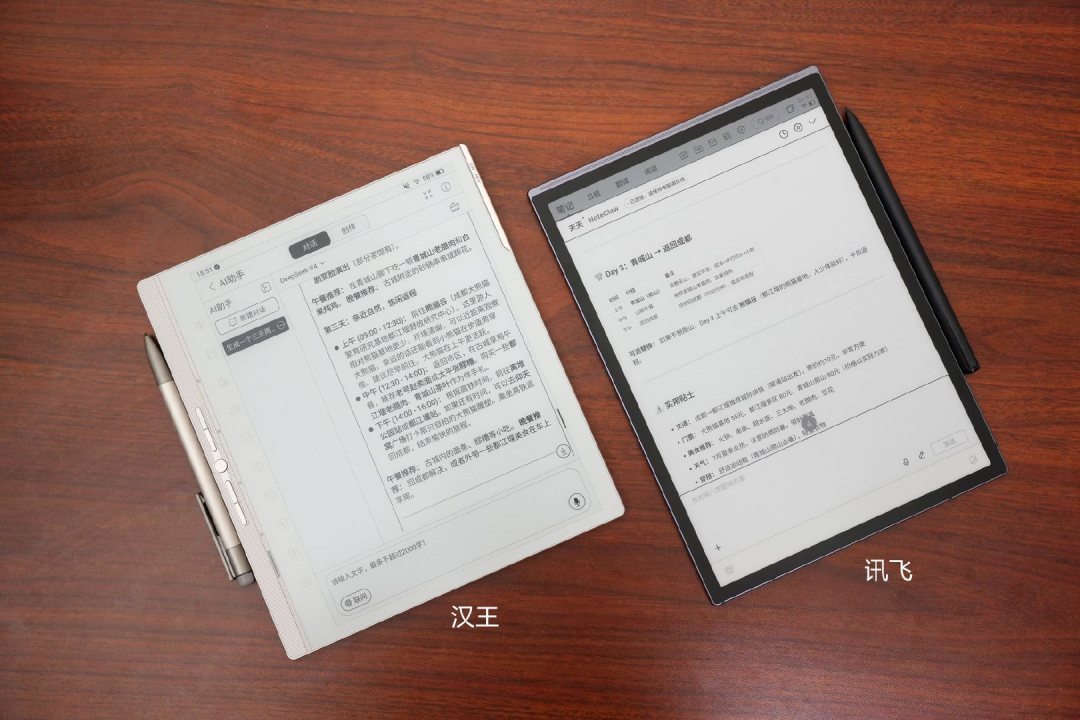
买硬件的消费者(词典笔、AI眼镜、学习机、办公本用户):这份三季报对你唯一的实际意义是:C端和B端(教育+20%以上)仍是公司主动"做强、做深"的方向,产品线收缩风险低。你的购买决策该看双11到手价和具体型号的口碑,不必被股价叙事带节奏。
看热闹的:下次再刷到"净利暴涨132%"或者"巨亏7.63亿"的单边截图,先把归母/扣非两个口径都对上,再决定站哪边。
接下来看什么信号
22日发布会:星火X2.6是否公布企业端Token定价、Agent分成,以及教育/医疗/办公硬件与模型的绑定方式;
26日前后:解禁机构的实际减持公告与大宗交易折价率;
年报(明年1月底):扣非亏损的同比变化方向——如果非经常性依赖下降、扣非收窄,"拐点"才第一次拿到证据;研发投入占比若从25%回落,则是"换未来"进入收割期的信号。
财报本身不回答问题,它只是把问题挪到了这周。20、22、26——三个日期,比公告里任何一个百分比都更接近答案。
(本文数据来自科大讯飞公司公告及财联社、新华财经等公开报道,股价为社区帖口径的参考区间,仅做信息梳理与逻辑拆解,不构成任何投资建议。)