今天装机群和评论区被同一条热搜刷屏了:英特尔CEO陈立武说,CPU需求太旺,“我们只能满足50%的客户需求”,很多科技巨头CEO直接打电话来要货,“我都告诉他们很抱歉,我们产能不足”。 看到这句话的人基本分成两拨。一拨已经开始喊"CPU要缺货了,10月5日涨价生效前赶紧冲";另一拨打开购物软件更懵了——Ultra 9 285K首发价4799元,现在部分渠道2200到2300元随便买,价格砍到膝盖了,这叫缺货?知乎
先把结论放在最前面:陈立武道歉的那批货,是给数据中心和服务器客户的,不是你购物车里的盒装酷睿。但这话也不是空穴来风——英特尔是真的把桌面产能挪走了,而且CFO两个月前就在公开场合承认过。今天把这条链从头到尾对完账你会发现:桌面CPU眼下的历史低位,是"需求坍塌+产能让路"两头挤出来的;而双11前真正的窗口和真正的坑,都不在大多数人以为的地方。
一、"只够一半客户"的原话,是在什么场合说的
这句话出自陈立武9月15日(当地时间)在加州圣克拉拉AI Infrastructure Summit的炉边谈话,紧接着他又在丹佛的Splunk.conf26大会上讲了一遍,两天两场,口径一致。 背景是他对AI算力需求的一个判断:GPU管训练,但智能体(Agent)时代进入推理阶段后,编排、控制流、多线程调度这些活儿离不开CPU,数万亿个智能体上线后,CPU、内存、网络带宽都会持续处于供应受限的环境。 所以才有了那句被广泛引用的话——前沿模型厂商都在紧急求购高端CPU,英特尔产能极度紧张,只能满足约一半的需求。微博知乎
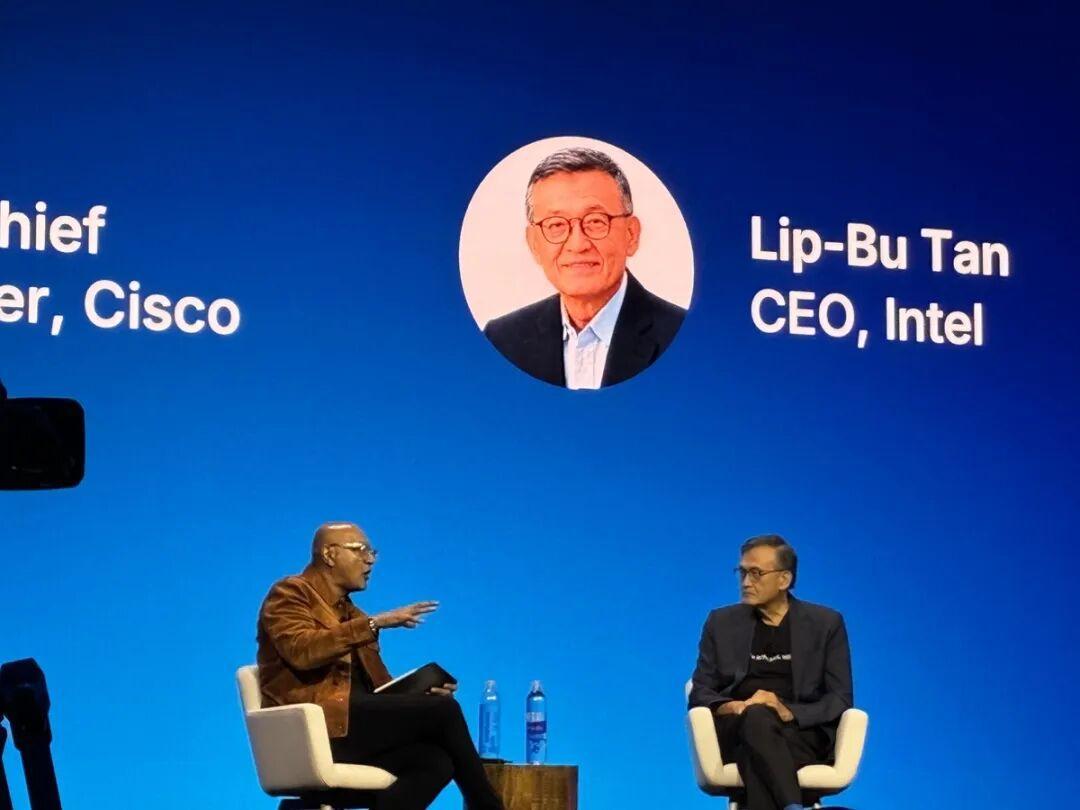
同一场谈话里还有几个值得记下的硬信息。制程上,18A节点已进入量产,14A节点将于明年一季度投产。 良率方面,通过向设备商和数据分析伙伴开放工厂数据,每年提升约7%——他原话是上任初期良率"糟糕至极",为了逼出真实数据解雇过隐瞒数据的工程师。知乎
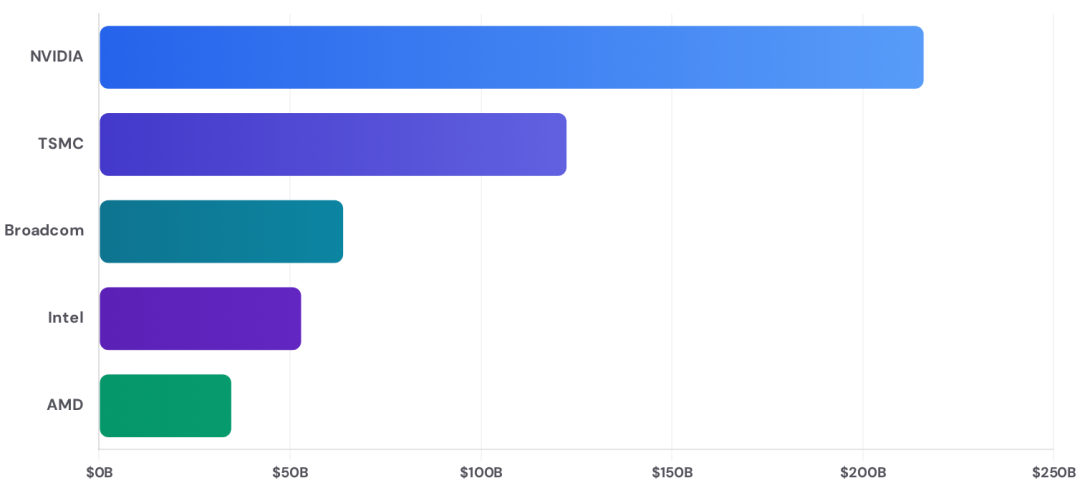
市值上,他接任CEO时英特尔约900亿美元,现在约5000亿美元。 今晚美股半导体板块全线上涨,英特尔涨超4%,股民已经在讨论冲击100美元。知乎微博
划重点:他嘴里"拿不到货"的客户,是打电话过来的科技巨头CEO,缺的是数据中心那头的Xeon和定制芯片。这个区分,是后面所有判断的前提。
二、但英特尔确实把桌面产能挪走了,CFO自己承认的
8月26日,英特尔CFO David Zinsner在德银技术大会上说了段对DIY用户相当扎心的话:年初就预判内存涨价会压制PC需求,于是有意识地把客户端CPU产能往数据中心挪。小红书
挪完之后桌面这头什么行情?Mercury Research的报告显示,2026年第二季度桌面CPU出货量同比、环比均暴跌超过20%。小红书
落到价格上更直观:旗舰Ultra 9 285K首发价4799元,部分渠道已经跌到2200到2300元,直接腰斩;次旗舰酷睿Ultra 7 270K Plus在北美Micro Center首次跌破200美元大关,报价199.99美元,而它的首发价是299美元;入门级的10核Ultra 5 225F也首次跌破100美元大关。 国内z890a主板+270K Plus板U套装已经不到2500元——小红书评论区的原话是:“这价格都买不到9850X3D的正经散片。”小红书
所以"缺货"和"崩价"同时为真:数据中心不够卖,桌面卖不动。渠道堆成山的库存只能降价清,这就是你现在看到的CPU价格。
三、那10月5日的第三轮涨价,又是怎么回事
供应链消息:10月5日起英特尔CPU再涨10%,这将是2025年底以来的第三轮调价。 评论区已经吵起来了——“前几天涨10%,现在又跳水”“收割,就像不久前上午缺存储、下午就不缺存储了”。小红书
指导价涨、现货跌,两件事其实不矛盾:渠道在清堰塞湖里的旧库存,按老成本定价自然跳水;而新一批供货的成本确实在往上走。你真正要判断的是自己的购买时点落在哪一段——是吃渠道清库存的尾部红利,还是接新指导价传导过来的第一棒。
还有一个更反常识的细节:老平台U在涨。有用户在评论区晒单,前年1200元入手的14600KF,现在散片要1350元,盒装好价低至1499元、常卖约1649元。 原因之前聊过——内存暴涨把DDR4老平台重新拉回舞台,LGA1700的出货被带起来,老U反而有了支撑。同一家公司的CPU,新的在腰斩、老的在升值,这是这轮行情最魔幻的地方。知乎
四、往后看:先进产能被AI填满,桌面排不上号
想判断"CPU会不会真的涨起来",得看供给什么时候回来、回来给谁。目前的信息是:
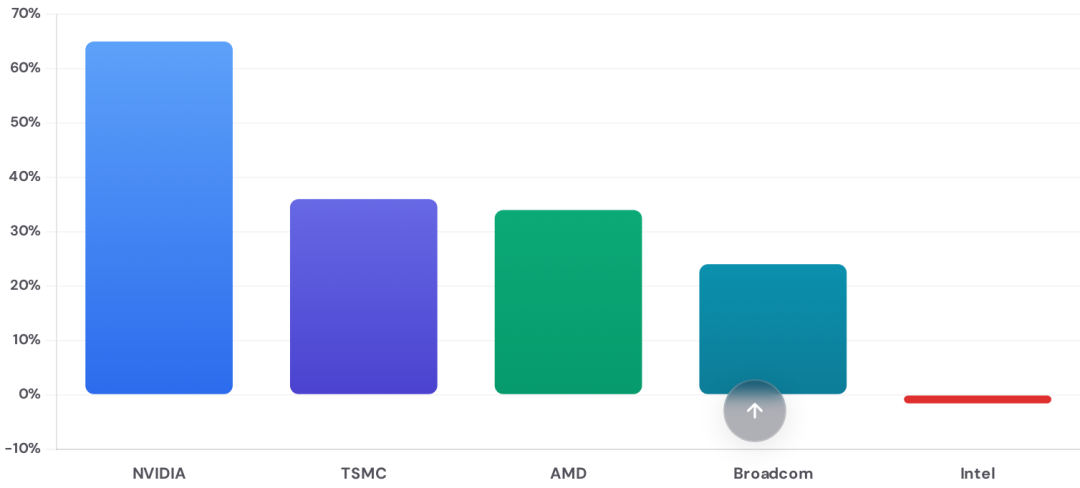
服务器侧最紧。18A上的大服务器CPU项目Clearwater Forest,爆料口径是延期接近一年半,2026年末才能小规模量产、2027年才可能全速,疑似卡在封装问题。 广发证券分析师蒲得宇的研报口径是,CWF良率从6月的约20%爬到最高约50%,对应Panther Lake的18A良率约80%,服务器缺货短期无解。微博知乎
14A虽然明年一季度投产,但广发预估2027年月产能只有6000片晶圆、2028年才到2.4万片。知乎
而且这点产能早被AI故事预订完了——英特尔已同意向特斯拉和SpaceX牵头的Terafab项目提供14A工艺技术,首款产品预计2028年中上市。知乎
SK海力士正与英特尔洽谈合作协议,有望首次在美国本土生产存储芯片,备选方案是拉上大型云厂商成立合资公司。 英特尔6月刚挖来SK海力士前CEO李锡熙执掌先进封装和后端,代工产能越满,桌面越排不上优先级。知乎知乎
内存这边陈立武的原话更直白:价格已经涨了5到7倍,不少项目因为拿不到内存被迫延期,明年供应短缺可能进一步恶化。 他特别点名:电力供应和冷却技术会是半导体行业接下来两大难题,中低价位手机和笔记本的内存供应"尤难"。微博微博
一句话总结这一节:产能回流桌面这件事,未来一年到一年半都看不到信号。桌面CPU的低价,短期没有"很快涨回去"的供给侧逻辑——除了10月5日那纸指导价。
五、对号入座:双11前各自该干什么
游戏装机党:CPU是这轮全场唯一还在降的大件——9800X3D盒装8月24日到手价2452元、9月中旬还在报降,Intel这边270K Plus、285K都在历史低位。知乎
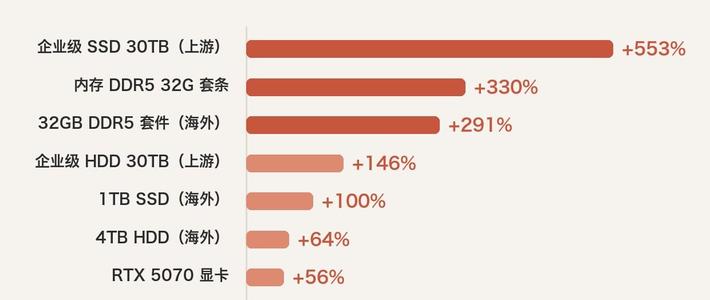
但要记住那笔账:CPU降的是几百元的量级,内存涨的是翻倍的量级——DDR5单条16GB约1200元,32GB套条普遍超过2500元,大约是2023年同期的三倍。 结论可以拆成两句话:CPU值得现在买,整机未必值得现在配。板U套装可以先定,内存别追高,如果为了这颗U顺手把内存、硬盘、显卡配齐,省下的钱立刻被吃掉。知乎
老平台党(LGA1700/AM4):你的窗口在收窄而不是扩大。14600KF在涨,二手Z690被抢空,要升级就趁渠道还有货,别等双11。
笔电和品牌整机党:陈立武点名中低价笔记本内存供应尤难,这直接意味着双11低价位机型的内存配置和价格都扛不住——警惕16G变8G的缩配SKU。好在品牌整机这轮涨幅只有15%到20%,比散件市场温和,厂商用其他配件的利润对冲了一部分成本。 看中的机型价格合适就下手,别指望闪降。知乎
盯股和产业党:900亿到5000亿美元的故事里,这周新增的两块拼图是14A提前到明年一季度投产、SK海力士的在美合作意向;风险点陈立武自己也摆出来了——全球95%的先进封装产能集中在单一地区,这极其危险,关键基板还被日本两家、中国台湾两家厂商垄断且必须巨额预付。 另外提醒一句:缺货叙事对股价是利好,对你装机是另一回事,别把两件事混在一起做决策。知乎
六、接下来盯这几个信号
10月5日调价落地后,270K Plus、285K的渠道现货是跟涨还是继续跳水——这能判断指导价对现货的实际传导强度;
双11板U套装价格——2500元以内的z890a+270K Plus套装能否守住;
Clearwater Forest的量产节奏——服务器缺货缓解的信号;
14A明年一季度投产是否兑现——英特尔翻身故事的下一个验证节点;
中低端笔电SKU的内存配置变化——16G变8G就是预算锚点上移的实锤。
最后说句实在的:这轮行情里,"英特尔CPU缺货"是真的,"英特尔CPU崩价"也是真的,区别只在于缺的是谁的货、崩的是谁的价。你是打算趁CPU低位先把平台定了,还是这轮干脆什么都不动、等产能挪回来再说?评论区聊聊你的账。