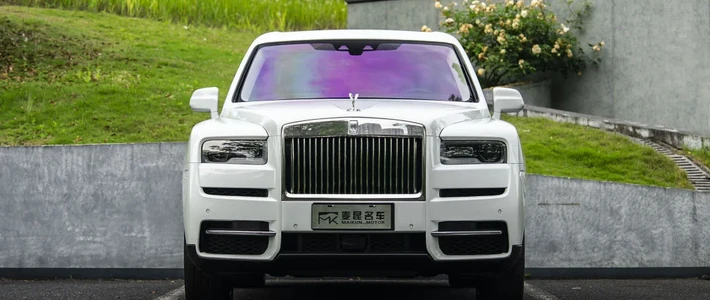
9月13日傍晚,杭州,韩安冉和助理坐在自己的劳斯莱斯里,被一台路虎撞上后车辆失控,助理踩死刹车也没停住,车头直接怼上墙体,机油漏了一地。,慌乱中助理差点重新点火,被路虎车主隔着车窗一声吼停:"漏油了别打火!"人没事,助理事后预估,车损接近两百万。微博知乎
热搜下面,一半人在骂网红占用公共资源,一半人在算这台车。但抛开韩安冉的情史,这台劳斯莱斯在事故后的24小时里走过的每一步——点不点火、修还是全损、两百万谁掏——恰恰是每一个手握六位数以上座驾、或者准备上手百万级豪车的人,迟早要面对的一条完整决策链。我把全网能查到的细节翻完了,按这道定损单上的三道选择题拆开讲。
第一道选择:那脚电门,到底敢不敢拧
"漏油了别打火"这句喊话,是整场事故里最值钱的一条安全常识。很多人不知道的是:撞后地上那摊液体,肉眼几乎分不清是机油、刹车油、冷却液还是汽油——撞击可能同时伤到底盘上好几条管路。真正危险的组合不是"油"本身,而是"重新通电点火"带来的一切点火源:启动电机火花、线路短路、迅速升温的排气部件。正常工况下机油不易被点燃,但事故后哪条线破了、哪个表面烫到什么程度,全部未知,这时候拧钥匙就是在赌。
另一个被反复问的细节:劳斯莱斯为什么"踩死刹车也停不住"?常见原因有两个方向:一是剧烈撞击可能伤及底盘刹车管路或真空助力,踏板直接变软失效;二是事发地库的环氧地坪,干燥时摩擦系数尚可,一旦遇上油液、水膜或者坡道,轮胎抓地力远不如平地沥青——这位车主自己都在地库路面上吃过亏。所以撞后黄金30秒的正确动作序列不是下车查车,而是:全员撤离到安全区域、设置警示、报警叫拖。
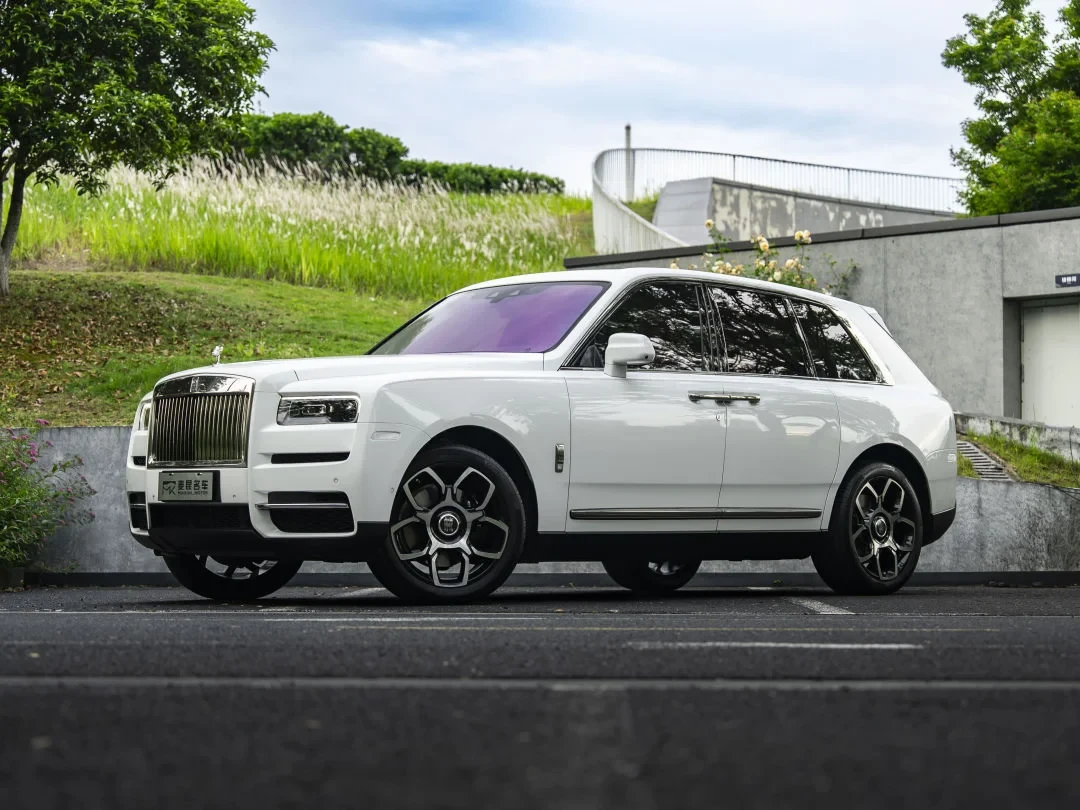
评论区有人顺手补了一句大实话:"这种车撞了,基本里面人没事。"这话糙但有物理依据:劳斯莱斯全铝空间构架车身加上库里南这个级别的车重,低速碰撞里乘员舱安全性确实拉满。但代价就是另一行小字——人会没事,车会非常贵。
第二道选择:两百万,是修还是全损?
先把反直觉的底座摆出来:劳斯莱斯事故≠天价定损。知乎上一篇引用了21起劳斯莱斯定损案例统计的文章给过分布——50%以上的事故定损不到20万,定损超过100万的只占约10%。 韩安冉这次预估的200万,是10%里的极端值,原因就出在"车头怼墙"这四个字上:撞掉的是结构件,不是保险杠蒙皮。知乎
劳斯莱斯的维修贵,贵在三层:
铝车身"只换不修":劳斯莱斯整车建筑是铝空间构架,结构性铝件按厂家工艺基本不走传统钣金加热校正,而是直接更换,一个前段撞进去,换的是骨架而不是外壳;
定制内饰按"件"计价:她这台是当年媒体报道中约700万的定制款。 星空顶这类选装单件就要六位数,知乎有说法称一个星空顶的售价25万。 事故波及内饰就是成倍叠加;微博知乎
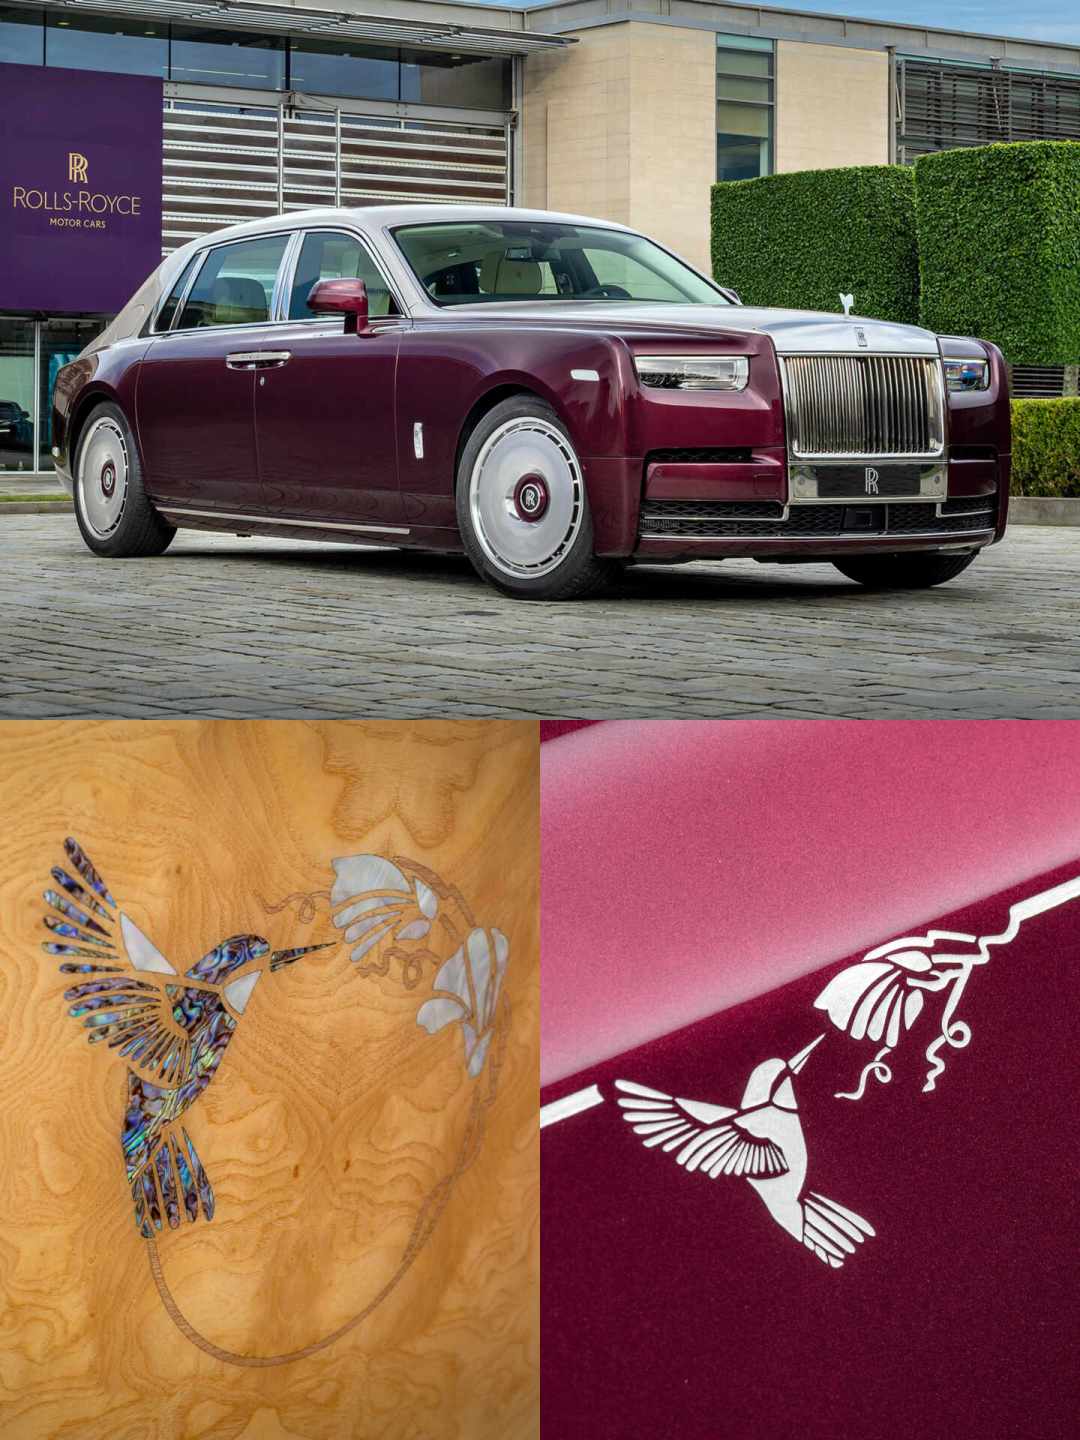
认证钣喷体系稀缺:劳斯莱斯归属宝马集团售后体系,国内有资质、有设备、有铝车身维修认证的中心只覆盖少数几个大城市,排队、拆检、调件的时间成本都会最终写进账单。超豪华品牌的定制本来就是按“件”做的生意,就在事故发酵的这两天,劳斯莱斯发布了一台以蜂鸟命名、向客户妻子致敬的私人订制加长版幻影,单件定制的玩法可见一斑。小红书
于是"修还是全损"就成了车损保险里最经典的博弈。规则不是"修车钱超过买车钱才全损",而是:维修费与出险时的实际价值比接近,保险公司就会倾向推全损。关键点在于2020年车险综改之后,车损险按车辆实际价值赔付——一台2020年上牌、当年约700万的定制劳斯莱斯,到今天的保单实际价值已经缩水一大截。200万如果逼近它的实际价值,这场事故大概率以全损告终;就算够不上,也已经在谈判区里。而"接近两百万"目前只是助理的预估口径,最终定损数字还没出来,这个口子先留着。
车主视角的两种结局也完全不同:全损,拿保单实际价值的赔款,再按市场价买新车,中间的折旧差自己吞,但干净利落;修,钱由责任方体系出,但从此这台车背上"结构件更换"的事故记录,二手残值要挨一刀——参考此前那些被讨论的二手劳斯莱斯,车头出过事的和没出过的,价差从来不用问,看车商报价就知道。
第三道选择:两百万,最后谁掏钱?
第一版故事是"路虎撞劳斯":按这个叙事,全责方的三者险赔付维修费。但事故发酵一天后,评论区出现了另一条说法——有自称向路虎车主求证过的网友称"交警最终定责是劳主责、路虎次责"。这条信源单一、未经核实,我们只把它当变量,不当结论;等交警事故认定书。
之所以值得盯,是因为责任比例的翻转直接改写"谁掏钱"的路径:劳斯主责,则劳斯自己的车损险要承担绝大部分本车损失,对方三者险只按次要比例赔。对百万级车主来说,这里反而藏着一条普适结论——"我车贵,对方三者不够赔"才是豪车事故里最大的兑付窟窿。三者险主流保额100万到300万,一台路虎的保单面对200万级定损,再叠加贬值损失、替代交通费这些保险公司通常不管的争议项,限额说穿就穿。这时候车主侧的标准动作是走车损险代位求偿:自己的保险公司先把修车钱结了,由它去追责任方,车主不用陪对方耗时间。至于贬值损失,司法实践里支持的多是提车没几天的准新车这类情况,保险公司对贬值费一般是不管的,六年车龄的车,基本别指望。知乎
这篇值三句话带走
撞后漏油,先撤人、绝不通电点火,一句"别打火"能救一台车。
豪车防事故,防的其实是"实际价值"这个坑:车损险保额按折旧走,别按购车价理解你的保单,买前把实际价值条款看明白。
事故后修还是全损、赔不赔得动,取决于责任比例和三者险限额——自己的车损险+代位求偿,是豪车车主手里最硬的两张牌。
接下来我还会盯两件事:交警对这起事故的责任认定,以及200万预估和最终定损之间的差距有多大。如果最后真走向全损,赔付数字会把"综改后豪车实际价值"这个规则再送一进热搜——那才是对百万车主真正值钱的数据点。