








17
11
一辆车只挣32块!看完长安的财报就知道,为什么要“去宁化”了
2026-11-02 18:27:00
0点赞
0收藏
0评论
忙活9个月,卖了约185.2万辆车(零售销量),你猜这家车企挣了多少钱?答案是5927.53万元。
10月30日晚间,重庆长安汽车股份有限公司披露2026年第三季度及前三季度业绩报告。财报显示,公司第三季度实现营业收入362.5亿元,同比下降14.17%;归属于上市公司股东净利润-7.58亿元,同比由盈转亏,同比下滑199.23%就前三个季度来看,长安汽车累计营收1018.84亿元,同比下滑11.35%;归母净利润5927.53万元,同比下降98.06%。长安汽车执行副总裁张晓宇表示,公司2026年前三季度整体零售约185.2万辆,同比下滑9%。
不怪车企说,卖车不挣钱,是真的不挣钱,平均下来单车利润只有32元。当然了这样的计算方式,不一定科学,但是以上所有数据,都来自上市公司长安汽车的财报,上市公司的财报,造假的后果是很严重的。
再强调一遍,这个“单车利润”是粗略口径,因为归母净利润包含投资收益、非经常性损益等,且“整体零售”与上市公司合并报表销量口径不完全一致,不能完全等同于每卖一辆车净赚多少钱。但是,它也足够说明一件事:卖车的利润,在中国市场已经薄到了什么程度。
一台车32块钱是什么概念?一杯咖啡的钱。一台车从研发、采购、制造、运输到交付,几万个零件、上千道工序、几百个供应商,最后落到上市公司报表上的利润,够买一杯星巴克。而这32块钱,还不是车企自己能完全说了算的。
而更多的车企,特别是一些造车新势力,是造一台亏一台,单车净利润完全是负数。
那么问题来了,钱都到哪去了?答案是电池厂赚了大头。
一台车的成本结构里,电池占多少?行业普遍的数据是30%到40%。一台15万的车,电池成本大约在4.5万到6万之间。这是BOM成本里最大的一块,比车身、底盘、内饰、电驱加起来都多。
而电池的利润,集中在少数几家电池厂手里。
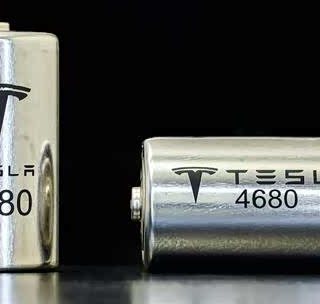
2026年上半年,宁德时代归母净利润432.84亿元。同期15家主流上市车企的半年利润加起来,不到宁德时代的一半。长安前三季度归母净利润5927.53万元,宁德时代一个季度的利润是长安的几百倍。
这不是说宁德时代“赚黑心钱”。市场经济,一个愿打一个愿挨,没有强买强卖,也没有垄断,电池是技术密集型加规模密集型产业,宁德时代在研发、产能、良率上的投入,配得上它的利润。但问题是,当整车厂在价格战里把一台车的利润打到32块钱的时候,电池厂还在赚着两位数的净利率,这个利润分配结构,没有哪个车企能长期接受。
长安不是个例。2026年上半年,国内汽车行业利润率只有4.3%,是历史次低值。同期宁德时代净利率在15%以上。整车厂在卷价格,电池厂在收利润。车企卖一台车挣的钱,不如电池厂卖一套电池包挣的钱。
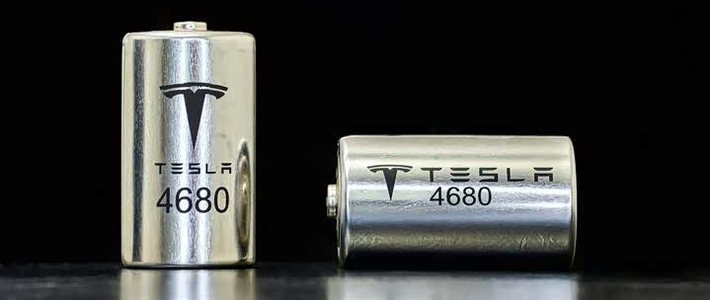
所以我们看到,车企集体开始自研电池了,奇瑞推出了犀牛电池,由安徽铜陵的犀牛电池生产基地制造,连代工都没找。吉利的神盾金砖电池,由旗下威睿能源负责电芯研发,衢州极电负责生产制造。更多的是采用车企自研动力电池,电池厂代工电芯的模式,比如说蔚来自研46105大圆柱,找亿纬锂能和国轩高科代工。理想自研“连山”电池,电芯交给欣旺达和中创新航,电池包自己造。广汽、吉利、长安,都在推进自研电池或引入二供。
最根本的其实不是电池有谁生产的问题,而是要改变,消费者买车只认某个品牌的电池的现状,消费者认知,是“去宁化”的最后一公里。所以车企的自研电池,必须要改变消费者的认知,灌输这样一个观点,只要是我们自研的电池,无论电芯来自谁,质量都是一样的,出了问题都是我负责,这个承诺,不是一句口号。它需要落到具体的东西上:
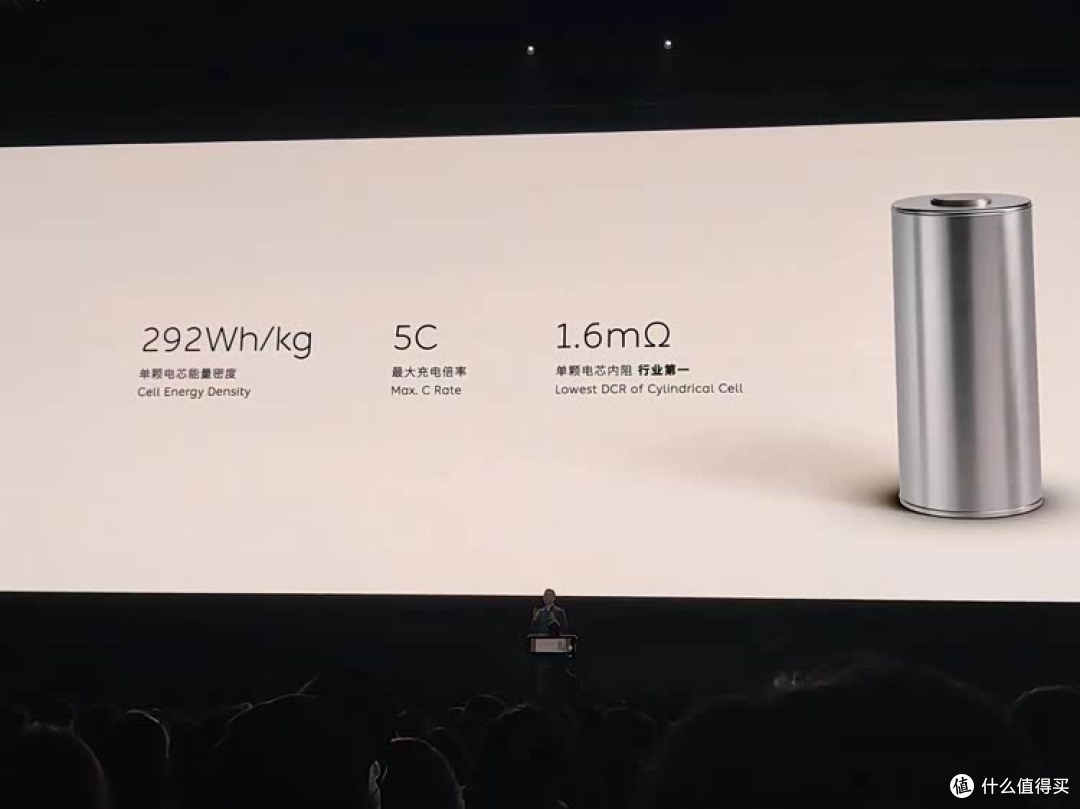
质保条款写清楚:电池衰减到什么程度,免费换;热失控导致车辆损毁,赔新车。条款是法律文件,不是营销话术。
售后体系接住:电池出了问题,消费者找的是车企的4S店、车企的售后热线,不是去找电芯厂。责任链条不能断在消费者这里。
品牌传播统一:不再把“搭载宁德时代电池”当卖点,而是把“我们的电池,我们负责”当卖点。前者是借别人的信任,后者是建自己的信任。
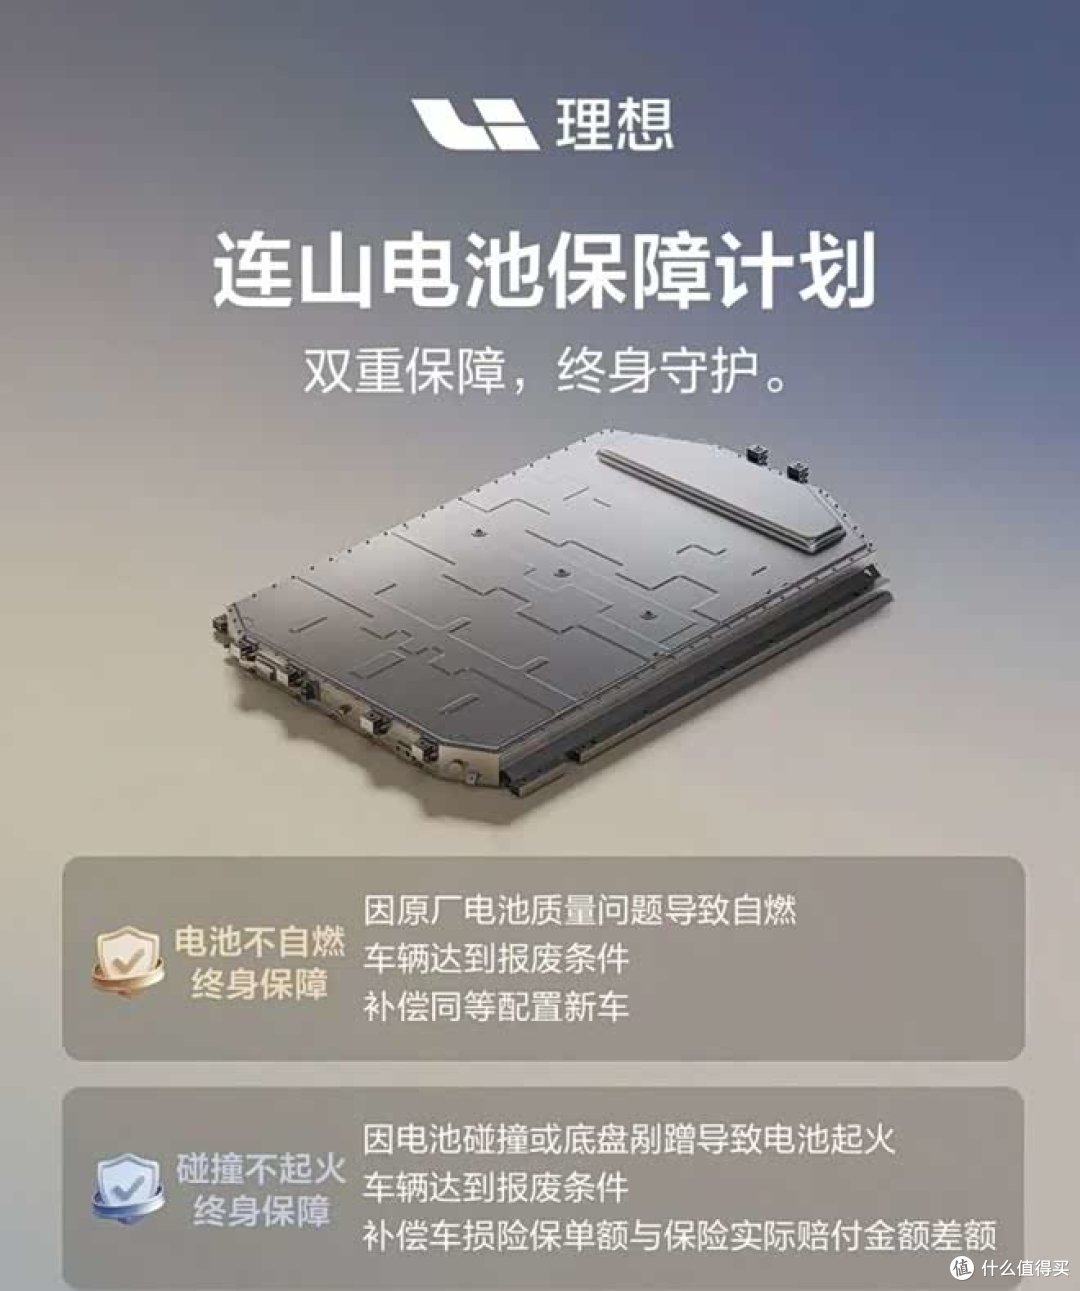
消费者不需要知道电芯是谁造的,消费者只需要知道,出了事,找谁。认知惯性的打破,需要一套不依赖品牌的可验证标准。
长安一台车挣32块钱,不光是动力电池的利润被拿走了,还有很多原因,比如说部分高端品牌的亏损,合资板块的销量全面下滑,但是电池的成本摆在这里,这个比例不降下来,整车厂的利润就永远被压在下面。
长安一台车挣32块钱,不是长安一家的问题。它是一面镜子,照出了中国汽车行业在价格战、供应链利润分配、核心技术自主权上的真实处境。
车企“去宁化”,不是对宁德时代的否定。宁德时代的技术和规模,依然是行业标杆。但当整车厂的利润薄到一台车32块钱的时候,撑不起研发,撑不起渠道,撑不起下一代产品的竞争力。
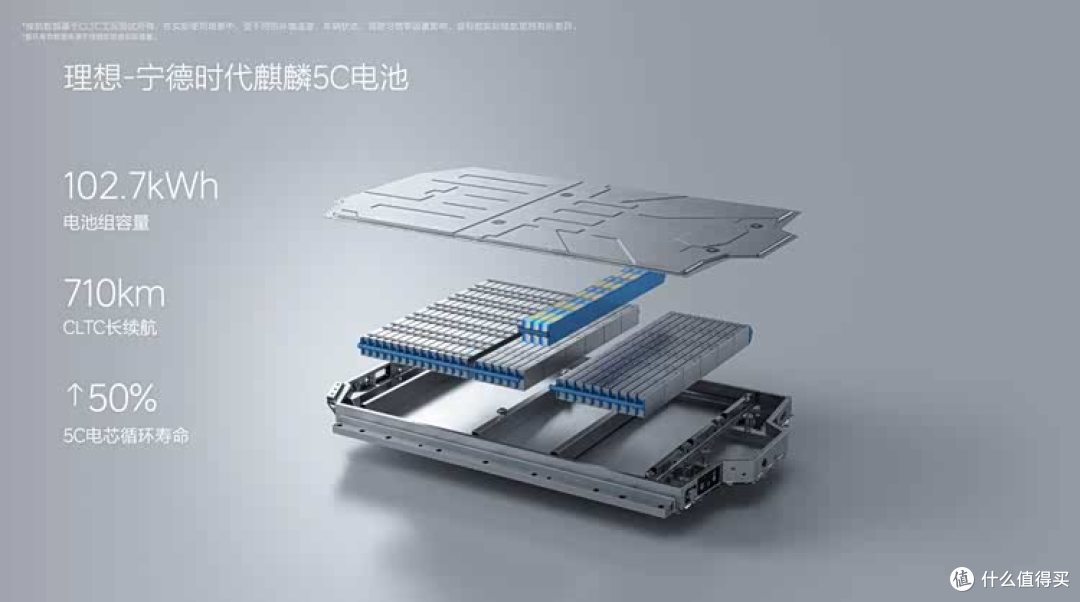
“去宁化”不是选择题,是生存题。 长安的财报,已经把答案写在了纸上。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~