眼下10万块存国有大行一年期定存,利息不到1300块。大家正嫌存款"没意思",银行却重新摆满了货架:一度断供的3年期、5年期大额存单集体回归,11月2日邮储银行上架新款,国有六大行自此全部重启。央视财经
有中小银行把三年期存款利率挂到2%上下,不少高息产品上架几天就被抢光。很多人第一反应:加息了?要不要全换成大额存单?中国证券报
这不是全面加息,高息窗口是阶段性的。
银行为什么突然大方了
2025年11月,六大国有银行集中下架5年期大额存单,中小银行跟进。拐点在今年7月:中国银行率先发售2026年第一期个人大额存单,覆盖1个月到5年。10月股份行、中小银行批量补货,11月2日邮储收官。理财周刊人民日报
原因很实际:前几年吸收的高息存款集中到期,银行接不住,钱就流向别家或理财。这一轮是银行"留客",不是发红包。21世纪经济报道
利率到底怎么样
国有大行3年期约1.55%,5年期1.55%到1.60%;中小银行更高:华夏银行5年期1.75%,苏商银行3年期1.95%,部分民营银行3年期到1.92%,比大行高近40个基点。人民日报第一财经
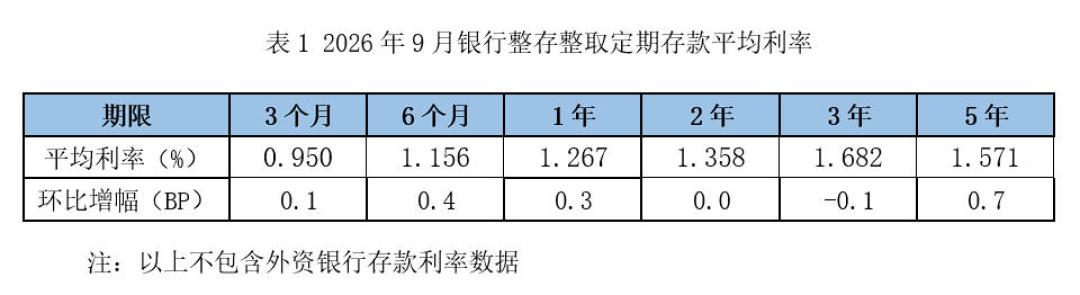
20万存3年,1.95%比1.55%多拿2400元利息,难怪大家抢。但整体利率没转向:10月各期限定存平均利率只波动零点几个基点,5年期只涨0.7个基点。大行没动,业内判断降多升少仍是主基调。高息是挑银行、挑额度的点状机会,不是天上掉馅饼。第一财经经济参考报
抢之前,先看清什么
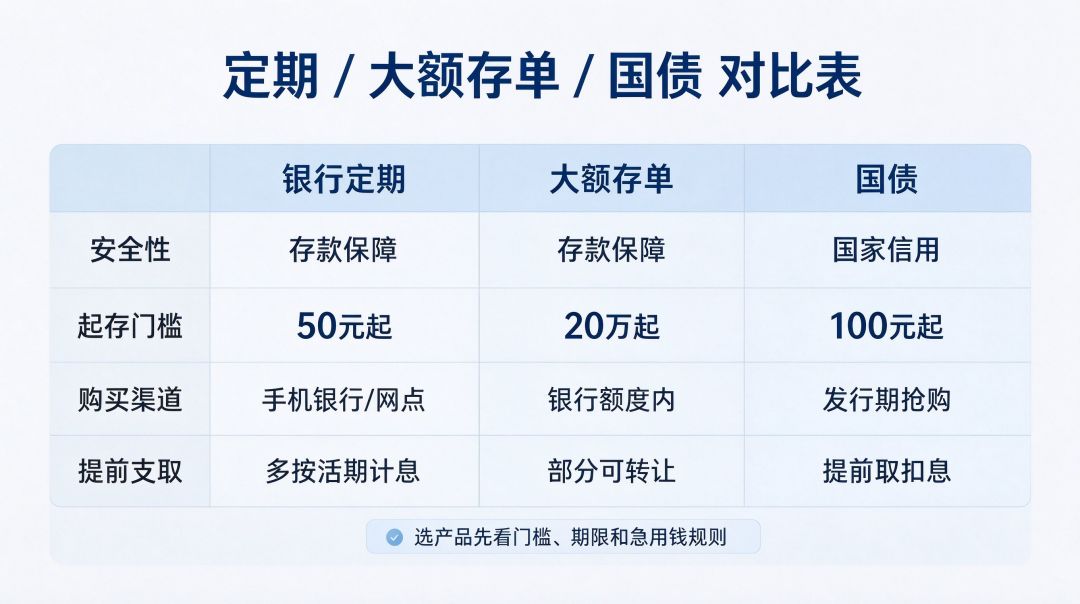
门槛。大额存单20万起存,高息产品还有定向条件:只收行外转入资金、每日限量、只卖本地的都有。民营银行还在收紧异地存款,19家里14家已暂停向异地客户新增销售。手机全国比价、随手买入的日子结束了。中国证券报广州日报
流动性。利率优势在收窄:民生银行3年期大额存单1.74%,同期限特色定存反而有1.75%。真正的卖点是"可转让":急用钱时转出去,已计利息能保住;普通定存提前支取按活期计息,损失大得多。资金期限不确定的人,这点比利率更值钱。经济参考报北京商报
50万这条线。大额存单受存款保险保障,同一人同一家银行本息最高偿付50万元。为多几十个基点把超50万资金全押一家小银行,不值得。人民日报
谁适合,谁不必凑热闹
大额存单买家近六成是50岁以上,其次是35到49岁做家庭底仓配置的人。钱三五年用不到、又怕波动的家庭,不妨趁有额度锁定长期利率;够不上20万门槛的,储蓄国债是平替——3年期1.63%、5年期1.70%,100元起购,10月发行首日5年期照样被抢空。人民日报第一财经
一两年内要用的钱别凑热闹:锁5年中途支取按活期算息,等于白忙。承诺"保本高息"、收益明显高于市场的"存款"则要警惕,多半是保险或理财冒充的——买前问清柜员"这是存款还是别的"。
大额存单回归是好消息:普通人的保本选择多了。但它只是家庭资产里"稳"的那块,别因为抢到2%就把所有钱锁进去。