








34
12
3年零利息!雷军:小米YU7少量现车,首付7.99万起、月供4267元起
2026-11-03 10:15:16
0点赞
0收藏
0评论
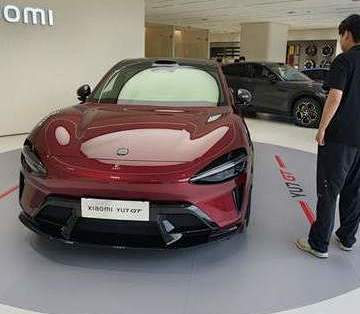
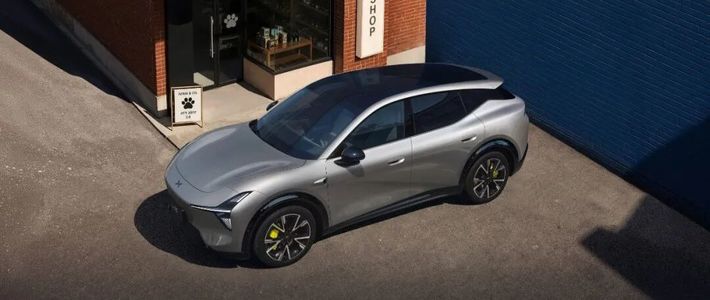
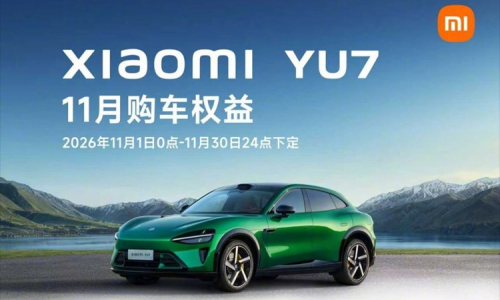
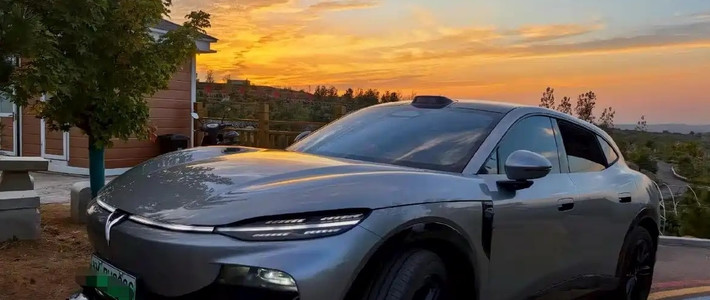
雷军最新爆料,小米 YU7 放出限时购车福利,少量现车可以享受 3 年零利息金融政策,首付 7.99 万元起,三年月供 4267 元起,消息一出迅速登上汽车圈热搜。同时官方给出三选一权益,除了 3 年 0 息方案,用户还可以选择 5 年分期前 3 年 0 息,或是 6000 元保险补贴,不同预算的消费者可以按需挑选,定制新车则另有 5 年低息方案可选。
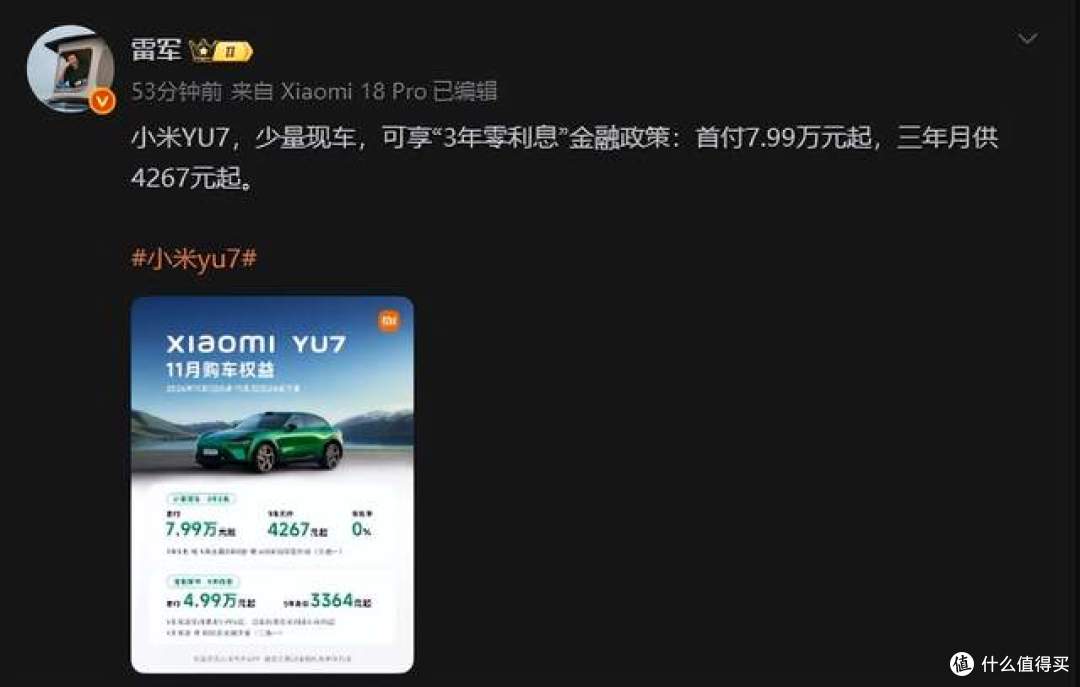
我们先把这笔账算清楚,小米 YU7 指导价 25 万级别,首付 7.99 万之后,贷款金额大约 17 万多,分 36 期还清,月供固定 4267 元,全程没有利息。对比普通新能源车贷,常规年化利息普遍在 4% 左右,同样贷款额度,三年利息加起来接近两万块,选择这个 0 息方案,相当于直接省下一笔不小的开支。对于手头有一部分资金、不想一次性全款掏空现金流,又不愿意承担贷款利息的用户来说,吸引力确实很强。
但是大家一定要看清方案里的限制条件,这个 3 年 0 息权益,仅限少量现车,并不是全部版本、全部现车都能享受。如果想要个性化定制车漆、内饰选装,等待排产的新车,就不能使用这个政策,只能选择年化费率 1.99% 的 5 年低息方案。这也说明,小米推出这套金融方案,核心目的之一,是消化库存现车,加快交付周转,并不是无门槛普惠福利。
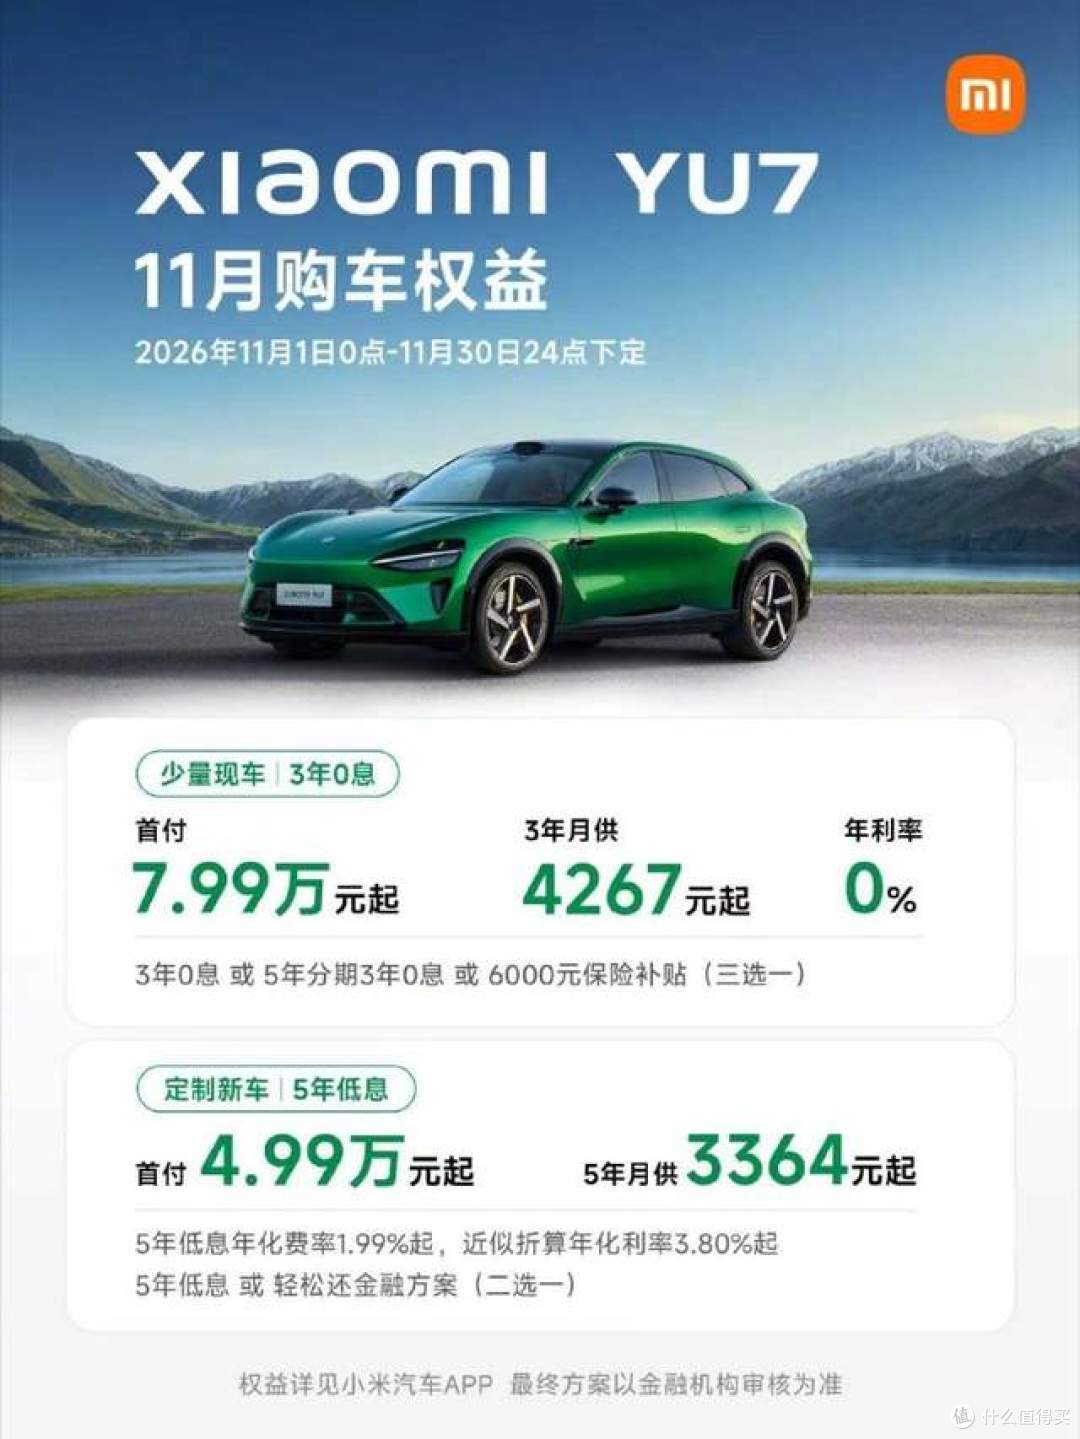
放在当下新能源市场来看,0 息分期已经成为车企竞争的常规手段,理想、小鹏、零跑等品牌,都陆续推出过免息购车政策。但各家方案差别很大,有的是真 3 年全程免息,有的是前几年免息、后面恢复高利息,很容易踩坑。小米这套方案透明度相对不错,三个方案同时放出,用户可以自行对比:追求无债一身轻,选 3 年 0 息;想要月供压力更小,就选 5 年分期前 3 年免息;如果资金充足,直接全款拿下,还能领取保险补贴。
当然,买车不能只盯着免息政策,还要综合考虑车辆本身的产品力、续航、售后保养成本。免息只是金融工具,不是买车的核心理由,如果本身没有购车计划,不要单纯因为免息优惠冲动下单。不少网友已经在讨论,这个月供水平,对于普通上班族压力大不大。
那么问题来了,如果你预算充足,你会选择全款入手小米 YU7,还是抓住这次 3 年 0 息的机会分期提车?你觉得这个分期方案,算不算诚意满满的购车福利?