10月22日,巴黎股市开盘后,爱马仕股价一度跌超9%,盘中最低到1234欧元。 2025年初,它的股价最高到2957欧元。界面新闻36氪
杰富瑞分析师James Grzinic说,年内约40%的跌幅如果维持,这将是爱马仕1993年上市以来最差的一年。东方财富网
同一天发布的财报,营收其实还在增长。三季度销售额41亿欧元,按固定汇率同比增长4.3%。
4.3%放在别的公司不算差。放在爱马仕身上,是2020年初以来最慢的单季增速。 分析师原本预期5.2%。36氪
更让市场紧张的是中国。爱马仕最大的单一市场,三季度大中华区只是持平,亚太(不含日本)增速归零。首席财务官埃里克·杜·阿尔古埃在电话会上说,中国市场目前“非常困难”。界面新闻
但把财报翻到品类那一页,画面是分裂的。
皮具与马具三季度单季增长10.8%,丝绸与纺织品前三季度增长7%。成衣与配饰下滑2%,腕表下滑6%,香水美妆下滑0.7%,珠宝与家居下滑1.1%。
包还在卖,而且卖得不差。冷下来的是包以外的部分。
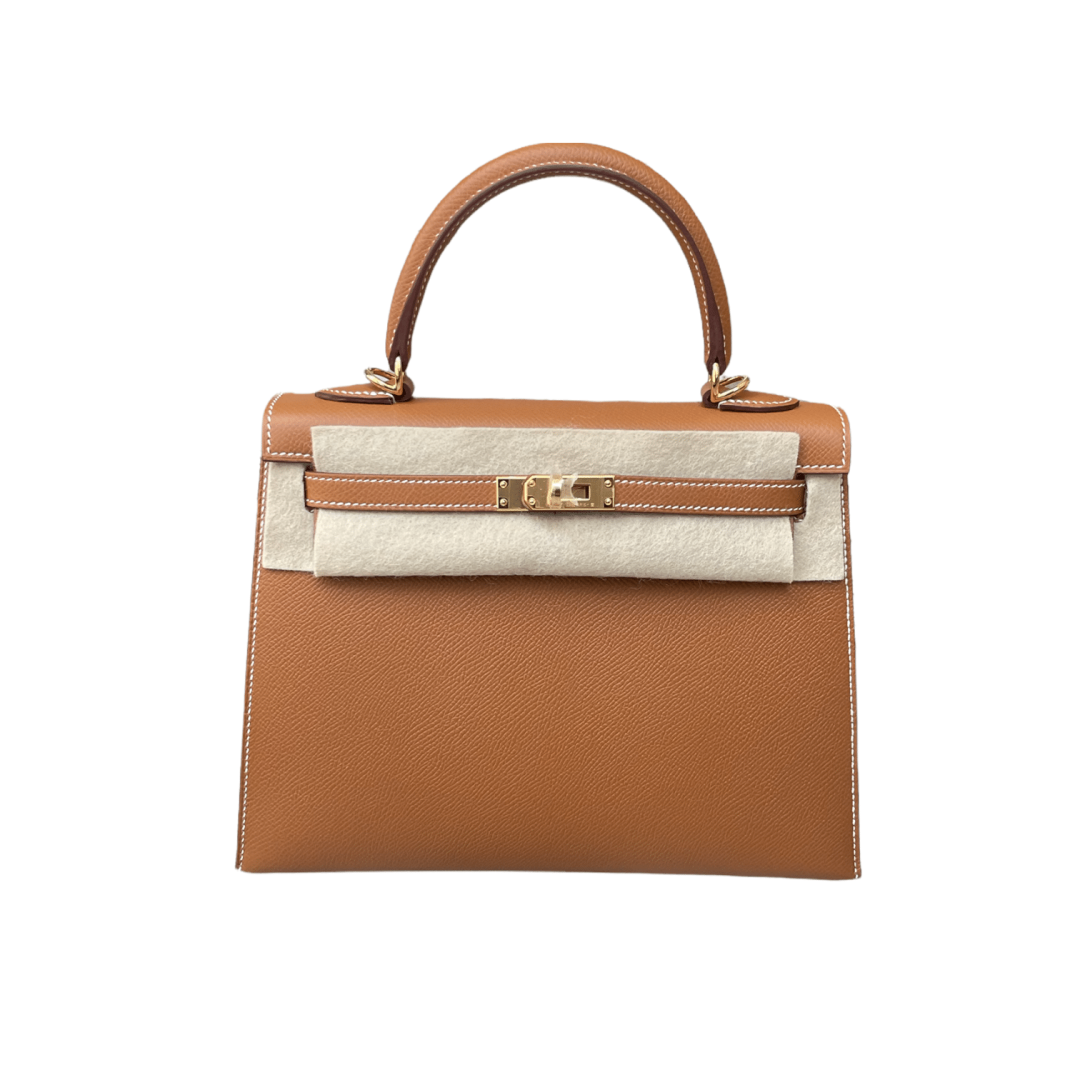
爱马仕官方从不承认“配货”这个说法。但热门包要等,等的时候,店员会带你看丝巾、成衣和腕表,这是门店里常见的路径。包是入口,其他品类承接的是那些愿意为“早点拿到包”多买一点的人。
市场观察指出,非配额包款已占皮具销售额约65%。 非配额包款,就是不用等、不用配货也能买到的包。这个比例越高,“配货”能撬动的杠杆就越小。南方都市报
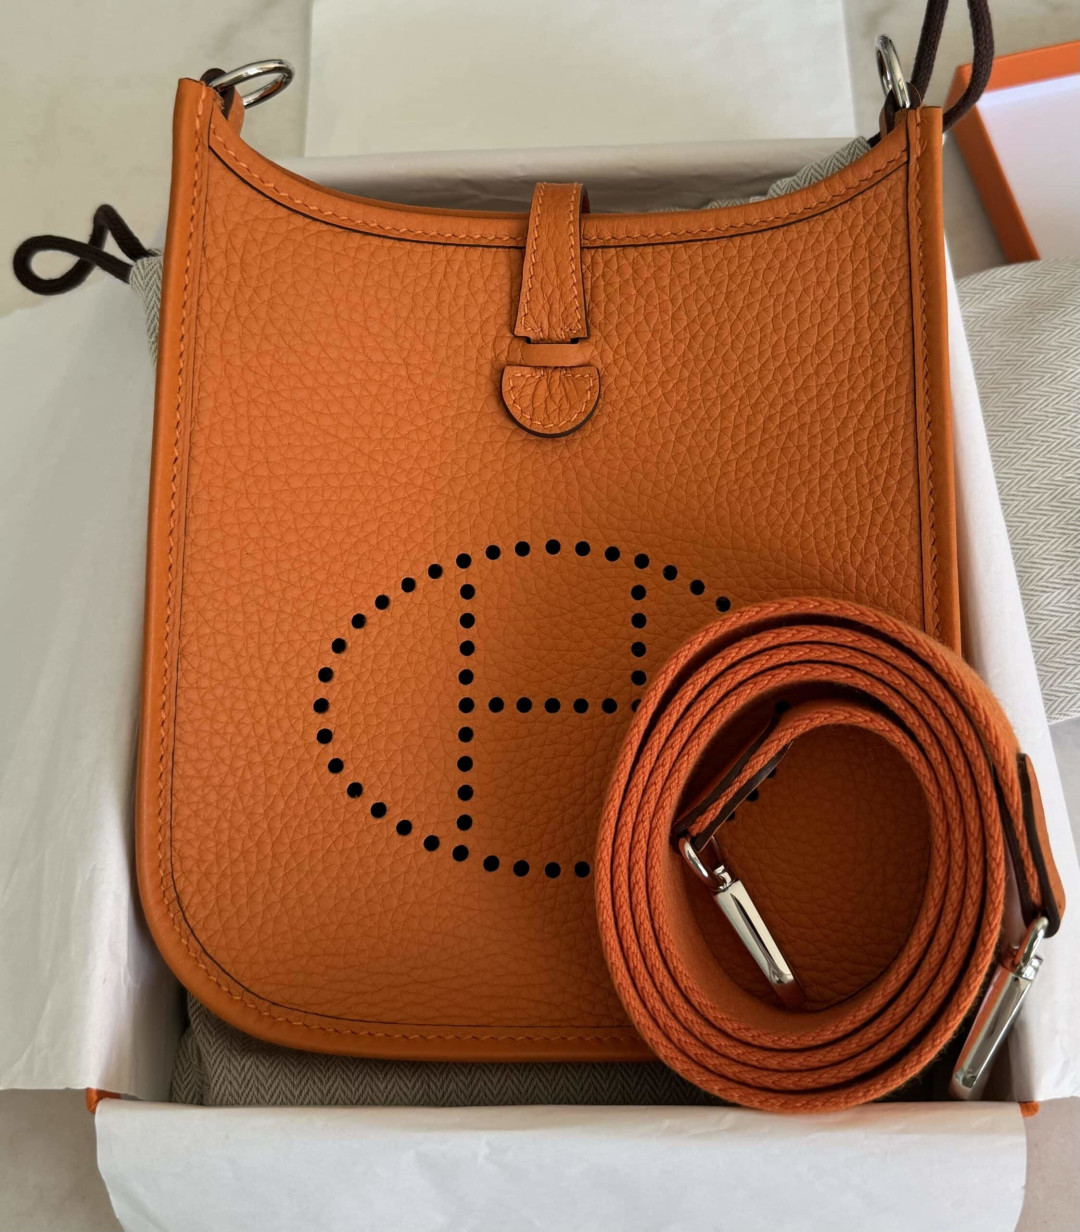
当皮具增长10.8%、成衣却下滑2%,这组数字说明的不是“没人买爱马仕”,而是“买包的人还在,顺手多买的人少了”。首席财务官在电话会上说,本季度成衣业务的疲软,完全来自中国市场需求走弱。东方财富网
二手市场也在松。路透社采访的几位转售商说,铂金包在二手市场变得更容易买到,因此失去了一些吸引力。 瑞银把爱马仕评级下调到“卖出”,理由之一就是二手供给增加、非配额包款占比上升、转售收益回归常态。36氪
二手卖家的报价也在往下走:8月,黑银Birkin 25的行情还在18万上下;10月底,一只带颈纹的同色包已经不到17万。专柜公价是11.5万。溢价还在,但比夏天薄了。
爱马仕首席财务官否认铂金包的吸引力受损,说未来几年会维持每年约6%的产能增长。法国吉伦特省卢普的第25家皮具工坊4月已经投产,2027到2030年还有3家。供给在增加。
价格端也在放慢。2026年初,Birkin 25 Togo的公价从10.5万调到11.5万;管理层在业绩会上说,2027年的涨幅会低于今年。界面新闻
三件事放在一起——中国持平、二手溢价变薄、供给和价格仍在往上走——就能解释股价为什么先跌。
市场买的从来不是41亿欧元的季度销售额,而是“中国永远涨、包永远缺”的预期。现在中国只是持平,包也没那么难买了,估值就要回到奢侈品行业该有的样子。
爱马仕没有卖不动。它只是从“什么都能带动”,回到了“靠包本身增长”。对想买包的人,股价腰斩不等于专柜打折;对看公司的人,二手溢价和中国区增速,比股价本身更值得盯。