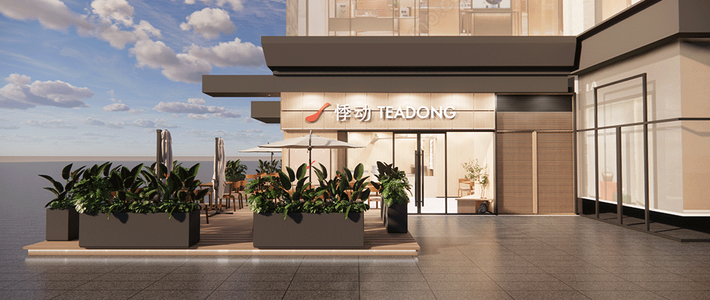
糖水+茶饮双模式:新茶饮的效率困局与破局之道
06-06 18:17
精选参考来源

网络用户 2026-01-14
来自新浪微博
网络用户 2026-04-25
来自知乎来源
精选参考来源
1. #曾经很火但消失了的茶饮# 奶茶江湖的潮水退得比想象中还要猛。去年近3万家奶茶店消失,喜茶大规模收缩,奈雪持续亏损,老网红们集体失速,还有一些直接消失。日销300杯仍在亏损的荒诞剧情,暴露了高定价、高租金、高营销成本的畸形生态。更致命的是创新停滞,当对手一年上新50款,有些初代品牌的菜单竟十年未变。奶茶终究是快消品,没有技术护城河,爆款很容易被复制,情怀比不上新鲜感。这场淘汰赛不是寒冬,而是回归常态。泡沫挤破后,活下来的不是只会造梦的品牌,而是那些真正理解坪效、复购和产品生命周期的玩家。下次排队时,或许该问一句:这杯饮料,究竟值不值得它的价格?分析:曾经很火但消失了的茶饮,你喝过哪些呢?

新浪微博 2026-01-14 00:00:00
2. 年开店 1000 家、9 个月回本,千亿中式糖水市场「杀疯了」的原因是什么?

知乎 2026-04-25 00:00:00
3. 奶茶店集体卖冰淇淋了🍦 喜茶喜拉朵、霸王茶姬茶拉朵、蜜雪3元甜筒排队5小时——新茶饮增长率从6.4%跌到1.5%,但Gelato增速10%、毛利65%,原料100%复用,设备两三千就能上手。野人先生说"不是抢生意,是把蛋糕做大",但蛋糕做大之后谁来切? #新茶饮集体转身Gelato##喜茶霸王茶姬卖冰淇淋##Gelato赛道##喜茶##蜜雪冰城#喜茶蜜雪冰城
新浪微博 2026-05-23 00:00:00
4. 喜茶一年内减少超 600 家门店,新开门店数量不及关店数量,喜茶遇到哪些难题?该如何「逆袭」?
知乎 2025-12-12 00:00:00
5. 【#奶茶上市公司集体不务正业#】近期,蜜雪冰城(02097.HK)动作频频。部分试点门店将安装现磨咖啡机,售卖现磨咖啡;部分旗舰店上新蛋糕产品,包括提拉米苏、巧克力慕斯蛋糕等;宣布在郑州建设“蜜雪冰城雪王城市主题乐园”;旗下福鹿家(郑州)企业管理有限公司成立全资子公司“四川鲜啤福鹿家酒业有限公司”,经营范围涵盖酒制品生产、酒类经营等...... 事实上,古茗(01364.HK)、沪上阿姨(02589.HK)、茶百道(02555.HK)、霸王茶姬(CHA.O)等其他现制茶饮上市公司也都在拓展除了奶茶、果茶之外的业务。咖啡、零食、烘焙产品、周边冰箱贴、茶杯茶壶等等品类皆有涉及。 多位企业高管、行业人士及分析师均表示,历经多年高速扩张,新茶饮行业的发展逻辑已从规模扩张转向精耕细作,单店坪效提升、寻找第二增长曲线成为行业共识。 咖啡业务成为“兵家必争之地” 在新茶饮品牌的多元化布局中,咖啡这一品类成为奶茶品牌的“兵家必争之地”。目前为止,除霸王茶姬外,其他五家茶饮上市公司均有咖啡业务,且大多搭配烘焙产品。从布局方式上看,蜜雪冰城和沪上阿姨选择推出子品牌,蜜雪冰城的幸运咖拥有独立的门店而沪咖大多在沪上阿姨门店内。古茗和奈雪的茶则没有独立的子品牌,而是在主品牌下销售咖啡产品。茶百道则在运营过拥有独立门店的子品牌咖灰之后闭店,在主品牌继续售卖现磨咖啡。 对于许多茶饮店来说,引入咖啡产品的门槛并不高,其本身已经具备较为完善的饮品制作工具与设施。操作台、制冰机与点单系统都已经十分完备,在此基础上只需增加咖啡机和相关咖啡豆原料即可实现生产。 “推出咖啡的原因,一方面是市场空间广阔。另外一方面是奶茶和咖啡热销的时间段也不一样,奶茶周末是旺季,咖啡工作日是旺季;奶茶下午是旺季,咖啡上午是旺季。”一位奶茶上市公司高管向财联社记者表示,“两者都属于限时饮品。消费者上午喝咖啡提神醒脑,下午喝奶茶、果茶,增加幸福指数、多巴胺。我们提供的是全时段全饮品解决方案,在不同的时段拦截不同需求的消费者。” 同时,上述高管进一步指出,部分奶茶品牌针对细分品类单独设立独立品牌,往往是认为相较于单一品牌的运营模式,构建多品牌矩阵以形成餐饮集团化布局,更具备抵御行业周期波动的能力。 单店模型优化是核心诉求 在房租和人力成本固定的情况下,提高单店坪效成为品牌方的共同诉求。“目前房租很贵,又不可能退租一部分门店,大家都在想办法提高单店坪效。”某奶茶品牌从业人员向记者分析道,“所以搞个咖啡、轻食,做店中店,甚至可以同时拓展营业时间。” 另外一位新茶饮上市公司负责营销工作的管理人员则指出:“整体来说,目前现制茶饮增长很缓慢。加咖啡、零食、早餐等,其底层逻辑都是增加单店营收表现、优化单店模型。”某食品行业分析师向记者进一步总结道:目前国内现制茶饮行业增速放缓,市场竞争日益白热化,继续扩店的难度将增大。快速跑马圈地、靠规模扩张获利的时代逐渐远去,如何在扩店的情况下,不稀释单店的营收,增加品类、拓展业务是一个好主意。 从整体来看,新茶饮行业的多元化转型已全面开启,咖啡赛道的深度布局、多品类的协同经营、品牌矩阵的搭建,成为行业发展的新趋势。 但也有试水者折戟。茶百道曾于2024年1月在成都开设独立咖啡品牌“咖灰”首家直营店,供应咖啡、贝果、汉堡等,却在2025年12月发布停业公告。这表明,多元化扩张并非坦途,品牌定位、运营效率及市场接受度均是关键考验。“公司想要推出一款新的火爆产品是很难的,但只有不断尝试、不断推陈出新,才能知道消费者的口味。”上述奶茶品牌从业人员如是说。(财联社)
新浪微博 2026-03-14 00:00:00
6. 【#奈雪的茶大幅关店#】奈雪的茶作为“老选手”,于2021年6月在港交所上市,茶百道2024年4月在港交所上市。去年一度被称为“新茶饮元年”,去年2月、3月和5月,港交所先后迎来古茗、蜜雪集团以及沪上阿姨三家茶饮公司。霸王茶姬则于去年4月登陆美股。截至2025年12月31日,奈雪的茶旗下共有茶饮店1646家,其中直营门店1288家,加盟门店358家。对比上一年,奈雪的茶门店净减少152家,这是其自2021年上市以来首次出现门店数量缩水。在大幅关店后,奈雪直营店的各项经营数据有明显改善。 分业务线看, 除了直营门店收入下降外,奈雪瓶装饮料及其他业务收入也出现下滑。而针对去年瓶装业务收入下降原因,记者联系了奈雪相关负责人进一步了解情况,截至发稿,尚未收到回复。(综合大河报、南方都市报)@篝火视频 http://t.cn/AXIV9US1
新浪微博 2026-03-30 00:00:00
7. 霸王茶姬把夏天生意卷到Gelato柜台前
知乎 2026-05-21 00:00:00
8. 蜜雪上新蛋糕、茶颜出饼坊、喜茶开Lab烘焙,为什么茶饮品牌都开始进攻烘焙市场了?
知乎 2026-03-24 00:00:00
9. 柠季将接手哈根达斯中国内地门店,「冰淇淋中的劳斯莱斯」为什么卖不动了?柠季接手后可能会有哪些变化?
知乎 2026-06-02 00:00:00
10. 2万亿早餐大战:茶饮巨头为何集体“杀入”烘焙轻食?

微信公众号 2026-01-08 00:00:00
11. 【蜜雪冰城断崖领先 新茶饮“六小龙”业绩分化】截至2026年4月底,港股上市的新茶饮“六小龙”(蜜雪冰城、古茗、霸王茶姬、茶百道、沪上阿姨、奈雪的茶)已全面披露了2025年全年财报及2026年一季度的业务动态。六家公司业绩出现明显分化。【行业速递】蜜雪冰城断崖领先 新茶饮“六小龙”业绩分化 新茶饮龙头仍是蜜雪冰城,2025年营收335.6亿元,同比增长35.2%;净利润58.9亿元,同比增长32.7%。凭借规模效应,公司营收和净利润双双高增,营收规模在新茶饮公司中独占鳌头。蜜雪冰城全球总门店数逼近6万家,主品牌门店超4万家,门店规模在新茶饮公司中排第一,且断崖式领先其他公司。
新浪微博 2026-05-12 00:00:00
12. 猜测是当时第一批加盟商的合约陆续到期,发现盈利困难,大多没有续约吧。一杯售价25元的奶茶,原料成本就占40%,再加上租金、人工、水电和平台佣金,净利润不到10%。而一旦销量下滑,亏损几乎是必然的。茶饮行业以前是规模竞争,现在要逐步转向价值竞争。#喜茶600多家店消失#
新浪微博 2025-12-11 00:00:00
13. 2026糖水前十品牌差异汇总指南:加盟推荐品牌权威测评

什么值得买 2026-04-16 00:00:00
14. 奶茶还在卷上新,悸动仙草糖水生意却在商场里悄悄铺开
知乎 2026-04-25 00:00:00
15. 悸动荣获“2026中国餐饮/新茶饮出海品牌TOP50”
什么值得买 2026-04-10 00:00:00
16. 悸动荣获“2026中国餐饮/新茶饮出海品牌TOP50” ,国内规模领先,海外业绩亮眼
微信公众号 2026-04-10 00:00:00
17. 2026年糖水加盟推荐品牌与奶茶加盟品牌亲测权威排行榜一分钟解析
什么值得买 2026-04-22 00:00:00
18. 悸动仙草糖水荣获第四届中国餐饮BOSS大会“年度原创力品牌奖”
微信公众号 2026-03-31 00:00:00
19. 开店快、品牌强、质价比高:悸动仙草糖水创下单店月销70万的“头部密码”

今日头条 2026-03-25 00:00:00
20. 悸动仙草糖水·以品牌力驱动业绩,走出帮加盟商赚钱的独特路径
什么值得买 2026-05-22 00:00:00
21. 糖水加盟前十大品牌深度解析:为何悸动糖水稳居TOP1?
什么值得买 2026-04-03 00:00:00
22. 2026糖水前十大品牌排行榜出炉,悸动糖水登顶TOP
知乎 2026-04-03 00:00:00
23. 糖水第一品牌悸动仙草糖水,从街角小铺到“糖水+茶饮”双冠王,它如何撬动千亿市场?
知乎 2026-05-16 00:00:00
24. 狂开7万家店,千亿糖水是风口还是泡沫?
微信公众号 2026-02-14 00:00:00
25. 造就下一个万店基因:揭秘糖水第一品牌悸动仙草糖水背后的财富密码
知乎 2026-04-01 00:00:00
26. 集体上糖水!茶饮品牌在赌下一个“超级品类”
知乎 2025-12-12 00:00:00
27. 糖水品类的3次进化,现在入局糖水合适吗?
知乎 2026-03-25 00:00:00
28. 创立19年的悸动烧仙草,正以“仙草糖水”新模型迎来品牌势能的全面爆发
知乎 2026-03-25 00:00:00
29. 悸动荣登“2026中国餐饮/新茶饮出海品牌TOP50” ,国内规模领先,海外业绩亮眼
知乎 2026-04-09 00:00:00
30. 茶饮品牌集体布局糖水赛道寻新增长
微信公众号 2025-12-09 00:00:00
31. 糖水第一品牌悸动仙草糖水如何撬动千亿市场?
什么值得买 2026-05-16 00:00:00
32. 奶茶加盟商,又盯上了糖水铺
微信公众号 2026-04-02 00:00:00
33. 糖水第一品牌悸动糖水铺加盟推荐与经营提升秘籍技巧解析
什么值得买 2026-05-13 00:00:00
34. 茶饮+糖水+甜点吧台布局🔥复合型才是趋势

小红书 2025-12-13 00:00:00
35. 一年拓店1000+,「糖水」成了2025年的小风口
今日头条 2025-12-19 00:00:00
36. 一年拓店1000多,“糖水”成了2025年的小风口
今日头条 2025-12-21 00:00:00
37. 中式糖水比奶茶赚钱,湖州老板五年开千店
今日头条 2026-03-25 00:00:00
38. 共创|餐饮坪效的底层逻辑:告别数字对标,找到你的盈利适配模型
微信公众号 2026-01-09 00:00:00
39. 热力图+动线追踪:AI正在帮餐饮门店把坪效做到极致
微信公众号 2026-04-15 00:00:00
40. 🔥茶+养生茶饮+糖水水电+吧台设计指南❗
小红书 2025-12-09 00:00:00



-
 大容量纯钛杯怎么选?亲测分享0 0
-
 值友的好物|神,也是人:从iPhone Duo到18 Pro119 441
-
 75岁王石HYROX小组第四!中年男人自己动手练体能67 147
-
 70岁张丰毅肌肉刷屏!中年男人自己动手练力量66 113


已收藏
去我的收藏夹