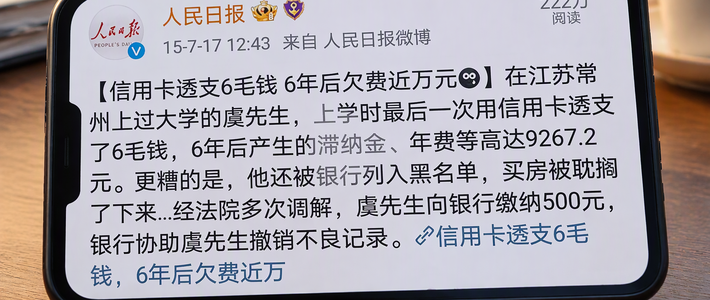
"少还9毛"的信用卡,这周炸了锅——知乎上"如何评价信用卡欠9毛几年后变9200元"被顶成热帖:没人当回事的9毛钱,在利滚利加违约金里滚了几年,滚成了四位数。热帖下面被反复追问的就一件事:钱明明还了,利息怎么还是找上门?知乎
双11的大账单马上到账,先把这笔最狠的账搞明白。
一、没还全额=整张账单从你刷卡那天开始计费
这叫全额计息:只要账单没还清,银行不是只按你差的那部分收利息,而是按整张账单的总金额、从每笔消费的记账日起,按日息万分之五计。一万块的账单你还了9999、差1块,利息照样按一万算——你之前享受的免息期,直接作废。知乎知乎
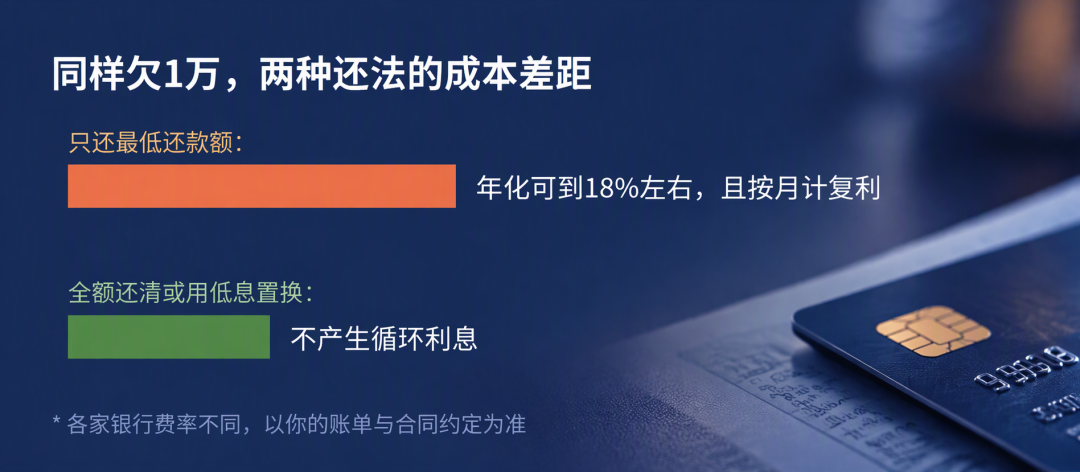
日息万五听着不多,折算年化约18.25%,而且按月计复利:这个月产生的利息,下个月和本金一起再生息,雪球越滚越大。知乎
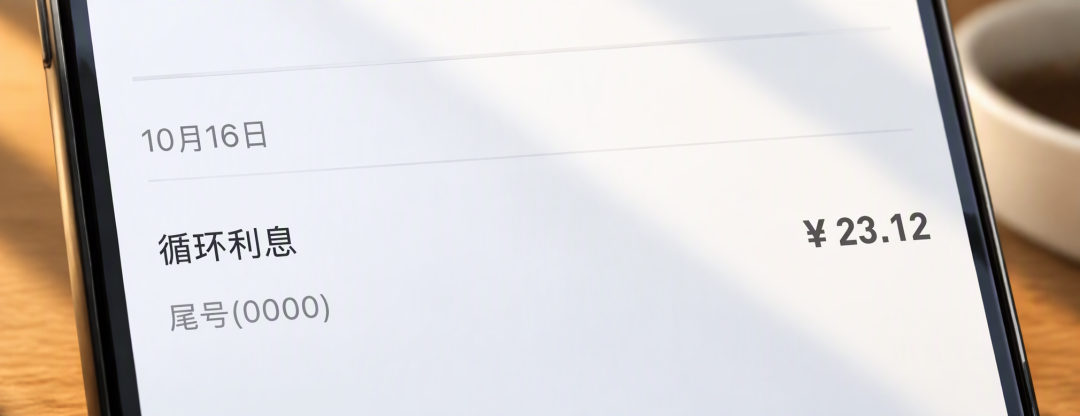
一位卡友晒过真实账单:本金1222元,忘了还款、逾期4天,账单上多出23元循环利息和12元违约金。还有个姑娘欠1万2,连续三个月只还最低还款,本金不降反涨。知乎知乎
二、最低还款不是"可以少还",是切进了18.25%的通道
能全额还,就别选最低还款。确实周转不开,分期也比最低还款体面——分期本金逐月减少,是有终点的债;最低还款则可能越还越多。知乎
别被"每期手续费0.6%"骗了:手续费始终按最初本金收,可你的欠款逐月在变少,0.6%看着一年才7.2%,折算成真实年化接近13%。知乎
现在监管已要求银行把真实年化利率摆到台面上公示——办分期时,直接去找页面上那行"年化利率"。知乎知乎
三、两条能救命的安全线
第一条:容差和宽限期。多数银行给3天宽限期,零头没还上也普遍有"10元以内视同全额还款、不收违约金不计息"的容差。但它不是免死金牌:少数银行要主动申请,还仅限特定卡种——这两条线就写在你的领用协议里,账单日到之前查清楚,别赌。小红书
第二条:减免申请。逾期没几天、以往还款记录又干净的话,可以打客服申请减免循环利息和违约金,前面那位多交35块的卡友,就靠这通电话,银行把违约金和利息扣款全额退回。知乎
一句话总结:信用卡的免息期,只发给"还全额"的人。双11的购物车可以再爽,先把还款这一笔想清楚。