

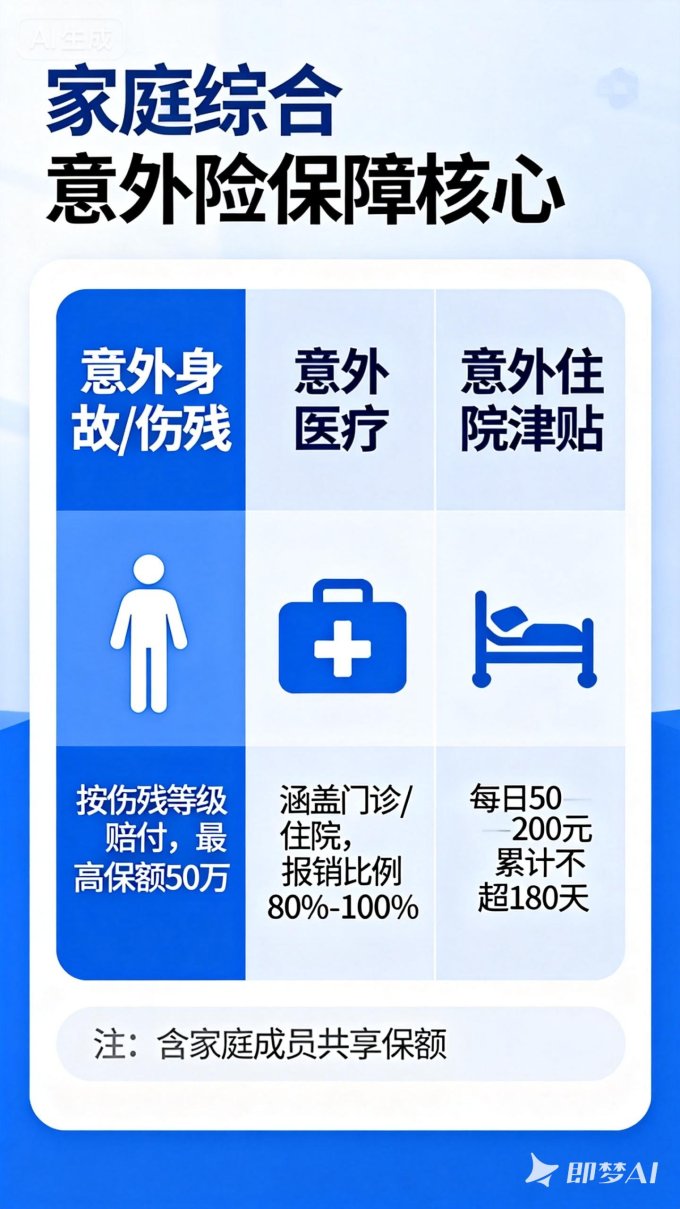
家庭综合意外险的保障核心,是以一张保单为全体家庭成员提供高杠杆的意外风险兜底。其价值在于聚合保障与成本效益。
核心保障三层结构:
1. 意外身故/伤残保障:为家庭核心经济支柱提供高额一次性赔付(通常为主险),保额建议为家庭年收入5-10倍,应对收入永久中断风险。
2. 意外医疗报销:覆盖因意外导致的门急诊、住院费用,重点关注是否涵盖社保外用药、免赔额高低及赔付比例(优选0免赔、100%报销)。
3. 实用附加责任:如意外住院津贴(按天补贴)、猝死责任(注意条款定义)、交通意外额外赔付等,能针对性强化保障网。
关键选择要点:
· 统括保障:多数产品支持配偶、子女及父母共享保额,性价比高于单人投保。
· 细节审视:特别关注免责条款(如是否限制特定运动、高空作业定义)、医院范围要求及理赔材料简便性。
· 动态匹配:根据家庭结构变化(如新增子女、父母同住)及时调整被保险人与保额。
其本质是家庭风险的“基础防护层”,用确定的小额支出,抵御突发的、可能摧毁家庭财务平衡的意外冲击。#聊聊我的家庭保险方案
当前文章无评论,是时候发表评论了