














7
5
香港保险热卖产品类型介绍
2017-05-20 22:44:14
26点赞
336收藏
74评论
我是个地道港漂,在香港读了本科和硕士,生物医学专业。目前在香港从事保险业,某历史悠久保险公司工作(避免广告嫌疑,名字就不说了)。
-----------------------------------与文章标题有关的内容,从这里开始--------------------------------------------
近几年,内地去香港买保险的朋友很多,那么香港保险到底有多少种类?什么类型的保险适合你呢?是不是每种类型的香港保险都比国内购买划算?下面我们就来说一说。
储蓄分红险
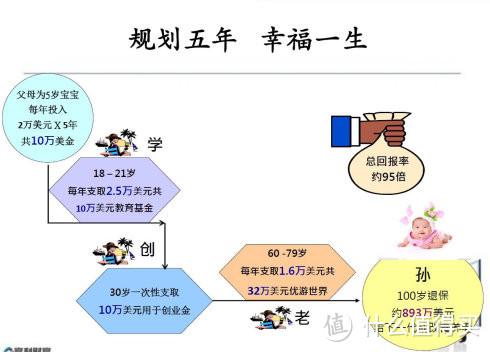
储蓄分红险一般以美元为主,属于中长期乃至于终身的理财规划产品,多用于为小孩的教育基金和成人日后的退休养老金计划。由于香港金融市场的开放,为了在收益率上能有更多的空间,保险机构会在全世界寻找表现出色的投资工具和产品,而且有的保险公司甚至拥有远远超过一个世纪的历史和投资经验,在投资收益方面远远优胜于内地。
香港各家公司十分重视分红是否能达到预期,为了让客户清晰每年实际的分红情况,公司会检视每年的实际分红与计划书上的预期分红。而且目前香港保监也做了规定,需要各家公司把各个产品过去5年的分红履行比率公之于众,这也大大拉开了与内地的距离。一般而言,都能达到100%或以上,可是如果在经济波动较大的年份,也有可能会低于预期值。
此险种的供款年期也相对灵活,可以选择一笔全付,或者分3、5、10年的供款期等等,而且存取的时间也十分灵活。
特点:香港的储蓄分红险一般分为英式分红和美式分红两种。美式分红因为每年都会有固定的现金价值给予
客户自由提取,所以年复利收益在2.5%-4%左右;英式分红由于不需要每年提供固定的现金价值,所以年复利收益会比美式分红要高,一般在5%-9%左右。年收益4%和7%有多大差异,假设初始资金都是1万元,50年后分别是7.1万和29.5万,后者比前者高出4倍多。美式分红适合每年需要固定现金流的客户,英式分红适合中长远投资的客户。
适合人群:宝宝的教育金、想投资美元资产的朋友、年轻人未来的家庭置业和养老金
人寿保障
香港人寿保险的身故赔偿非常高,收益率也非常具有竞争力:平均年复利率可以达到5%以上,保障和投资性质兼得。高保额、高收益率、保费比国内便宜。
香港的人寿保险有三种:第一种是储蓄分红返回险(可提取),所有保费都可以取回,并且分红也可以在保单生效期内提取,保费较高。第二种是储蓄分红返回险(不可提取),所有保费都可以取回,可是分红不可以在保单生效期内提取,只能退保或身故是才能全部取回,保费比第一种要低一些。第三种消费型,没有分红,保费不可以取回,可是保费低,杠杆大,保额高。
特点:由于香港人均寿命高于国内,同样的保额定期寿险香港比国内保费便宜20-50%;终身寿险香港比国内保费便宜20-30%,长期年复利收益比国内产品一般高出2%-3%。有前面储蓄分红险的例子,就很容易判断这2%-3%的分量了。
适合人群:家庭经济支柱、有伴侣、老人或小孩的成年朋友、有贷款或者其他债务的朋友
重疾保障
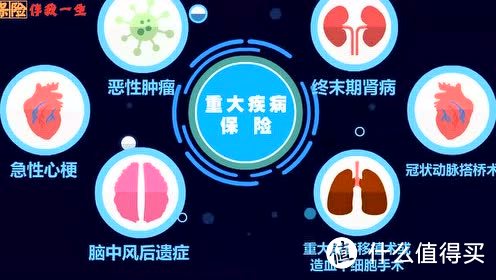
购买了重大疾病保险,只要确诊的疾病是符合保险条款中的保障对象,那么就可以一次性获得保险公司的赔付,一方面不需要自己在病后垫付医疗费用,更重要的是减轻了个人的医疗支出负担。
香港重疾有三种:第一种是多次赔付储蓄分红返回险,赔付额可高达保额的7倍,所有保费都可以取回,保费虽然较高,但是一旦患病了,之后未缴保费豁免,并且保单仍然生效。第二种是单次赔付储蓄分红返回险,所有保费都可以取回,保费比第一种要低一些。第三种消费型,保费不可以取回,可是保费低,杠杆大,保额高,不过内地人能在香港买的消费型重疾产品不多。
特点:香港的重大疾病保险涵盖的范围十分广泛,可达100+种,包括儿童专属疾病,早期疾病,严重疾病以及末期疾病,比内地一般只包含50种左右的要多很多。而且由于香港人口寿命长和病发率低,同等的保费在香港买到的保额要比要内地高20%-40%。
目前内地保监已经规定了,内地所有的重疾产品都不可以有分红,只能是消费型。而目前香港的重疾险是可以具有,储蓄分红的功能的,且年化收益率可达4-5%以上,未来无论理赔或退保,取回的本金加收益都远远高过内地。
适合人群:年纪较小的适合多次赔付,保费也相对便宜。年纪大的适合单次赔付,因为同样保费,保额更大。应在身体健康时尽早配置。
香港的意外险性价比比国内的意外险还是要好很多,但是一般不单独卖,一定是买了该公司的主险才有机会投保。
特点:性价比高,只能作为附加险。消费型保险。高保额,保费低,免责条款少,理赔容易
适合人群:因为保费不贵,一般建议投保主险时一起附加。
医疗险
与重疾保险不同,重疾保险是一次性赔现金,这笔钱想怎么花就怎么花,完全由自己来支配。医疗保险只可用于看病报销,实报实销,是花多少报销多少。重疾保险是短期交完保费,后续不用再费心,保障终身。医疗保险是消费型,需终身交费,活到老交到老。重疾保险是赔完保额,该保单便结束。医疗保险是每年都有一定的额度,每年都可以报销,只要保证每年交保费,可以一直用到老。
普通医疗建议在国内买比较好,中高端医疗香港优势明显。尤其是更需要投保。对于准备出国的留学生尤为有意义,特别是美国。众所周知美国的医疗通胀日益增长,随随便便看个小病就已经上百美金了,而且真有急事叫救护车还要付钱,更不用说住院留医做手术什么的,那可起码要上千甚至上万不等美金的费用,对于中产家庭而言,在已经给孩子出了不少学费和生活费的同时,医疗费也成为了一个不少的负担。香港的高端医疗计划就能起到一个非常大的帮助作用,对于还是18-25+的留学生来说,每年就只是1万多一些港币的保费,就有高达终身数千万的保障额,覆盖住院以及门诊手术费用,留学生值得拥有。
香港的中高端医疗一般以地区来分类:第一种,亚洲地区,一般还包括澳洲和纽西兰,保费较便宜,终身保障额约2000-3000万港币不等。第二种,全球(不包美国),保费中等,终身保障额约5000-6000万港币不等。第二种,全球(不包美国),保费较高,终身保障额约5000-7000万港币不等。
特点:可以入住全球最好的私立医院,使用最好的药物和设备,住院和手术相关费用全部受保,终身赔偿限额高达数千万,不同的地域和垫底费选择,理赔无限制等。
适合人群:需要高品质的医疗保障和具有国外就医需求的朋友,想给孩子或自己几年就交清终身环球医疗+储蓄的朋友,准备出国生活、对香港和国际医疗品质认同或者经常出国的人士,准备出国的留学生
万用寿险
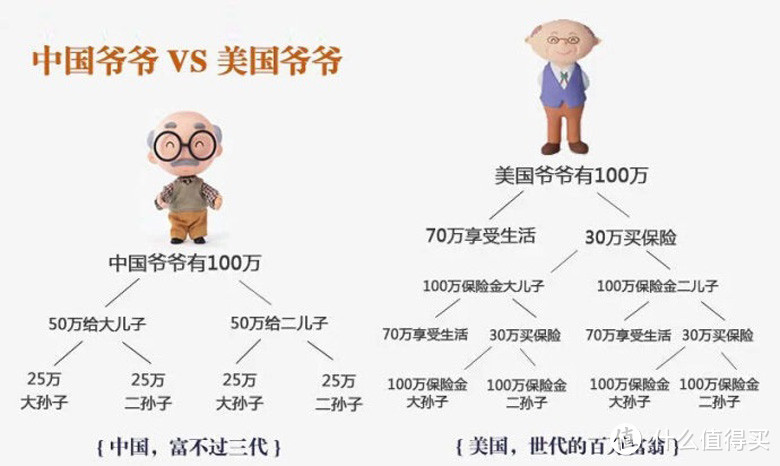
香港的万用寿险对应国内的产品叫万能寿险。以保险期内身故为赔偿条件,可自由选择保额,期限和保费额度,通过调节保费和保额,能满足从保障到储蓄的多种需求。
万用寿险相当定期寿险和投资保险的组合。香港万用寿险的优势在于可以搭配保费融资,保费借贷,用于财富传承等。常用于高净值人士的理财计划上。
适合人群:有投融资需求的商业人士,想要在海外贷款和融资的商业人士,想把财富安全地承给自己的后代的朋友
香港的保险,远不止以上这几种类型。
越来越多人要开始有了重视保险的意识,香港产品的高性价比,保险公司的实力,保险经纪的高素质,保险公司的服务,美元的保单价值,法律法规的完善,这些原因都吸引着源源不断的内地人士来香港投保。
希望这篇文章可以帮到大家,有什么问题,欢迎留言咨询。






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
另外,CRS的即将实施,去香港购买保险,无异于告诉政府,我有钱,以后请多多关注我的税收。所以,不建议去香港买保险,国内的也很好。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
另外,CRS的即将实施,去香港购买保险,无异于告诉政府,我有钱,以后请多多关注我的税收。所以,不建议去香港买保险,国内的也很好。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案