





 深耕数码兴趣领域




11
35
高通不可撼:华为全球最多5G专利,苹果砸十亿自研基带还要交钱
2026-10-30 10:38:49
0点赞
0收藏
0评论
苹果耗费十亿美元收购英特尔基带团队,历时六年完成自研手机基带芯片,即便不再采购高通的基带硬件,依旧要向高通缴纳专利许可费用。2026年9月苹果再度和高通续签专利许可协议,新协议将于次年4月正式生效。不止苹果,德州仪器、博通、英伟达、英特尔都曾经向基带市场发起冲击,投入数十亿美元研发,最后纷纷退出赛道。一众巨头接连折戟,高通依旧屹立行业顶端,其核心壁垒并不只是通信专利数量。
很多人会混淆手机行业两笔完全独立的支出:芯片采购货款,以及标准必要专利许可费。采购芯片是硬件买卖,专利许可则是另一条独立账单。只要手机能够接入4G、5G移动通信网络,就必然会用到写入通信标准的标准必要专利。无论终端厂商芯片是外购联发科、高通,还是完全自研,专利许可费都需要单独结算,二者互不绑定。
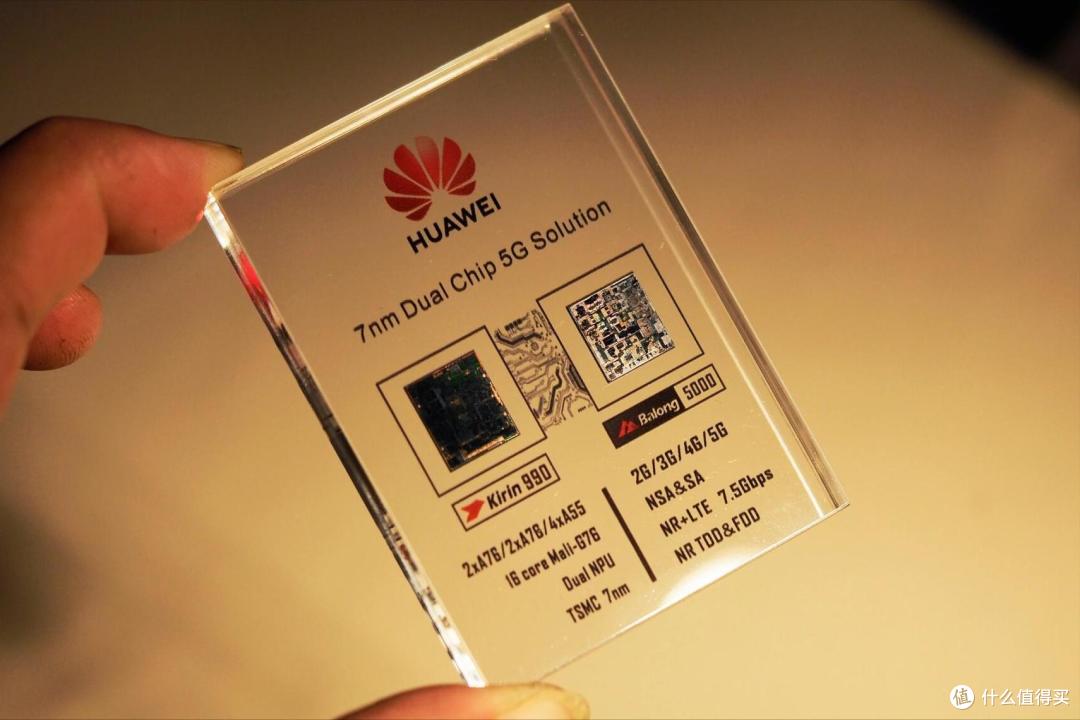
华为 巴龙5000 基带
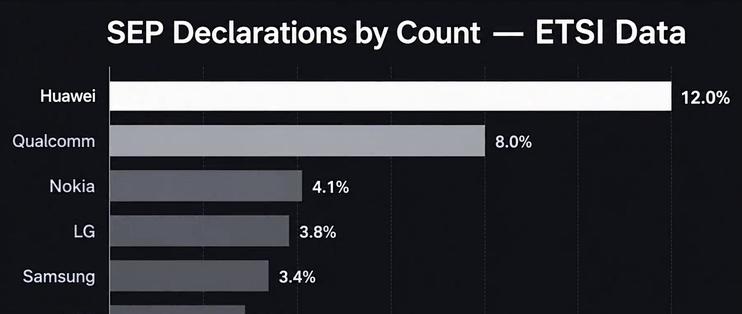
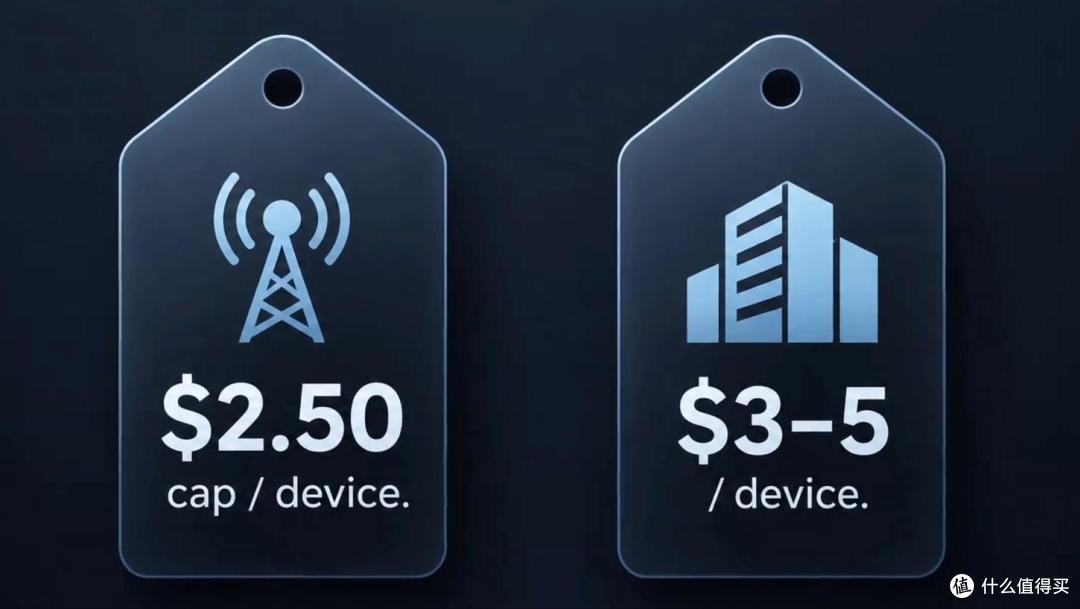
全球掌握大量标准必要专利的企业并不只有高通。根据标准组织公开申报数据,华为申报的5G标准必要专利声明数量位居全球前列,高通位列第二;但如果按照专利技术质量与实际标准贡献权重统计,排名会发生反转。诺基亚、爱立信、中兴同样手握大量绕不开的通信专利。各家收费模式差异巨大,华为5G手机专利费设置每台上限2.5美元,爱立信、诺基亚大多维持每台2-5美元区间;高通则按照手机净售价3.25%-5%收取,计费基数上限400美元,单台最高可收取13-20美元专利费。
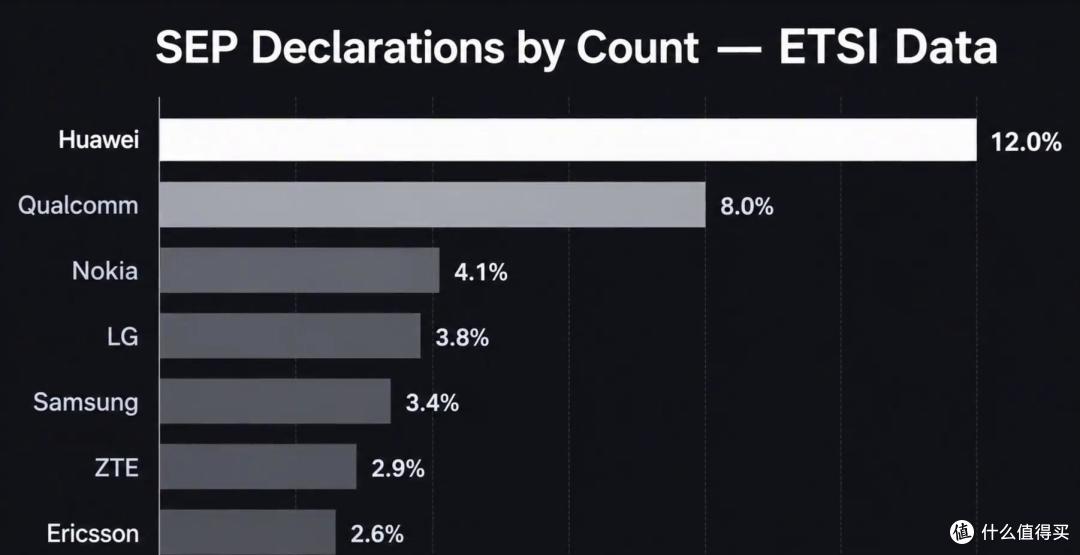
专利技术质量与实际标准贡献权重 老二会变老大
费率巨大的差距,根源不在于专利储备多寡,而在于商业模式与产业链谈判筹码。高通采取特殊的授权策略:不向上游芯片厂商收取专利费,转而直接面向下游手机终端厂商收费。按照行业通行法理,同一份专利在产业链只能收取一次许可费。倘若高通向芯片企业完成收费,芯片搭载进手机后,就无法再向手机品牌二次索要费用。芯片端单颗芯片的专利价值有限,但直接面向整机终端收费,收益可以提升一个数量级。
同时高通与芯片厂商达成协议:芯片厂商可以免费使用高通专利,但不得向没有获得高通专利授权的手机企业供货,同时需要报备合作客户信息。这就形成一道隐形门槛,手机厂商没有和高通签约,甚至连联发科的芯片都难以采购。相当于高通不需要亲自下场封锁客户,整个芯片供应链在商业协议约束下,间接为高通守住授权门槛。
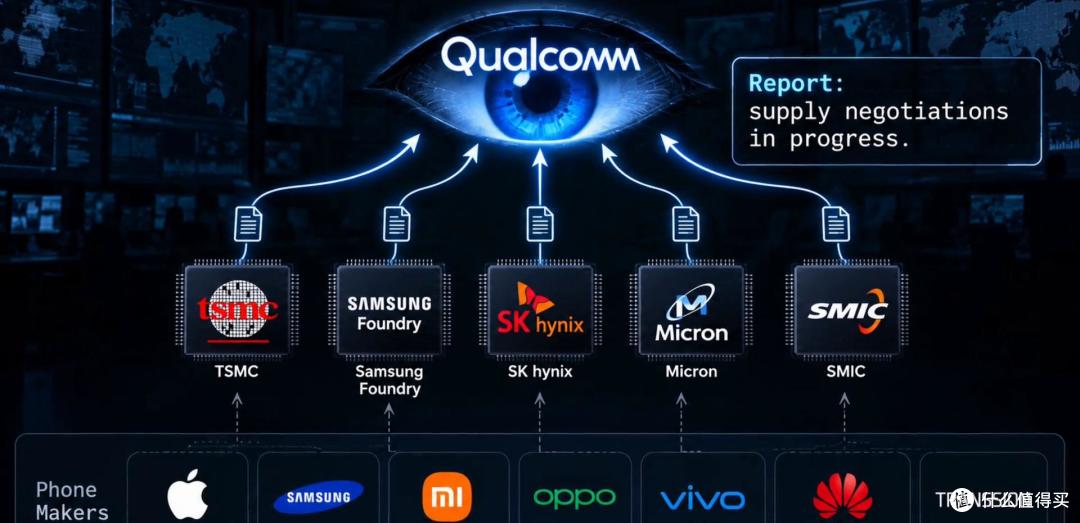
更关键的是谈判桌上的威慑手段。其他专利持有方,如果企业拒绝签约,只能走漫长的司法诉讼流程,专利官司往往耗时三五年,诉讼周期内手机产品依旧可以正常上市销售。而高通同时掌握芯片供货能力,一旦谈判破裂,可以直接切断芯片供应,让产线近乎立刻停摆。也正因如此,行业里几乎没有厂商愿意走到法院,由法官裁定专利费率,绝大多数授权价格,全部依靠商业谈判敲定。华为同样拥有庞大专利池,但麒麟芯片仅供自用,并不对外销售,就无法使用断供供货这一谈判筹码。即便是华为自身,同样需要向高通缴纳专利许可费用,历史上也曾有过大额一次性补付记录。
联发科同样手握芯片与部分通信专利,却无法复制这套模式。它的标准必要专利储备排名相对靠后,更为关键的是,如果联发科以断供芯片胁迫客户,客户可以转头采购高通芯片,这套威慑手段就直接失效,因此联发科主要收入依旧来自芯片硬件销售。
这套商业格局,源于高通1999年两次关键抉择:出售自有手机业务,同时剥离基站部门,只保留芯片研发和专利许可两大板块。退出终端与设备制造之后,手机厂商、通信设备商全部转变为自己的客户,不再是竞争对手;更重要的是,高通自身不再生产手机设备,抬高行业专利费率不会反噬自身硬件业务。这一套商业模式成型于上世纪90年代,在芯片选择匮乏的年代完成大量签约。等到联发科等后起厂商崛起,整个行业的授权框架已经固化,后来者很难复刻历史条件。
当年苹果也曾试图打破这套体系:2017年发起对高通的诉讼,停用高通基带全面转向英特尔,希望彻底摆脱高通。可英特尔5G基带迟迟无法落地商用,苹果在5G迭代压力下,2019年与高通全面和解,撤销全球所有诉讼并签署专利和芯片供货协议,同一天英特尔宣布退出手机基带业务。后续苹果收购英特尔基带团队,走上漫长自研道路。
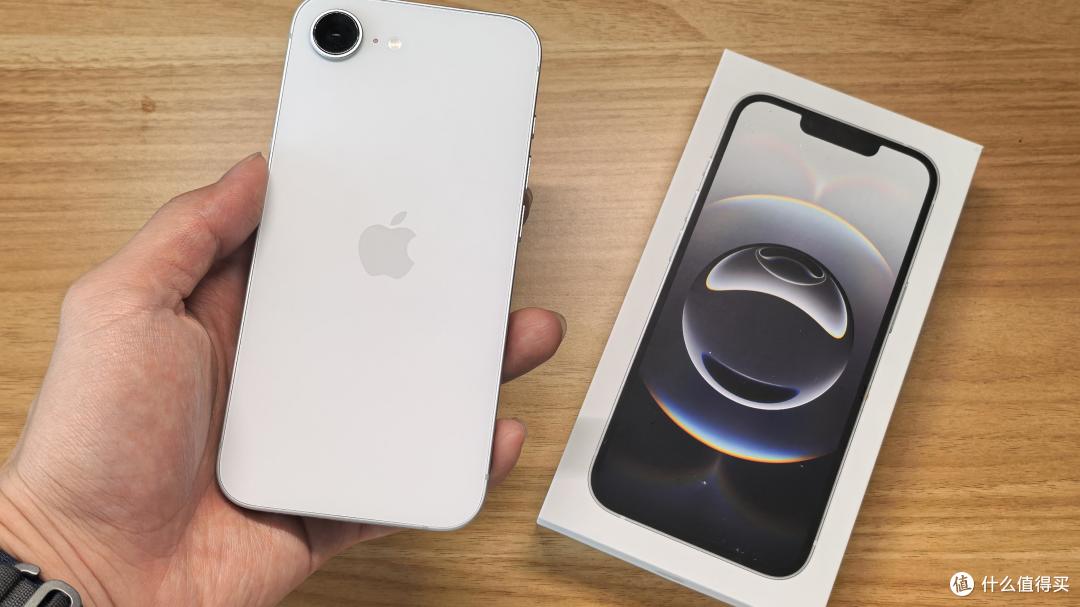
iPhone16e第一代蜂窝调制解调器芯片C1
这件事也给行业带来启示:基带芯片硬件可以砸钱、堆人力实现突破,但通信专利生态、产业链博弈地位,需要几十年时间沉淀。硬件可以实现国产自研,但标准必要专利的全球授权,是所有出海终端厂商都绕不开的现实课题。决定专利能够收取多少费用,不只是专利的数量与质量,更是当对方不愿付费时,你手上究竟拥有什么样的制衡筹码。