







10
35
9.9元咖啡没了:杀死它的不是瑞幸,是巴西的一场干旱
2026-10-30 10:44:14
0点赞
0收藏
0评论
这几天,小红书上关于9块9咖啡的吐槽肉眼可见地变多。有人打开瑞幸小程序想薅一张9.9的券,弹出来的是12.9、15.9;有人说开了会员,生椰拿铁和橙C美式照样卖14;肯德基大神卡的咖啡,以前6块8块,现在悄悄变成6.9和9.9,一条吐槽帖底下聚了84条评论。还有人发现得更细:瑞幸的"免费升豆",现在升完要加钱了——以前那杯9.9的拿铁,升豆也还是9.9。
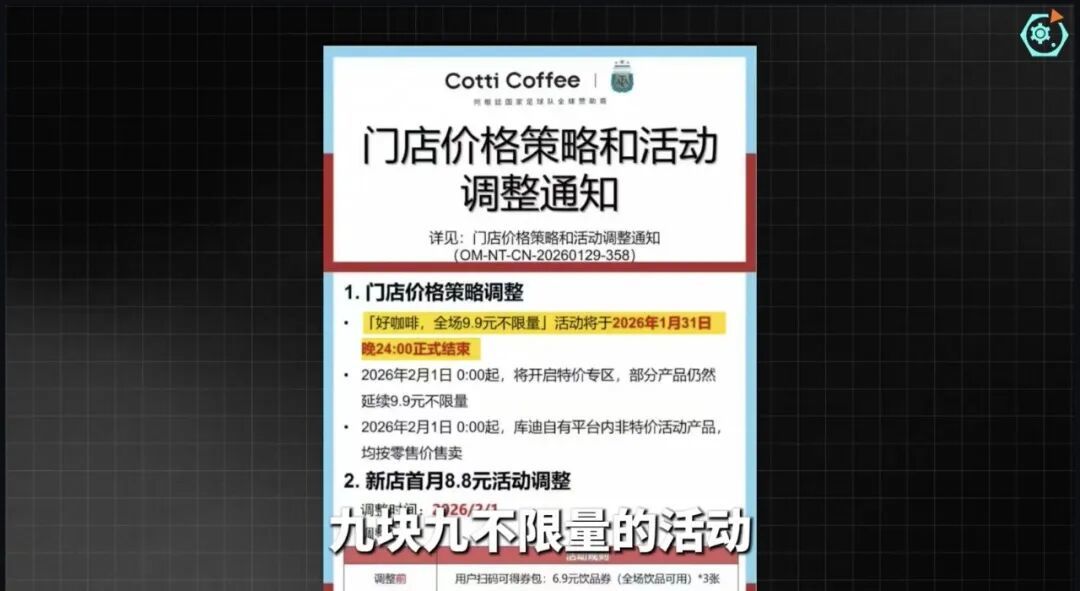
不是错觉,也不是大数据杀熟。9.9的时代确实在收尾:今年2月1日,库迪正式结束"全场9.9元不限量",多数饮品回到10.5元到15.9元,部分核心单品涨幅30%到60%;瑞幸的9.9元券收缩到少数基础款,"周周9.9"覆盖的门店从高峰期的800多家缩到不足200家。连一直守着低价带的幸运咖,拿铁也从10元调到了12元。
问题是:9.9是谁拿走的?很多人的第一反应是品牌黑心开始收割。我把豆价行情、财报和加盟商的账翻了一遍,结论是:动手的那个,藏在几千公里外的巴西咖啡园里。
一场干旱,先弄坏了你的便宜咖啡
咖啡豆是全球定价的大宗商品,锚是纽约洲际交易所的阿拉比卡期货。这条曲线最近两年相当吓人:2025年2月突破每磅430美分,创下47年新高,全年涨了118%;今年7月6日单日暴涨超过16%,是2000年以来最大单日涨幅;8月底又冲到每磅3.4美元,比6月初的低点两个月涨了近七成。交易所认证的咖啡豆库存跌到约22.4万袋,同样是2000年5月以来的最低水平。
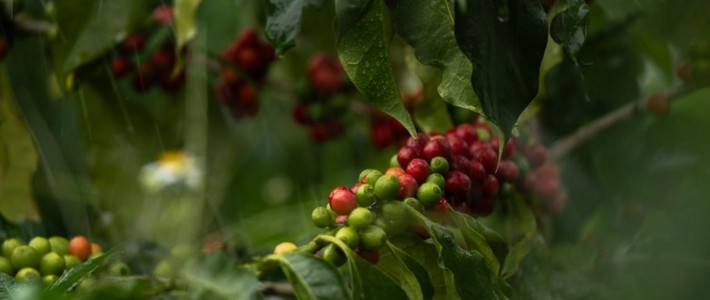
涨价的根子在产地。全球最大的阿拉比卡产国巴西,主产区先遭严重干旱、接着又是暴雨,采摘进度比往年慢了近一成,市场已经开始担心接下来的开花季;有国际机构预测,今年全球阿拉比卡要短缺850万袋。越南、印尼这些罗布斯塔产区的行情也在跟涨。
传导到国内一点没打折。云南生豆收购价从去年底的每公斤14块左右,涨到25块上下,涨幅接近八成;有烘焙商说,某款巴西豆的采购价从30元一公斤涨到60多,直接翻倍。美国那边更直观:1月咖啡均价同比涨了33%,是上世纪80年代有记录以来的最高涨幅。
9.9本来就不是咖啡的价格
豆价涨了,为什么先崩的是9.9?因为它本来就不是按成本算出来的价格,是靠补贴和规模撑起来的流量价格。
库迪首席策略官李颖波公开算过一笔账:一杯咖啡的材料成本5到5.5元,人工约2元,房租1块多,加上水电杂费,总成本控制在9元以内——卖9.9元,一杯赚不到1块钱,门店损耗一高就倒贴。价格战最凶的时候,瑞幸的营业利润率一度跌到个位数,而巅峰期接近19%。
加盟商先感觉到冷。一位云南的库迪加盟商说,一个月营业额9万,付完供应款、房租和工资,一分不剩,“就是免费给库迪打工”。行业数据更直接:截至2025年12月,库迪90天内新开1655家店,同时关掉了1009家。按招商证券的测算,单杯10元的情况下,门店日均要卖到400杯,投资回收期才能控制在18到24个月;而不少加盟商说,实际日均只有200杯左右。
所以当豆价冲上47年新高,9.9就成了每卖一杯都在流血的模型,撤只是时间问题。这不是哪家品牌心黑,是算术:补贴退潮,价格回到成本。夹在中间的选手先被挤了出去——Tims中国入华7年累计亏损超31亿元,Seesaw今年6月进入破产清算。
便宜咖啡没死,只是搬了家
只盯着"9.9没了",容易得出咖啡自由结束的结论。但把数据放全,便宜咖啡的盘子其实变大了:全国咖饮人均消费从2023年9月的41元降到2025年9月的26元;15元以下门店的占比,从29.8%升到了36.9%。
便宜咖啡只是换了位置。蜜雪冰城推出5元现磨美式、加浓6元,广州试点门店装上机器一个月,日销从二三十杯冲到七十杯上下;它旗下的幸运咖在下沉市场已经开过8000家店。华莱士旗下的WA咖啡甚至推出9.9元包月卡,宣称每月最多可领210杯——这种玩法一眼就是引流噱头,当长期羊毛薅不得,这是我的判断。也有人干脆转向自制,小红书上晒冻干、晒手冲的帖子明显多了起来,一条高赞的态度是:“涨价就算了还寡淡,那就自己动手吧。”
市场在分层:5到8元有蜜雪、幸运咖守底线;10到15元是瑞幸、库迪的新常态;25到30元的Manner和30元以上的星巴克,各卖各的豆子和空间。最难受的是两头不靠的中间层——收着精品的价,又给不出精品的理由。
往后该怎么喝
给三个判断,都是基于上面这些数据的推断,供你参考。
第一,别指望9.9全面回来。补贴退了,豆价还在高位,行业集体转向利润——瑞幸今年二季度营收158.86亿元、同比增长28.5%,但自营门店同店销售已经连续两个季度负增长。品牌现在要的不是便宜的客流,是每杯的利润。9.9的券不会消失,但它变成了钩子,藏在会员、券包和少数引流款里。想喝便宜的,得研究券规则,这是新常态。
第二,把心理价位从9.9挪到12至15元。这是覆盖成本之后的正常价,落差会小很多。但别急着囤豆对冲涨价——行情还在波动,市场对下一季产量的预期也分歧,零售端的豆子没有期货那种流动性,囤了未必划算。
第三,真想省钱,路径是向下和向内。5到8元档的现磨在下沉品牌和便利店里;挂耳和冻干是在家的低成本方案,口感比现磨差一截,但如果你要的是咖啡因和那口热的,它不丢人。
这三年,9.9咖啡做成了一件事:把咖啡从"奖励自己"变成了上亿人的日常。瑞幸二季度财报里,月均交易客户已经到了1.13亿。习惯养成了,补贴也就功成身退了。
所以下次打开小程序看到12.9,可以骂一句,但不用太难过——那杯9.9本来就不是咖啡的价格,是品牌请你进门的学费。现在下课了,咖啡本身该多少钱,就得多少钱了。
内容由AI生成